









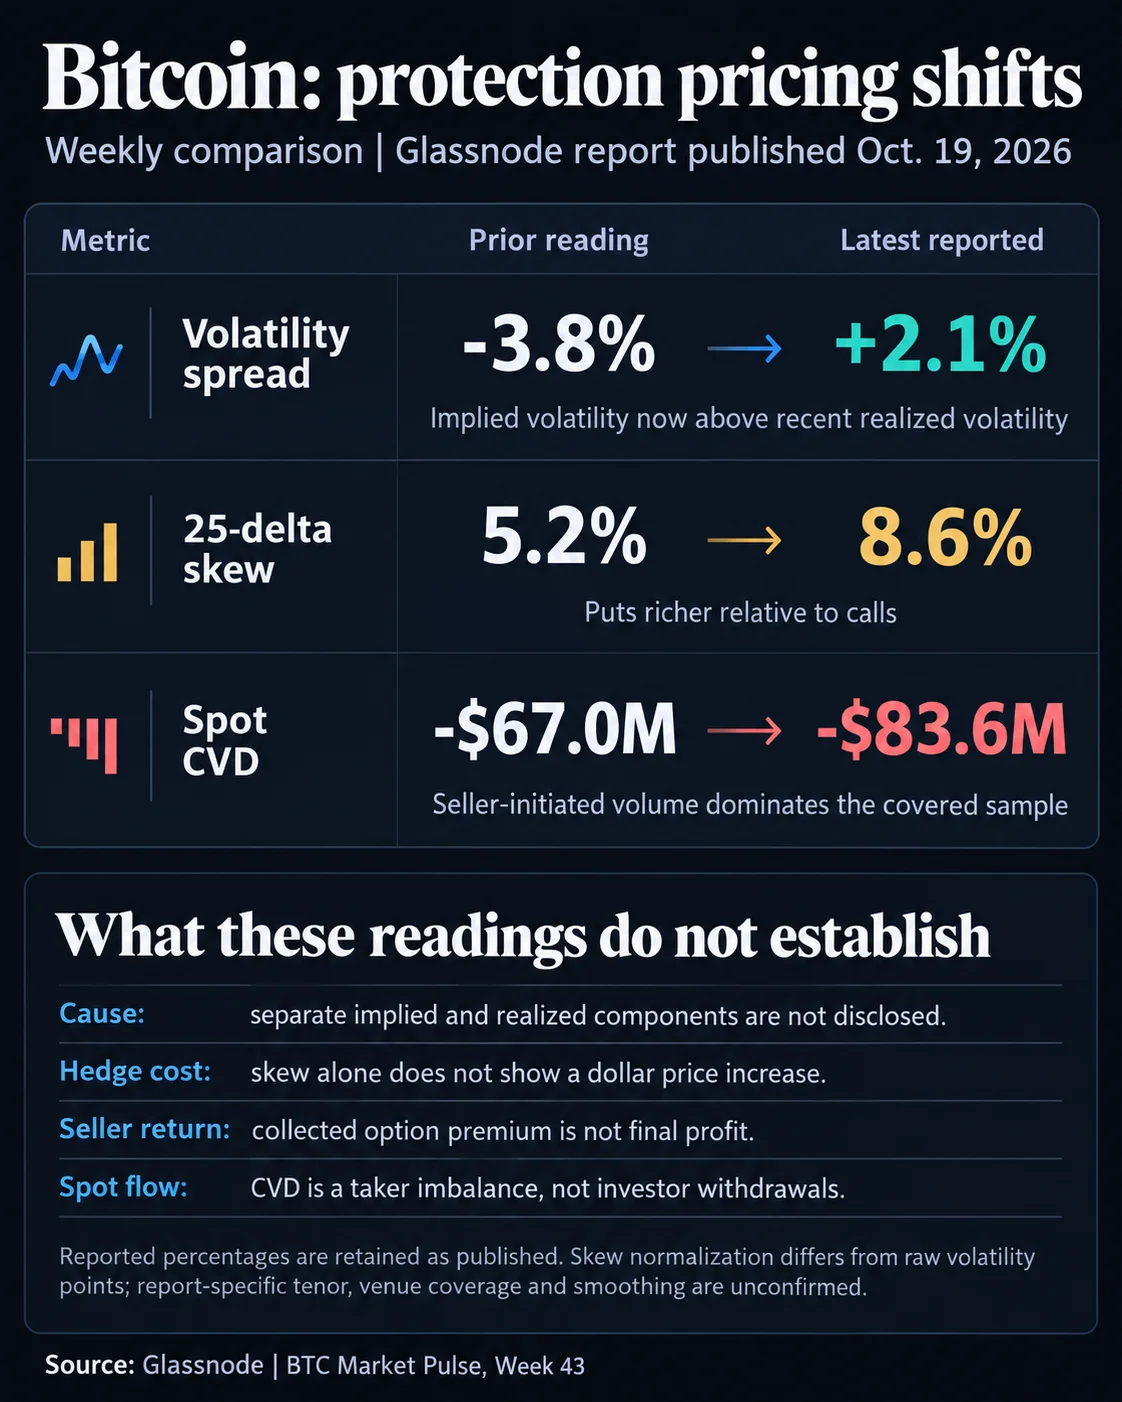

Le Bitcoin se négociait près de 81 300 $ alors que les traders d'options augmentaient leur protection contre la baisse et que les traders de contrats à terme à effet de levier maintenaient une exposition haussière. Glassnode a rapporté que l'écart des options à 25 delta est passé de 5,2 % à 8,6 %, tandis que les paiements de financement agrégés pour les positions longues sur contrats à terme perpétuels ont bondi de 49,4 % pour atteindre 1,6 million de dollars. L'intérêt ouvert sur les contrats à terme est resté proche de son niveau historique élevé à 36,4 milliards de dollars.
Pourquoi c'est important
Le marché envoie des signaux contradictoires. Le delta du volume cumulé au comptant a diminué de 24,7 %, passant de -67 millions de dollars à -83,6 millions de dollars alors que les ventes agressives l'emportaient sur les achats. En même temps, les traders continuaient de payer pour maintenir des positions haussières sur les contrats à terme, même si l'intérêt ouvert sur les contrats à terme n'a glissé que de 0,3 % par rapport à 36,5 milliards de dollars.
Les investisseurs en options deviennent plus défensifs. La volatilité implicite a dépassé la volatilité réalisée alors que l'écart est passé de -3,8 % à 2,1 %, tandis que l'intérêt ouvert sur les options a augmenté de 3,1 % pour atteindre 38,6 milliards de dollars. Les primes des puts ont augmenté par rapport aux calls, indiquant une demande plus forte pour une protection contre de nouvelles baisses sans atteindre des niveaux historiquement extrêmes.
Impact sur le marché
Une rupture en dessous de 80 000 $ mettrait à l'épreuve un marché portant une exposition à effet de levier substantielle. Des réductions forcées par les traders de contrats à terme longs pourraient ajouter une pression à la vente alors que la demande au comptant reste faible. Le risque est amplifié par une offre élevée de détenteurs à court terme, avec une offre rentable tombant de 70,1 % à 68,2 %, et un ratio de profit réalisé par rapport aux pertes qui est tombé de 0,8 à 0,4.
La réunion de politique monétaire de la Réserve fédérale des 27 et 28 octobre est le prochain grand catalyseur. La capacité du Bitcoin à défendre 80 000 $, aux côtés des coûts de financement et du volume au comptant, montrera si l'effet de levier haussier peut absorber les ventes continues.

Questions fréquemment posées
-
Pourquoi les traders d'options Bitcoin paient-ils plus pour une protection contre la baisse ?
L'écart des options à 25 delta du Bitcoin est passé de 5,2 % à 8,6 %, indiquant que les puts de protection sont devenus plus chers par rapport aux calls comparables.
-
Quelle exposition aux contrats à terme Bitcoin pourrait être sous pression en dessous de 80 000 $ ?
L'intérêt ouvert sur les contrats à terme Bitcoin s'élevait à 36,4 milliards de dollars, laissant une exposition à effet de levier substantielle vulnérable si une rupture en dessous de 80 000 $ oblige les traders à réduire leurs positions.
-
Que signifie la hausse des paiements de financement longs ?
Les paiements de financement agrégés par les positions longues sur contrats à terme perpétuels ont augmenté de 49,4 % pour atteindre 1,6 million de dollars, montrant que les traders haussiers paient plus pour maintenir leur exposition à effet de levier.
-
Que se passe-t-il avec la demande au comptant du Bitcoin ?
Le delta du volume cumulé au comptant a diminué de 24,7 %, passant de -67 millions de dollars à -83,6 millions de dollars alors que les ventes agressives l'emportaient sur les achats.
-
Quel événement pourrait ajouter de la volatilité aux marchés Bitcoin ?
La réunion de politique monétaire de la Réserve fédérale des 27 et 28 octobre est le prochain grand catalyseur alors que les investisseurs évaluent les perspectives des taux d'intérêt aux États-Unis.

 Whale Alert
 Glassnode
 WatcherGuru
 Crypto Capital Venture