


Lors de la conférence Cantor Convergence, Michael Saylor a déclaré que Strategy pourrait vendre 48 milliards de dollars de titres de crédit numérique sans faire varier le cours du Bitcoin. Il a également décrit un scénario dans lequel l'entreprise lève 40 milliards de dollars de crédit et achète 30 milliards de dollars de Bitcoin, créant potentiellement un cycle de hausse des prix, de renforcement des garanties et de financement moins coûteux. Saylor prévoit que les prêts bancaires adossés aux avoirs liés au Bitcoin réduisent davantage la pression à la vente en donnant aux investisseurs accès à des liquidités sans liquider leurs positions.
Pourquoi c'est important
Strategy a développé une activité de financement que Saylor a estimée à 16 milliards de dollars de marché créé en 21 mois. Ses titres de préférence, dont le produit STRC, lèvent des capitaux pour acheter du Bitcoin tout en versant des dividendes aux investisseurs. Une émission supplémentaire pourrait soutenir les achats, mais elle rend aussi le modèle dépendant de la demande continue pour les instruments de crédit de Strategy et de ressources suffisantes pour honorer les obligations de dividendes.
Les projections de l'entreprise rendent les conditions de financement particulièrement importantes. Strategy vise environ 10,5 % d appreciation annuelle du Bitcoin afin de capter des rendements excédentaires pour les actionnaires ordinaires, tandis que Saylor a estimé qu'une appréciation annuelle d'environ 2 % pourrait permettre de respecter les engagements de dividendes selon le modèle financier. Strategy peut ajuster les dividendes, mobiliser ses réserves en dollars, racheter des titres ou vendre du Bitcoin si les conditions l'exigent.
Impact sur le marché
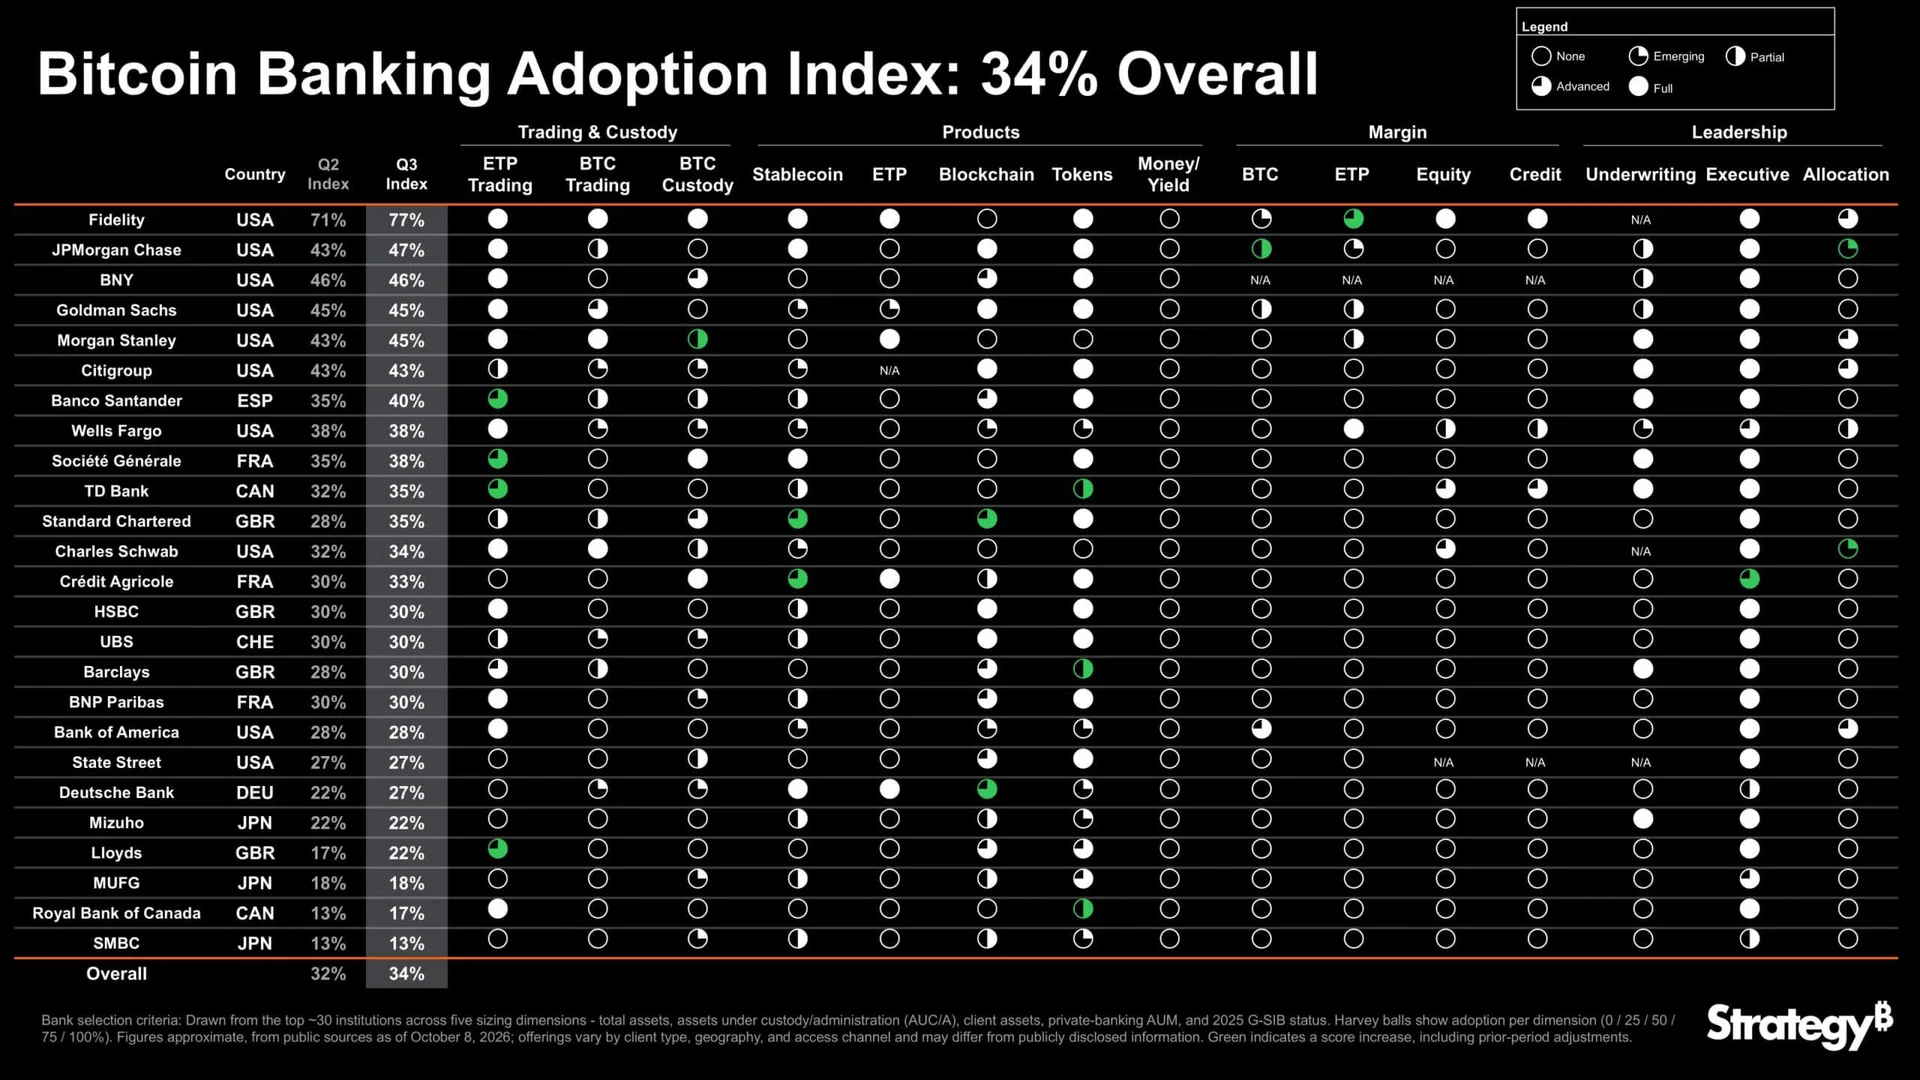
Saylor prévoit que les banques traditionnelles accordent des prêts adossés aux avoirs liés au Bitcoin, notamment au iShares Bitcoin Trust de BlackRock, ou IBIT. Il a cité JPMorgan, Morgan Stanley et Charles Schwab comme prêteurs potentiels. Ces prêts permettraient aux investisseurs de conserver leur exposition tout en obtenant des liquidités, affaiblissant ainsi l'incitation à vendre et soutenant potentiellement de nouveaux achats.
Les conditions de prêt restent la contrainte déterminante. Le Pledged Asset Line de Schwab permet aux investisseurs qualifiés d'emprunter contre des titres éligibles, mais la banque peut exiger le remboursement, relever les exigences de garantie et liquider les actifs nantis après un défaut.

Questions fréquemment posées
-
Comment le modèle de financement de Strategy soutiendrait-il la demande de Bitcoin ?
Strategy lève des capitaux grâce à des titres de préférence et utilise les fonds pour acheter du Bitcoin. Saylor estime que ces achats pourraient renforcer la valeur des garanties, réduire les spreads de financement et faciliter de nouvelles émissions de crédit.
-
Quelles hypothèses de croissance du Bitcoin soutiennent le modèle de dividendes de Strategy ?
Strategy vise environ 10,5 % d'appréciation annuelle du Bitcoin afin d'obtenir des rendements excédentaires pour les actionnaires ordinaires. Saylor a estimé qu'une appréciation annuelle d'environ 2 % pourrait permettre de respecter les engagements de dividendes selon le modèle.
-
Comment les prêts bancaires adossés aux avoirs en Bitcoin pourraient-ils changer le comportement des investisseurs ?
Les prêts pourraient fournir des liquidités aux investisseurs sans les obliger à vendre leurs positions dans les ETF Bitcoin. De meilleures conditions de crédit pourraient réduire la pression à la vente et inciter davantage d'investisseurs à conserver ou à augmenter leurs avoirs.
-
Quel risque le Pledged Asset Line de Schwab représente-t-il pour les détenteurs de Bitcoin ?
Schwab peut exiger le remboursement, relever sans préavis les exigences de garantie et liquider les titres nantis après le défaut de l'emprunteur. Une forte baisse du marché pourrait donc transformer une exposition au Bitcoin financée par emprunt en une vente forcée.
-
IBIT est-il actuellement éligible comme garantie pour une valeur de prêt donnée ?
Les publications de Schwab n'établissent pas qu'IBIT est éligible à une valeur de prêt-collateral spécifique. Saylor a présenté les mécanismes de prêt potentiellement impliquant l'ETF comme une future source de demande plutôt que comme une facility existante.

 Whale Alert
 CoinTelegraph
 Glassnode
 Lookonchain