


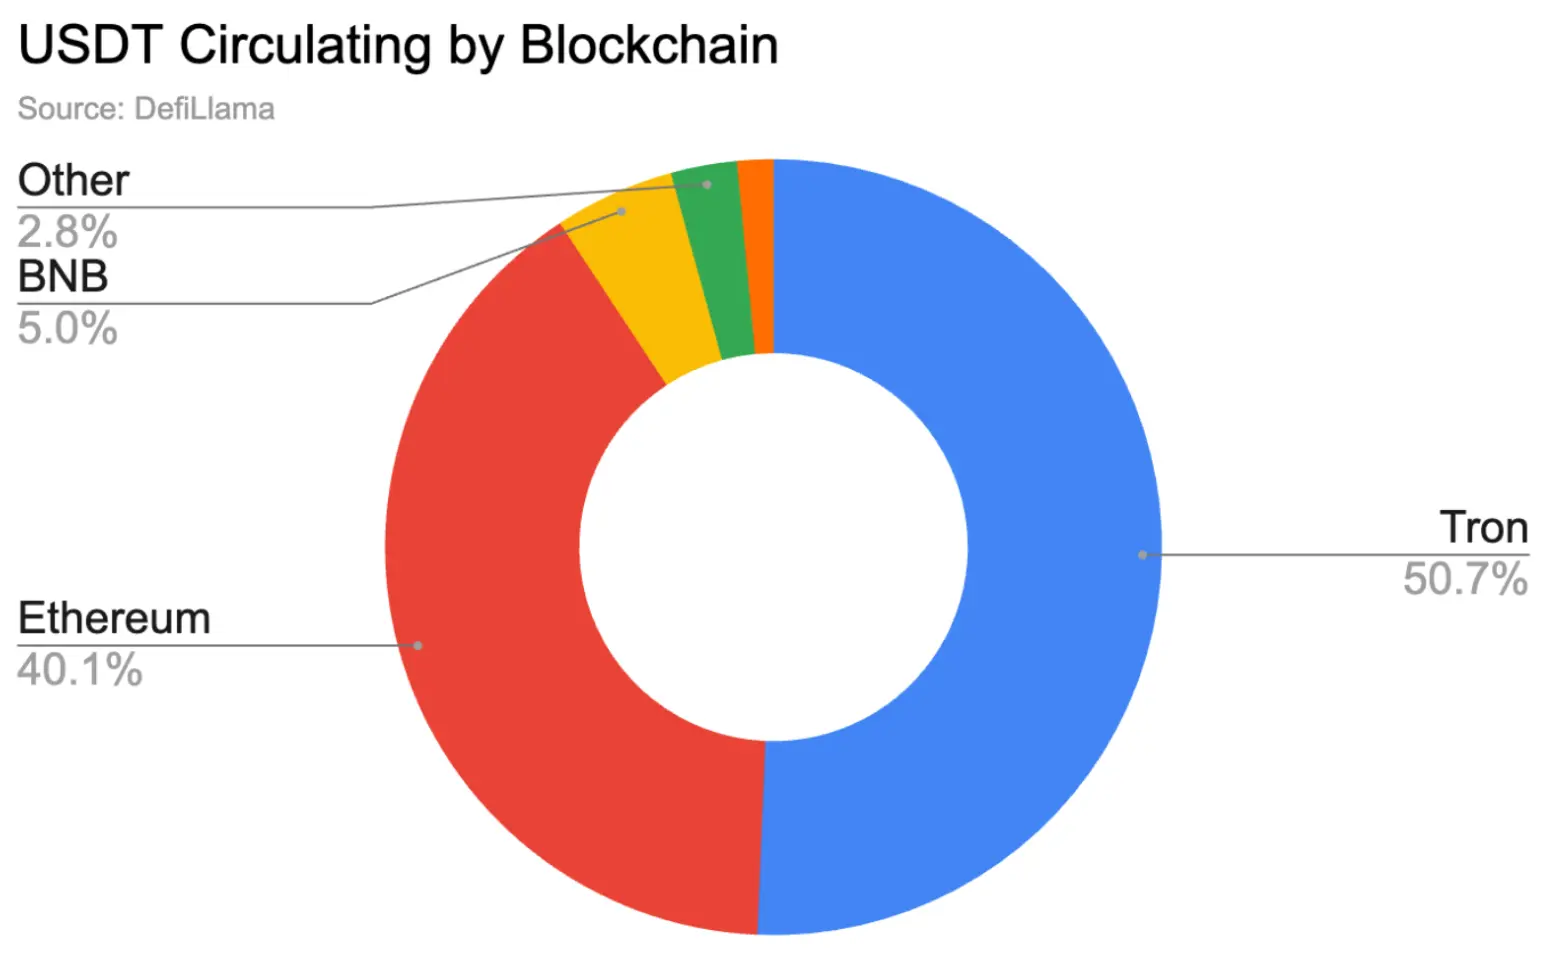
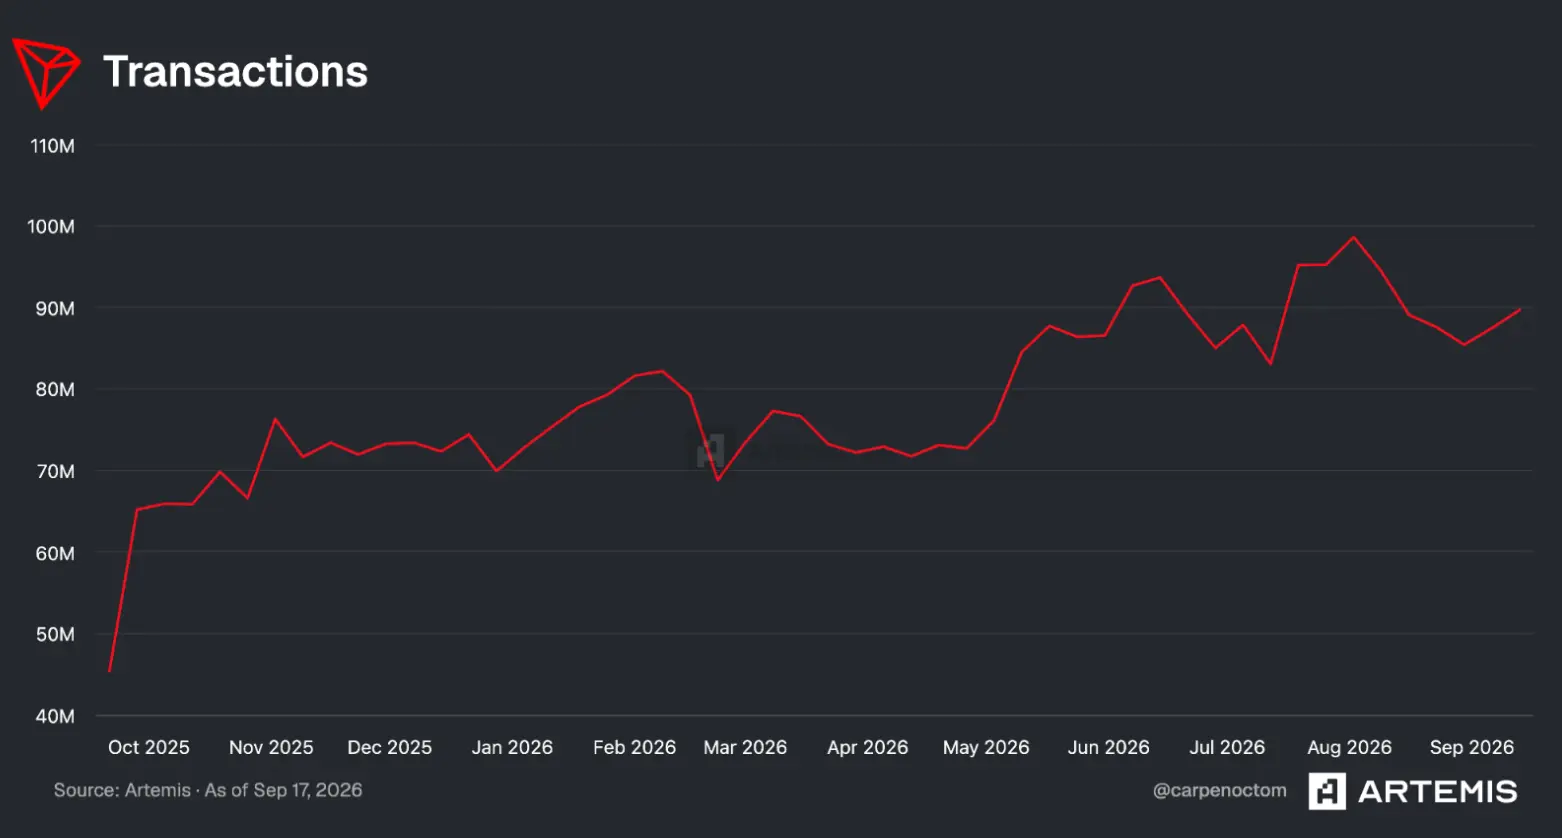
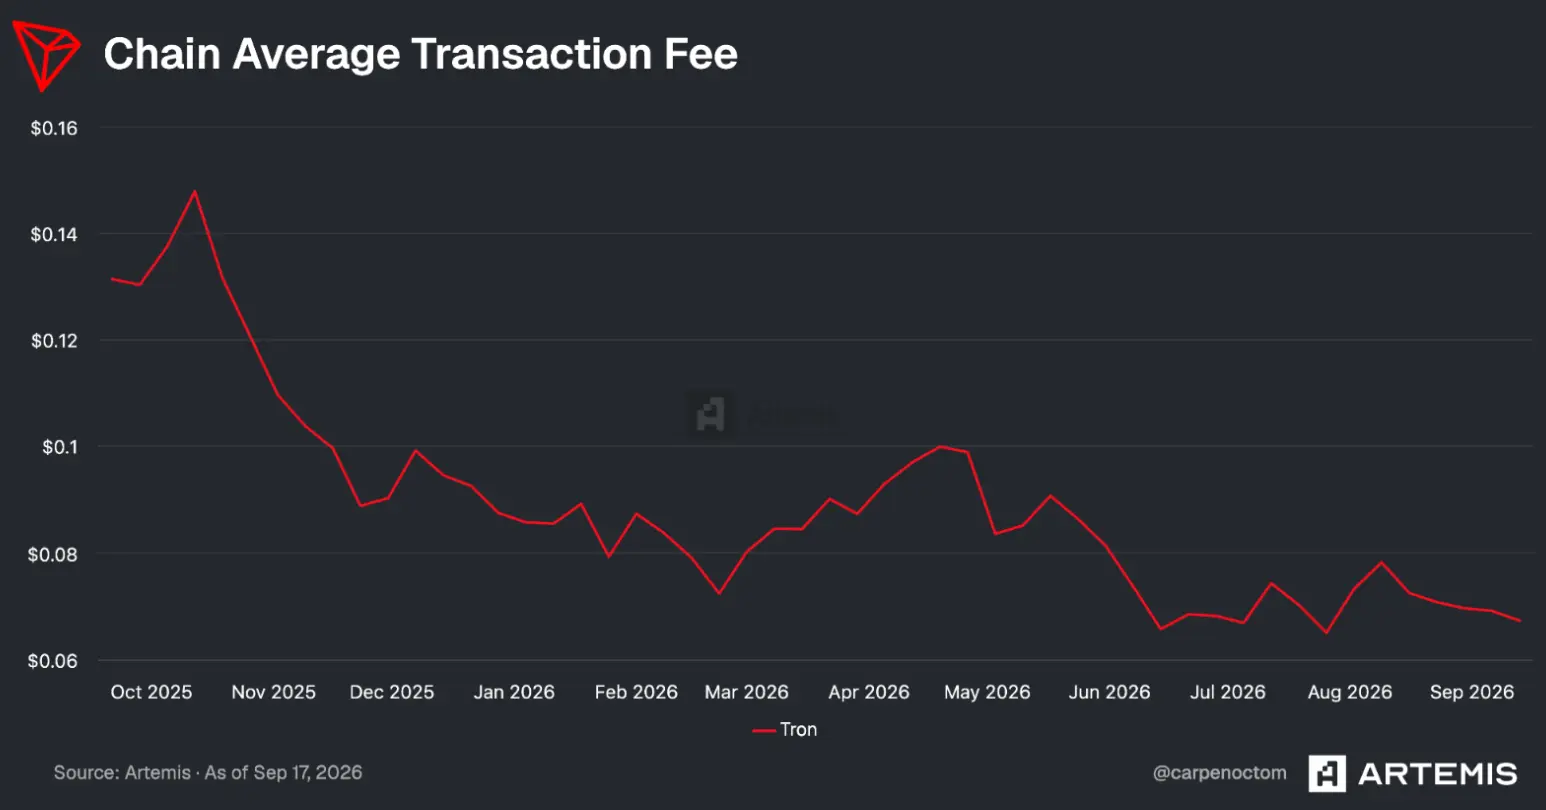
Tron traite désormais entre 150 et 190 milliards de dollars de transferts en stablecoins chaque semaine, ancrant un rôle de règlement en USDT qui a remodelé la thèse d'investissement du réseau depuis son lancement en 2018 en tant que projet de distribution de contenu. Les transactions hebdomadaires sur la chaîne ont grimpé vers des sommets records proches de 100 millions, alors même que les frais moyens on-chain sont tombés à environ sept cents, un creux pluriannuel. Ce repositionnement fait de Tron moins un concurrent du DeFi face à Ethereum et davantage une infrastructure de paiement pour le dollar sur les marchés émergents où un règlement rapide et peu coûteux compte plus qu'une programmabilité de pointe.
Pourquoi c'est important
La lecture structurelle est que Tron est devenu une infrastructure plutôt qu'une plateforme. Avec 27 Super Representatives opérant une preuve d'enjeu déléguée, la chaîne reste peu coûteuse et confirme rapidement, tandis que l'essentiel de son activité économique est désormais de l'USDT circulant entre portefeuilles plutôt que de l'exécution de contrats intelligents. La demande de TRX est directement liée à ce débit : les utilisateurs brûlent du TRX par transaction ou le mettent en staking pour obtenir des allocations quotidiennes de bande passante et d'énergie, de sorte que la hausse du règlement en stablecoins soutient mécaniquement le staking, la combustion et la participation à la gouvernance.
La clarté réglementaire apportée par le GENIUS Act, promulgué en juillet 2025, a renforcé ce rôle en offrant aux stablecoins de paiement un cadre fédéral couvrant les émetteurs, les réserves et la supervision. La publication interprétative conjointe de la SEC et de la CFTC en mars 2026, classant des actifs comme TRX parmi les « digital commodities », ajoute une couche supplémentaire de légitimité. Mais ces mêmes règles pourraient jouer en sens inverse : selon la façon dont se dessinent les restrictions sur les émetteurs et les stablecoins autorisés, Tron pourrait faire face à un vent contraire si l'accès à l'USDT se resserre.
Impact sur le marché
Le chiffre phare est le débit hebdomadaire de stablecoins de 150 à 190 milliards de dollars, mais le signal le plus durable est la compression des frais vers sept cents par transaction à un volume record. Cette combinaison, débit élevé et frais faibles, est exactement ce dont un rail de paiement a besoin, et elle explique pourquoi les adresses actives hebdomadaires de Tron grimpent vers des niveaux records au lieu de stagner dans une base d'utilisateurs étroite. Josh Olszewicz de Canary Capital articule le cas d'investissement autour de cette infrastructure, pariant sur l'institutionnalisation continue des stablecoins comme moyen de règlement plutôt que sur l'innovation au niveau applicatif.
Le point à surveiller ensuite est de savoir si les règles d'autorisation des émetteurs du GENIUS Act forcent une redistribution des stablecoins pouvant se régler sur Tron, et comment le Clarity Act proposé, qui répartirait la supervision entre la SEC et la CFTC, se présente dans sa forme finale.
Questions fréquemment posées
-
Quel volume de stablecoins Tron traite-t-il chaque semaine ?
Tron règle entre 150 et 190 milliards de dollars de transferts en stablecoins par semaine, l'essentiel de ce flux étant libellé en USDT.
-
Comment Tron génère-t-il des revenus grâce au règlement en stablecoins ?
Chaque transaction Tron consomme de la bande passante et de l'énergie, que les utilisateurs peuvent payer en brûlant du TRX ou en le mettant en staking pour obtenir des allocations quotidiennes, de sorte que la hausse du volume de règlement soutient mécaniquement le staking et la combustion de tokens.
-
Quel modèle de consensus Tron utilise-t-il ?
Tron fonctionne en preuve d'enjeu déléguée avec 27 Super Representatives élus produisant les blocs, ce qui permet à la chaîne de conserver des temps de confirmation rapides et des frais faibles par rapport aux réseaux à distribution plus large.
-
Comment le GENIUS Act affecte-t-il l'activité de stablecoins de Tron ?
Le GENIUS Act, promulgué en juillet 2025, a établi un cadre fédéral pour les stablecoins de paiement couvrant les émetteurs, les réserves et la supervision, ce qui légitime la demande de règlement sur Tron mais pourrait aussi restreindre les stablecoins autorisés à opérer sur le réseau.
-
Pourquoi la thèse d'investissement de Tron diffère-t-elle des autres layer-1 ?
Josh Olszewicz de Canary Capital soutient que Tron se comprend mieux comme une infrastructure de paiement pour le dollar plutôt que comme un concurrent du DeFi ou des applications grand public, de sorte que la thèse TRX est liée à l'institutionnalisation des stablecoins et au débit des transactions plutôt qu'à…

 Crypto News
 Lookonchain
 CryptoSlate
 CZ Binance
 CoinTelegraph