








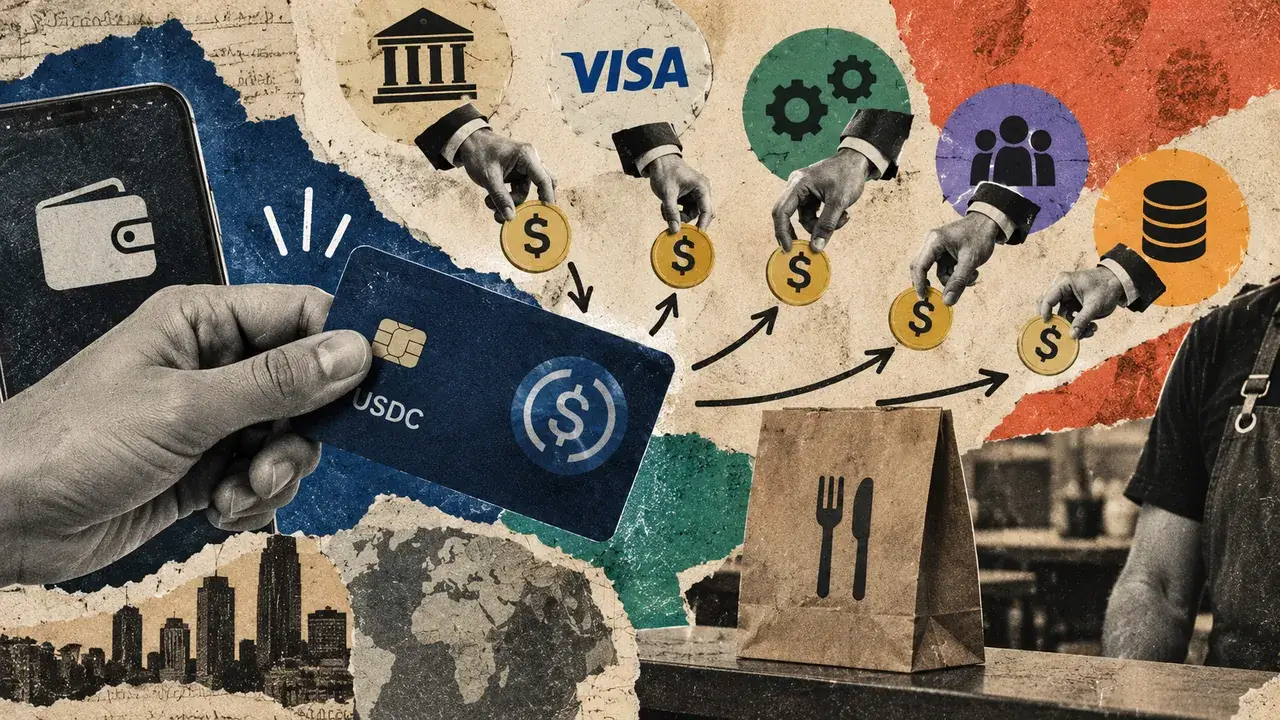


Visa a recensé plus de 160 programmes de cartes liés aux stablecoins au 1er octobre, avec un volume de paiements en hausse de près de 200 % sur un an. Ces cartes permettent aux clients de dépenser des USDC tandis que les commerçants reçoivent leur monnaie locale. Les restaurants et autres entreprises n'ont donc pas besoin d'accepter directement les cryptomonnaies. Le partenariat de Visa avec Bridge, racheté par Stripe en 2025, soutient ce modèle en Colombie en prenant en charge la conversion en pesos colombiens.
Pourquoi c'est important
Le paiement peut sembler simple au terminal, mais plusieurs entreprises peuvent se partager les revenus. L'application destinée au consommateur gère la relation, un émetteur réglementé fournit la carte, Visa relie les institutions, le prestataire de paiement du commerçant gère l'acceptation, et un prestataire de conversion ou de règlement peut s'intercaler. Les revenus peuvent provenir des commissions d'interchange, des frais de réseau et de traitement, des frais de transaction, des abonnements, de la conversion de devises et du financement du règlement.
Le financement par stablecoins ne supprime pas les coûts traditionnels des paiements par carte. Les prestataires doivent toujours gérer la prévention de la fraude, la conformité, le service client et les rétrofacturations. Bridge propose un produit de carte qui permet aux opérateurs de programmes de conserver 100 % des commissions d'interchange et de facturer des frais de transaction supplémentaires. Toutefois, le montant restant après les coûts d'exploitation et ceux des partenaires dépend des accords propres à chaque programme.
Impact sur le marché
Le calendrier du règlement crée une autre source de demande. Rain utilise une facilité de crédit renouvelable de Credit Coop pour honorer ses obligations de règlement envers Visa, puis achemine les recettes reçues des titulaires de cartes via des contrats intelligents afin de rembourser le principal et les intérêts. Visa affirme que ce dispositif a réduit les coûts d'emprunt de jusqu'à 30 % pour certains participants, même si les conditions et la répartition du risque de crédit ne sont pas divulguées.
Les récompenses sont soumises au même test de rentabilité. Les plafonds britanniques sur les commissions d'interchange laissent au maximum 20 pence sur un achat national admissible de 100 £ par carte de débit, tandis qu'une remise de 2 % coûterait 2 £ avant les dépenses d'exploitation. Les prestataires ont donc besoin d'abonnements, de frais de conversion, de mécanismes de blocage de jetons, de subventions externes ou de dépenses récurrentes des clients pour financer des récompenses généreuses.
L'avantage pour le client est le plus évident pour les personnes qui gagnent ou détiennent déjà des stablecoins et peuvent éviter des transferts répétés via une plateforme d'échange et une banque. Pour les autres, les marges de conversion et les frais de change peuvent annuler le bénéfice. La hausse des volumes montre l'adoption, mais ne prouve pas encore que les clients continuent d'utiliser ces cartes après la fin des incitations, ni que les prestataires gagnent régulièrement plus qu'ils ne dépensent pour les servir.

Questions fréquemment posées
-
Comment les cartes de stablecoins permettent-elles aux commerçants de recevoir leur monnaie locale ?
Le solde en USDC du client finance l'achat, tandis qu'un prestataire de conversion comme Bridge convertit le paiement afin que le commerçant reçoive sa monnaie locale via son prestataire de paiement habituel.
-
Quelles entreprises peuvent percevoir des frais sur un paiement par carte de stablecoins ?
Les participants potentiels comprennent l'émetteur de la carte, le portefeuille ou la marque de carte, Visa, le prestataire de paiement du commerçant, les sociétés de conversion et les prêteurs chargés du règlement. Leurs revenus peuvent inclure l'interchange, les frais de traitement, les abonnements, les frais de…
-
Pourquoi les programmes de cartes de stablecoins ont-ils besoin d'un financement du règlement ?
Les obligations liées aux cartes peuvent arriver à échéance avant que les fonds du client n'aient terminé leur parcours dans le système. Des prestataires comme Rain peuvent utiliser un crédit renouvelable pour financer le règlement auprès de Visa, puis rembourser l'emprunt avec les recettes reçues des titulaires de…
-
Les remises en stablecoins peuvent-elles être financées uniquement par l'interchange ?
Pas toujours. Un achat admissible de 100 £ par carte de débit au Royaume-Uni peut générer au maximum 20 pence d'interchange selon le plafond cité, tandis qu'une remise de 2 % coûterait 2 £ avant les dépenses d'exploitation.
-
Quand une carte de stablecoins peut-elle faire économiser de l'argent aux clients ?
L'avantage est le plus évident pour les personnes qui gagnent ou détiennent déjà des stablecoins et peuvent éviter certains transferts via une plateforme d'échange et une banque. Les marges de conversion, les abonnements, les frais de carte et les coûts de change peuvent réduire ou supprimer les économies.

 CoinDesk
 CoinTelegraph
 Crypto News
 TheBlock