










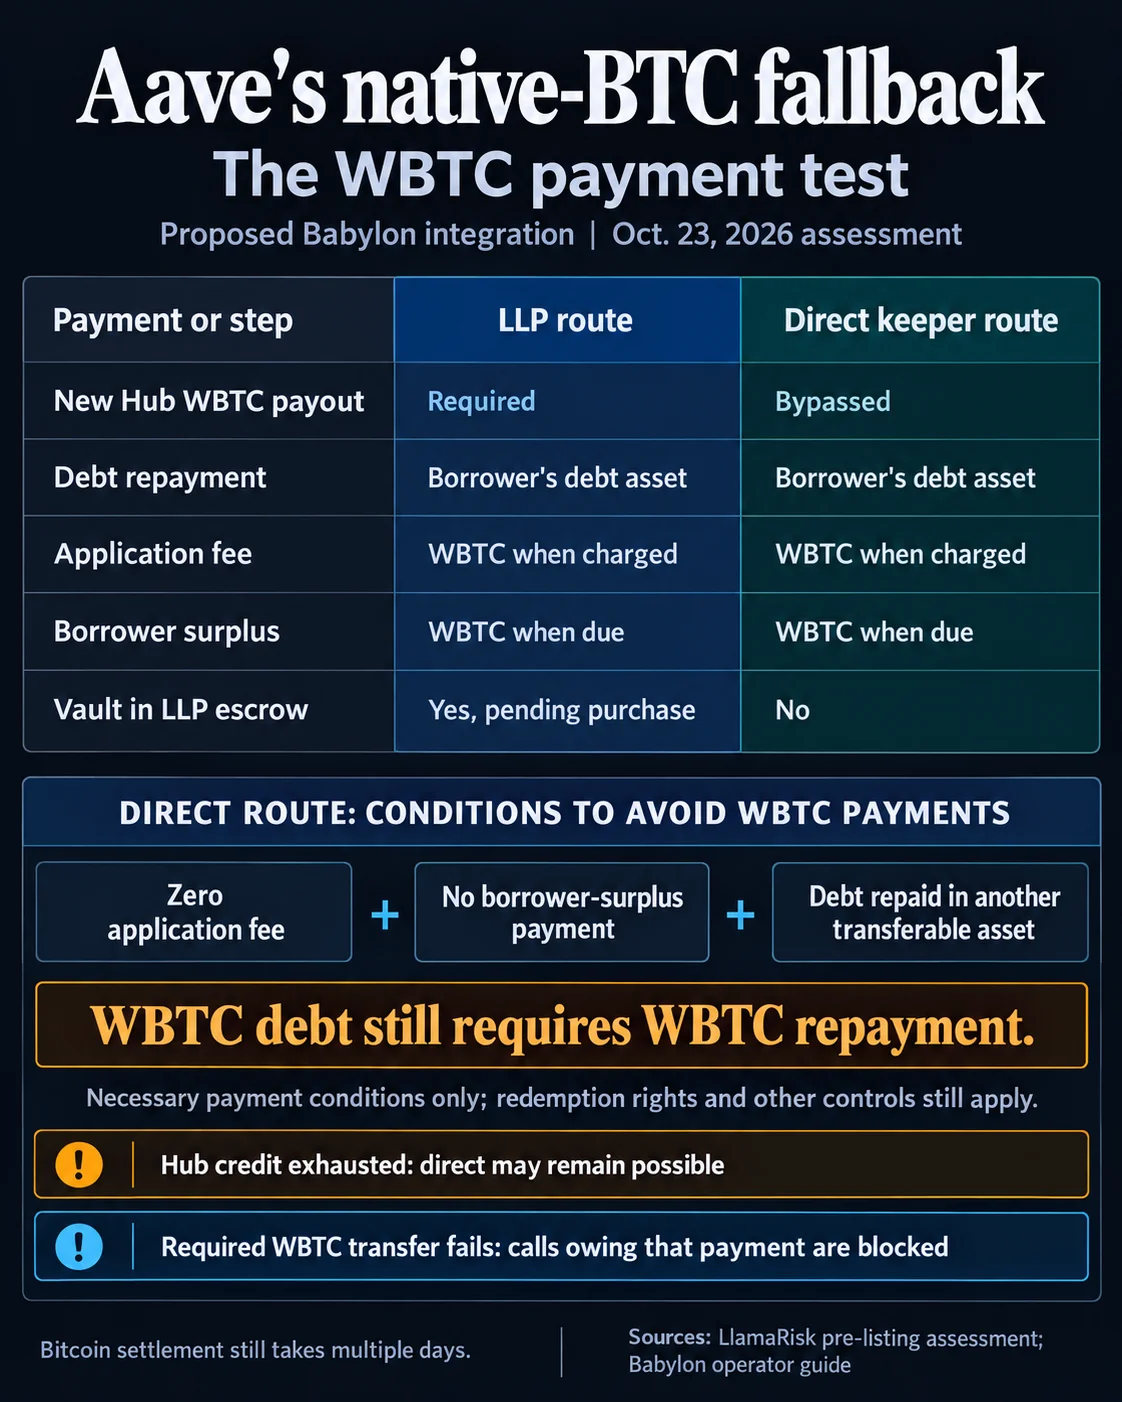
A análise pré-listagem da LlamaRisk de 23 de outubro indica que o mercado de Bitcoin nativo proposto pela Babylon para o Aave V4 ainda depende do WBTC para alguns pagamentos de liquidação. Uma via direta para o keeper pode contornar a restrição de financiamento em WBTC do Hub, mas não elimina a necessidade de reembolsar a dívida ou cobrir qualquer taxa de aplicação e pagamento do excedente do mutuário. Os endereços publicados, verificados a 25 de outubro, ainda apontavam para a Sepolia em vez da mainnet da Ethereum.
Por que é importante
A proposta mantém o BTC nativo em cofres Bitcoin enquanto o Aave acompanha a garantia através de um registo contabilístico interno ERC-20 restrito. Pela via do Liquidation Liquidity Provider, um liquidador externo reembolsa a dívida do mutuário e recebe WBTC do Hub partilhado através do componente de liquidação BTCVaultSwap. O cofre apreendido permanece em custódia enquanto um comprador elegível trata do resgate na Bitcoin.
A via direta foi desenhada para um keeper autorizado com os direitos de resgate de Bitcoin comprometidos no cofre. Esse keeper pode financiar o reembolso da dívida por conta própria e levar o cofre a resgate sem o pagamento financiado pelo Hub ou o passo de custódia. O contraponto é um conjunto mais estreito de operadores elegíveis, cada um dos quais deve deter os ativos exigidos e financiar o processo de prova e contestação de Bitcoin, que demora vários dias.
Impacto no mercado
A dependência de pagamento mantém-se mesmo quando a taxa de aplicação é definida como zero e nenhum pagamento de equidade ao mutuário é devido. Um empréstimo denominado em WBTC exige sempre reembolso em WBTC. Se um cofre inteiro for apreendido e o seu valor exceder a dívida liquidada, o keeper pode também dever ao mutuário um excedente em WBTC ao desconto da bonificação de liquidação.
A LlamaRisk recomenda uma linha de crédito inicial de 100 WBTC no Core Hub para o BTCVaultSwap, separada do limite de garantia proposto de 300 BTC. O lançamento descrito na avaliação começaria com 10 mutuários em lista de permissão e 50 cofres. As definições finais de taxas, ativos de dívida e composição dos cofres determinarão até onde pode chegar a alternativa direta, enquanto qualquer alteração de taxas exigiria uma atualização de parâmetros da Babylon com time-lock.

Perguntas frequentes
-
Por que o mercado Aave da Babylon ainda precisa de WBTC para liquidações?
O WBTC é necessário para reembolsar um empréstimo denominado em WBTC e pode também cobrir a taxa de aplicação da Babylon ou um pagamento do excedente ao mutuário. A via direta não elimina essas exigências de transferência.
-
Em que difere a via de liquidação direta da via LLP?
A via direta permite que um keeper autorizado financie o reembolso e leve o cofre apreendido a resgate de Bitcoin sem pagamento financiado pelo Hub ou passo de custódia. A via LLP usa o Hub partilhado para pagar um liquidador externo em WBTC.
-
O que acontece quando o Hub do Aave esgota a capacidade de WBTC?
Um keeper com os ativos exigidos e direitos de resgate de Bitcoin pode potencialmente financiar a liquidação fora do Hub. Essa alternativa restringe a participação a operadores elegíveis capazes de financiar a transação.
-
Por que pode surgir um pagamento de excedente ao mutuário durante a liquidação?
Cada cofre Bitcoin é indivisível. Se um liquidador apreender um cofre inteiro e liquidar a dívida do mutuário antes de consumir o valor do cofre, o valor restante pode gerar um pagamento de equidade em WBTC ao mutuário.
-
A integração Aave da Babylon já chegou à mainnet da Ethereum?
A avaliação indicou que os contratos de integração ainda não tinham sido implantados na mainnet da Ethereum. Os endereços publicados, verificados a 25 de outubro, foram identificados como implantações na testnet Sepolia.

 CoinDesk
 WuBlockchain
 CoinTelegraph
 WatcherGuru
 Crypto Rank News