








 CoinDesk
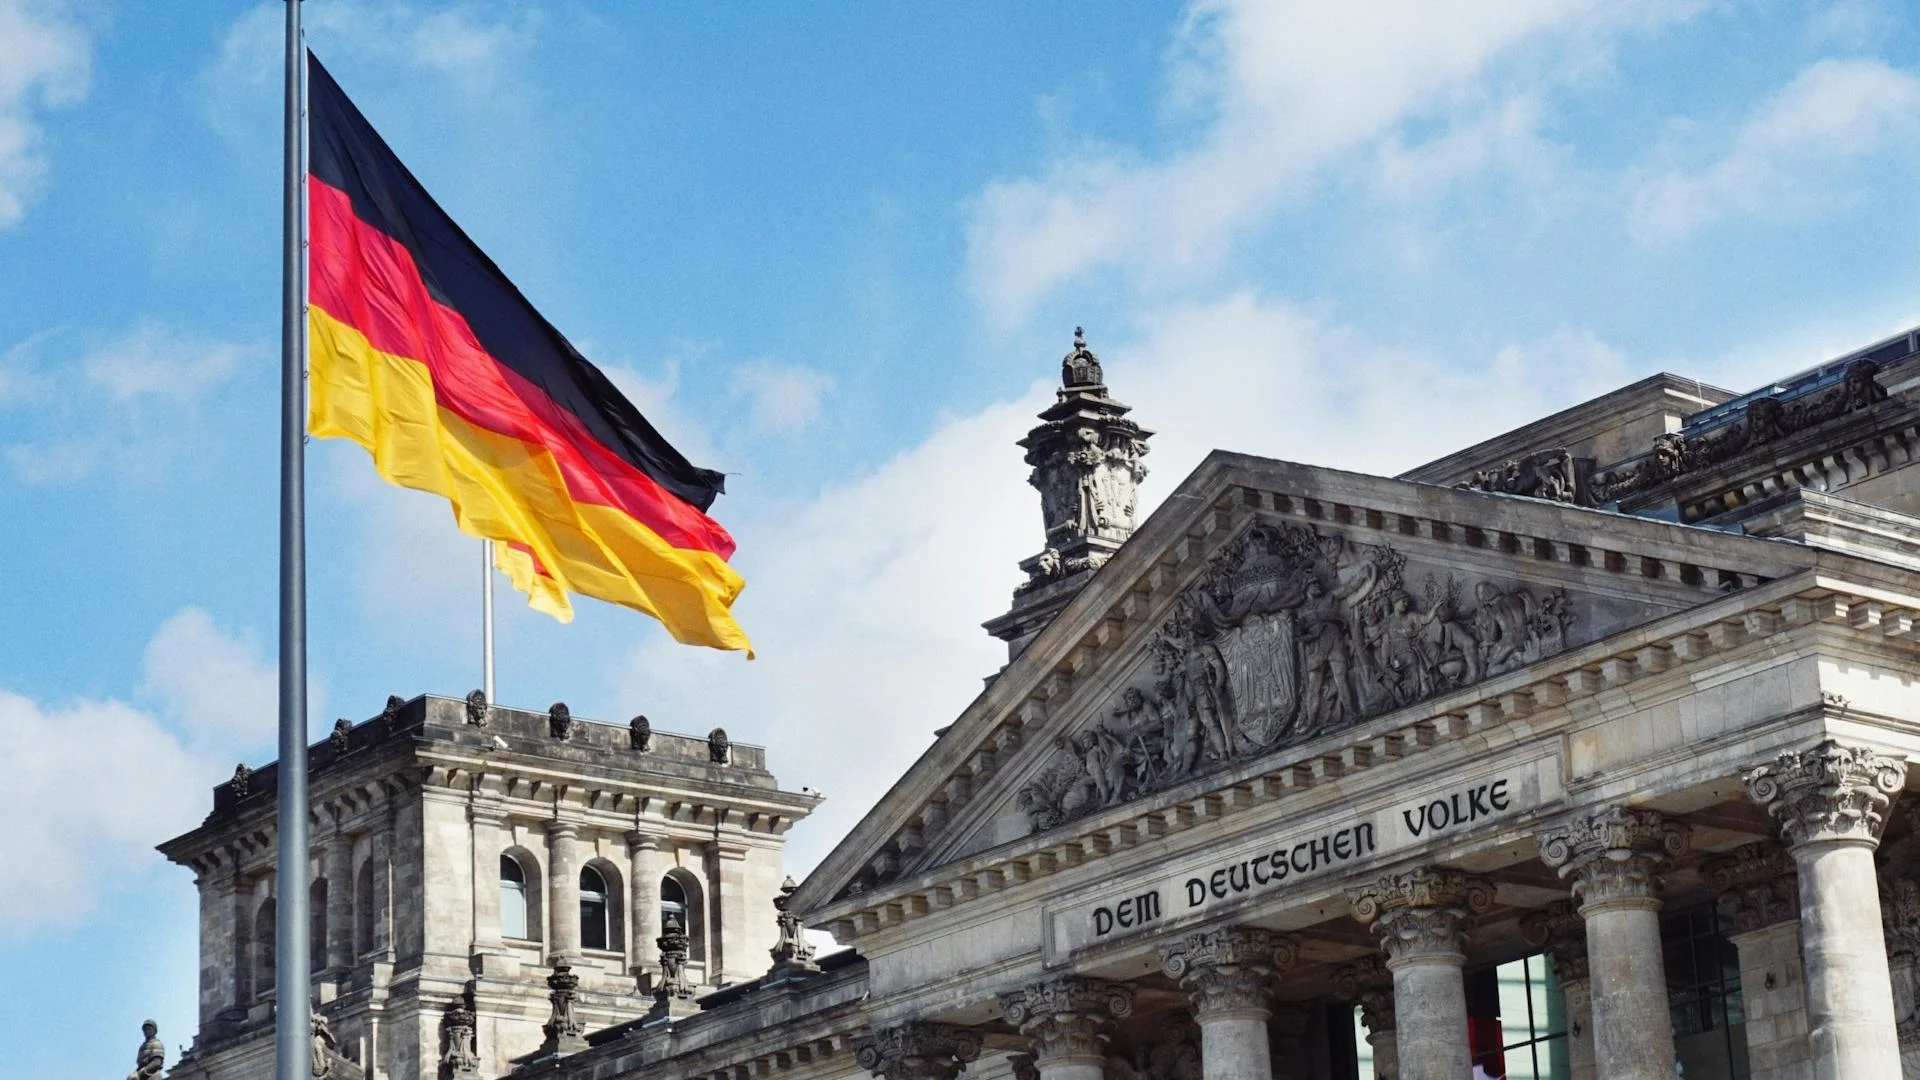


O Ministério Federal das Finanças da Alemanha elaborou um projeto de lei que revogaria a venda isenta de criptoativos detidos por mais de 12 meses. A proposta, da autoria do ministério do vice-chanceler Lars Klingbeil e noticiada pelo jornal alemão Die Welt, tornaria tributáveis as mais-valias sobre bitcoin, ether e outras criptomoedas adquiridas após 31 de dezembro de 2026, independentemente do período de detenção. O Ministério das Finanças projeta cerca de 160 milhões de euros de receita adicional em 2028, subindo para aproximadamente 350 milhões de euros anuais até 2031.
Porquê é relevante
A regra atual da Alemanha, venda isenta de impostos após uma detenção de 12 meses, tem sido frequentemente apontada como um fator favorável à acumulação de longo prazo, em particular entre compradores de retalho e family offices que mantiveram BTC e ETH em cold storage durante anos. Eliminar essa isenção remove um incentivo comportamental precisamente no momento em que outras jurisdições da UE ainda debatem como classificar ativos digitais. O projeto integra também o rendimento de empréstimos e staking no regime de mais-valias, estreitando a diferença entre deter moedas e emprestá-las. NFTs, algumas stablecoins, security tokens e certos tokens de ativos do mundo real ficam fora do novo regime.
Impacto no mercado
Para os traders alemães de curto prazo, a mudança é neutra ou um alívio: são atualmente tributados às taxas do IRS pessoal, com um escalão máximo de 45%, enquanto a nova taxa fixa de retenção de 25% prevista no projeto será inferior para muitos. Para os detentores de longo prazo, a leitura é bearish: a vantagem do período de detenção que sustentava a tese de acumulação do país desaparece. A lei entra em vigor em janeiro de 2027, com as plataformas obrigadas a iniciar a retenção em 2028, dando às corretoras e custodiantes um ano para atualizar os sistemas de reporte. Os fornecedores podem usar preços de compra e datas de aquisição fornecidos pelos clientes quando os ativos circulam entre plataformas; investidores sem registos enfrentam a taxa fixa de 25%.


Perguntas frequentes
-
Quando entrará em vigor a nova regra fiscal sobre criptoativos na Alemanha?
O projeto de lei entraria em vigor em janeiro de 2027, com as plataformas de criptoativos obrigadas a iniciar a retenção automática de impostos em 2028.
-
Que ativos serão abrangidos pelo novo imposto sobre criptoativos na Alemanha?
As mais-valias sobre bitcoin, ether e outras criptomoedas adquiridas após 31 de dezembro de 2026 serão tributadas independentemente do período de detenção. NFTs, algumas stablecoins, security tokens e certos tokens RWA ficam fora do novo regime.
-
Que receita espera a Alemanha obter com esta alteração?
O Ministério das Finanças projeta cerca de 160 milhões de euros de receita fiscal adicional em 2028, subindo para aproximadamente 350 milhões de euros anuais até 2031.
-
As detenções de criptoativos anteriores a 2027 continuarão a beneficiar da isenção de 12 meses?
Sim. As criptomoedas compradas antes de 31 de dezembro de 2026 mantêm-se sob as regras atuais, incluindo a venda isenta após um período de detenção de 12 meses.
-
Como serão tratados os traders de curto prazo sob as novas regras alemãs?
Muitos traders de curto prazo pagam atualmente taxas do IRS pessoal com um escalão máximo de 45%, enquanto a nova taxa fixa de retenção de 25% será mais baixa para traders ativos.
 TheBlock
 WatcherGuru
 WuBlockchain
 CoinTelegraph