








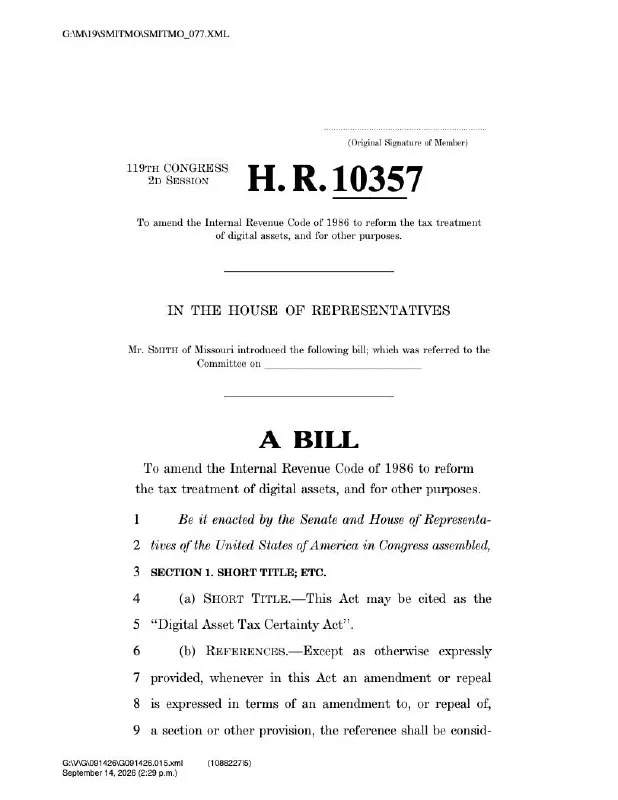
A Comissão de Meios e Formas da Câmara divulgou um pacote fiscal sobre cripto de 114 páginas antes da sessão de análise de quarta-feira, omitindo qualquer enquadramento sobre a tributação de recompensas de mineração e staking. A omissão retira o que era o ponto mais aguardado da agenda legislativa para operadores de proof-of-work, stakers individuais e protocolos de staking líquido, todos os quais têm navegado pelas orientações do IRS por analogia há anos.
Porquê é relevante
A reforma fiscal sobre cripto aguarda uma base federal desde pelo menos o último Congresso. O rascunho de Meios e Formas abrange a comunicação por intermediários, a paridade de wash-sale e algumas clarificações definicionais, mas contorna a questão da receção construtiva, que está no cerne das recompensas de staking, e a disputa sobre contabilidade de inventário em torno das moedas mineradas. Todos os protocolos, validadores e mineradores que construíram fluxos de conformidade em torno dos rascunhos de discussão elaborados pela equipa técnica da Comissão Mista de Tributação têm agora de continuar à espera, e a manta de retalhos do tratamento a nível estadual vai fazendo o trabalho entretanto.
Impacto no mercado
A maior leitura vai para stakers e mineradores que se tinham posicionado para uma linguagem clara sobre eventos tributáveis. Mesas de staking institucional, produtos de staking hospedados em bolsas e validadores individuais enfrentam um cálculo inalterado até o Congresso avançar. Os protocolos de staking líquido, em particular, perdem a janela de clareza de curto prazo que tinham incorporado nos seus planos de expansão. Acompanhe a sessão de análise de quarta-feira quanto a emendas em plenário sobre o tratamento das recompensas; é aí que reside agora a disputa substantiva.
Perguntas frequentes
-
O que está no pacote fiscal sobre cripto da Comissão de Meios e Formas da Câmara?
O rascunho de 114 páginas abrange a comunicação por intermediários, a paridade de wash-sale e algumas clarificações definicionais. A tributação das recompensas de mineração e staking ficou de fora.
-
Porque é que deixar de fora as recompensas de staking é relevante?
A receção construtiva das recompensas de staking continua por resolver a nível federal. Validadores, produtos de staking hospedados em bolsas e protocolos de staking líquido têm navegado pelas orientações do IRS por analogia.
-
E quanto aos mineradores e às recompensas de mineração?
A contabilidade de inventário das moedas mineradas permanece na manta de retalhos. O rascunho não abordou a forma como os mineradores reconhecem o rendimento quando recebem recompensas de bloco.
-
Poderão ser acrescentados temas de staking ou mineração durante a sessão de análise?
As emendas em plenário continuam a ser possíveis durante a sessão de análise de quarta-feira. É aí que reside agora a disputa substantiva sobre o tratamento das recompensas.
-
Quem é mais afetado pela omissão?
Mesas de staking institucional, validadores individuais, protocolos de staking líquido e mineradores tinham-se posicionado para uma linguagem clara sobre eventos tributáveis e enfrentam agora um cenário de conformação inalterado até o Congresso avançar.

 TheBlock
 WatcherGuru
 CoinDesk
 Crypto News
 CryptoSlate