


 CryptoSlate
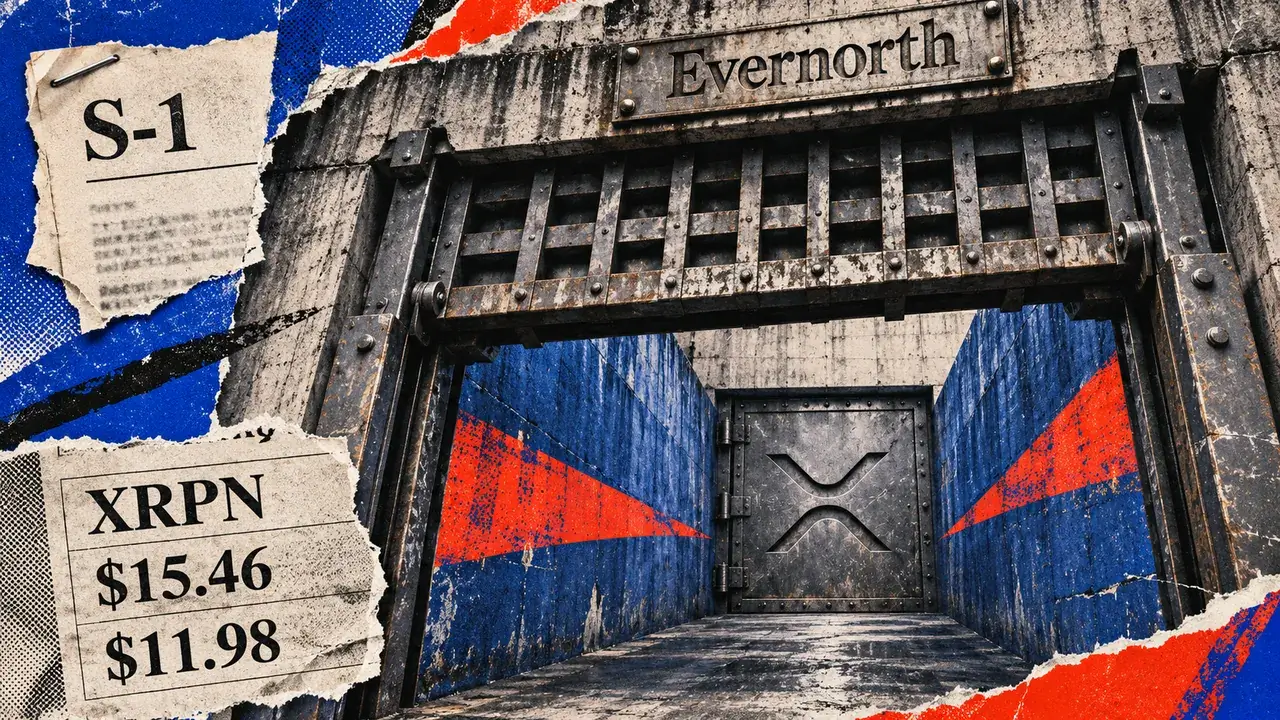

Evernorth’un Cantor Fitzgerald iştiraki için yaptığı yeniden satış tescili 30 Ekim’de yürürlüğe girerek olası bir hisse satış finansmanı için koşullardan birini karşıladı. XRPN’nin 3 Kasım’daki 11,98 dolarlık kapanış fiyatıyla, başlangıçta izin verilen 5.218.935 hisse, indirim ve giderler öncesinde yaklaşık 63 milyon dolara karşılık geliyor. Bu tutar, 22 Ekim’deki 15,46 dolarlık referans fiyata göre yaklaşık 18 milyon dolar daha düşük.
Neden önemli
Bu finansman imkânı, Evernorth’un XRP hazinesi için olası bir kaynak; XRP satın alma taahhüdü değil. Şirketin 26 Ekim tarihli duyurusunda, imkânın 22 Ekim kapanış fiyatından tamamen kullanılması hâlinde yaklaşık 80 milyon dolar brüt gelir elde edilebileceği belirtilmişti. Taahhüt hisse adedi üzerinden belirlendiği için hisse fiyatındaki düşüş, aynı hisse izninin temsil ettiği geliri azaltıyor.
Alım koşulları da kullanılabilir nakit miktarını etkiliyor. Cantor, ilgili alım dönemindeki hacim ağırlıklı ortalama fiyatın genellikle %97’sini öder; bu, ortalama fiyata kıyasla %3 indirim demek. Alımlar genellikle işlem hacminin %20’si, şirketin bildirimdeki tahmini ve %4,99’luk gerçek faydalanıcı mülkiyet sınırıyla kısıtlanıyor. Ayrıca 521.893,50 dolarlık peşin taahhüt ücreti ile bağımsız ve nitelikli aracı kurum için ayrı olarak alınan 200.000 dolarlık ücret dâhil olmak üzere masraflar net geliri düşürüyor.
Piyasa etkisi
XRP fiyatı 1,28 dolarda sabit kabul edildiğinde, 3 Kasım hisse fiyatına dayalı hesaplama yaklaşık 48,8 milyon XRP’ye denk geliyor. 22 Ekim referans fiyatı kullanıldığında ise yaklaşık 63,0 milyon XRP ediyor. Bunlar, finansman maliyetleri ve tahsis tercihleri öncesindeki örnek dönüşümlerdir. Evernorth, gelirin XRP alımları ve ürün geliştirme dâhil kurumsal amaçlarla kullanılabileceğini söyledi; ancak finansman gelirinin tamamını token alımlarına ayıracağını taahhüt etmedi.
Tescilin yürürlüğe girmesi tek başına hisse satıldığını, nakdin hesaba geçtiğini veya XRP alındığını göstermiyor. Yeni talebin en açık teyidi, finansman gelirini XRP alımlarına bağlayan tarihli bir şirket açıklaması olur. Cantor’un daha sonra yapacağı yeniden satışlar ayrı işlemlerdir; bu satışlardan elde edilen gelir Evernorth’a değil, Cantor’a gider.
Sıkça sorulan sorular
-
XRPN’nin hisse fiyatındaki düşüş finansman hesabını nasıl değiştirdi?
Başlangıçta izin verilen 5.218.935 hisse, 3 Kasım’daki 11,98 dolarlık kapanış fiyatıyla yaklaşık 63 milyon dolara; 22 Ekim’deki 15,46 dolarlık referans fiyatla ise yaklaşık 81 milyon dolara denk geliyor.
-
Tescilin yürürlüğe girmesi Evernorth’un XRP aldığını doğruluyor mu?
Hayır. Tescilin yürürlüğe girmesi koşullardan birini karşılıyor, ancak hisselerin satıldığını, gelirin tahsil edildiğini veya XRP alındığını göstermiyor.
-
Cantor’un alım fiyatı gelirleri nasıl etkiliyor?
Cantor, ilgili alım dönemindeki hacim ağırlıklı ortalama fiyatın genellikle %97’sini ödüyor. Bu, ortalama fiyata kıyasla %3 indirim demek.
-
Finansman imkânı kapsamındaki alımlara hangi sınırlar uygulanıyor?
Alımlar genellikle işlem hacminin %20’si, Evernorth’un bildirimdeki tahmini ve %4,99’luk gerçek faydalanıcı mülkiyet sınırıyla kısıtlanıyor.
-
Hangi açıklama yeni XRP talebini ortaya koyar?
Finansman imkânı kapsamındaki hisse satışlarından elde edilen geliri alınan XRP’ye bağlayan tarihli bir şirket açıklaması, finansman ile token alımları arasındaki ilişkiyi belgeler.
 Crypto News
 Crypto Rank News
 CoinTelegraph
 CoinDesk
 TheBlock
 Lookonchain