


 CoinDesk
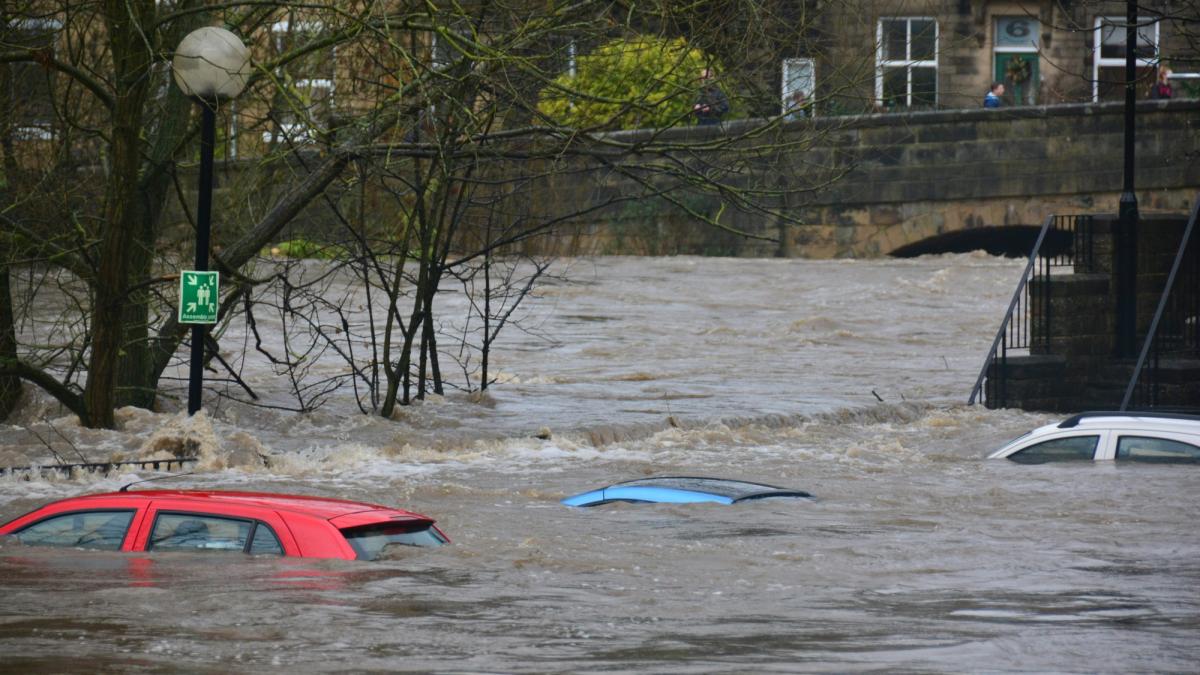
Doğal afetler geçen yıl 220 milyar dolarlık ekonomik kayba yol açarken sigorta yalnızca 107 milyar doları karşıladı. Bu durum hanehalkları, şirketler ve hükümetler için 113 milyar dolarlık bir koruma açığı bıraktı. Bu ortamda Bermuda merkezli hukuk firması Harneys ile tokenleştirme platformu dropRWA, yasal mülkiyetin onchain kaydedileceği katastrofi tahvillerini 2027'nin başında ihraç etmeyi planlıyor. Yapı, daha küçük mülkiyet birimleri üzerinden erişimi genişletmek üzere tasarlanırken menkul kıymet, sigorta ve yatırımcı koruması kurallarına tabi olmaya devam edecek.
Neden önemli
Katastrofi tahvilleri, sigortacıların kasırga, orman yangını ve deprem gibi olayların finansal riskini sermaye piyasası yatırımcılarına devretmesini sağlıyor. Artemis'e göre piyasanın haziran ayında dolaşımdaki toplam büyüklüğü 65,6 milyar dolara ulaşırken yeni ihraçlar ikinci çeyrekte 11,3 milyar dolarla kayıtlardaki en yüksek çeyreklik toplamı gördü.
Ek risk sermayesine duyulan ihtiyaç, Asya-Pasifik bölgesinde özellikle yüksek. OECD, bölgedeki afet kayıplarının %91'inin 2023'te sigortasız kaldığını belirtti. Sınırlı hasar verileri ve belirsiz katastrof modelleri, yüksek riskli teminatların sigortacılar ve reasürörler tarafından fiyatlandırılmasını zorlaştırabiliyor.
Geleneksel katastrofi tahvili teklifleri büyük ölçüde uzman fonlara ve büyük kurumlara hizmet etti. Bu tekliflerin çoğu 250.000 dolar veya daha yüksek asgari yatırım gerektiriyor. Tokenleştirilmiş bir mülkiyet kaydı, daha küçük intifa paylarını destekleyebilir ve uzman sigortacıların Güneydoğu Asya'da sel veya tayfun teminatı gibi tek bir tanımlı risk etrafında sermaye toplamasına olanak tanıyabilir.
Piyasa etkisi
Teklif, katastrofi teminatını geleneksel bir bireysel yatırımcı ürününe dönüştürmüyor. Hearns'ten Henry Tucker, sermayenin başka bir yatırımcıya karşı bahis anlamına gelmek yerine tanımlanmış bir sigorta riskine tamamen tahsis edilmeye devam edeceğini söyledi. Teminat kapsamındaki olay gerçekleştiğinde yatırımcılar yine sermayelerini kaybetme olasılığıyla karşı karşıya kalacak.
Tokenleştirme ayrıca kasırga, sel veya orman yangınlarının maliyetini düşürmeyecek ve daha ucuz sigortayı garanti etmeyecek. Olası etkisi piyasa erişimiyle sınırlı. Daha küçük ve ayrıntılı mülkiyet birimleri, aşırı kayıpları karşılamak üzere tasarlanmış bir piyasaya daha fazla yatırımcı çekebilir.
Sıkça sorulan sorular
-
Harneys ve dropRWA ne ihraç etmeyi planlıyor?
Şirketler, 2027'nin başında Bermuda'da tokenleştirilmiş katastrofi tahvilleri ihraç etmeyi planlıyor. Tokenlar, menkul kıymet, sigorta ve yatırımcı koruması kurallarına tabi olan katastrofi tahvilinin yasal mülkiyetini temsil edecek.
-
Haberde açıklanan afet sigortası açığı ne kadar?
Doğal afetler geçen yıl 220 milyar dolarlık ekonomik kayba yol açarken sigorta 107 milyar doları karşıladı. Bu, toplam kayıplarla sigortalı kayıplar arasında 113 milyar dolarlık bir açık anlamına geliyor.
-
Katastrofi tahvilleri riski nasıl devreder?
Katastrofi tahvilleri kasırga, orman yangını ve deprem gibi olayların finansal riskini sigortacılardan sermaye piyasası yatırımcılarına devreder. Yatırımcılar, tanımlanmış bir sigorta riskini karşılamak üzere sermaye taahhüt eder.
-
Tokenleştirme katastrofi tahvillerine erişimi neden genişletebilir?
Geleneksel katastrofi tahvili tekliflerinin çoğu 250.000 dolar veya daha yüksek asgari yatırım gerektiriyor. Daha küçük tokenleştirilmiş intifa payları, düzenlemelere tabi kalırken daha geniş bir yatırımcı grubunun katılımını sağlayabilir.
-
Yatırımcılar tokenleştirilmiş katastrofi tahvilleri üzerinden para kaybedebilir mi?
Evet. Sermaye tamamen tanımlanmış bir sigorta riskine tahsis edilir ve teminat kapsamındaki afet gerçekleştiğinde yatırımcılar para kaybedebilir. Tokenleştirme, katastrofi riskini risksiz hale getirmez.
 TheBlock
 WatcherGuru
 WuBlockchain
 Crypto News
 Crypto Rank News