


 CryptoSlate

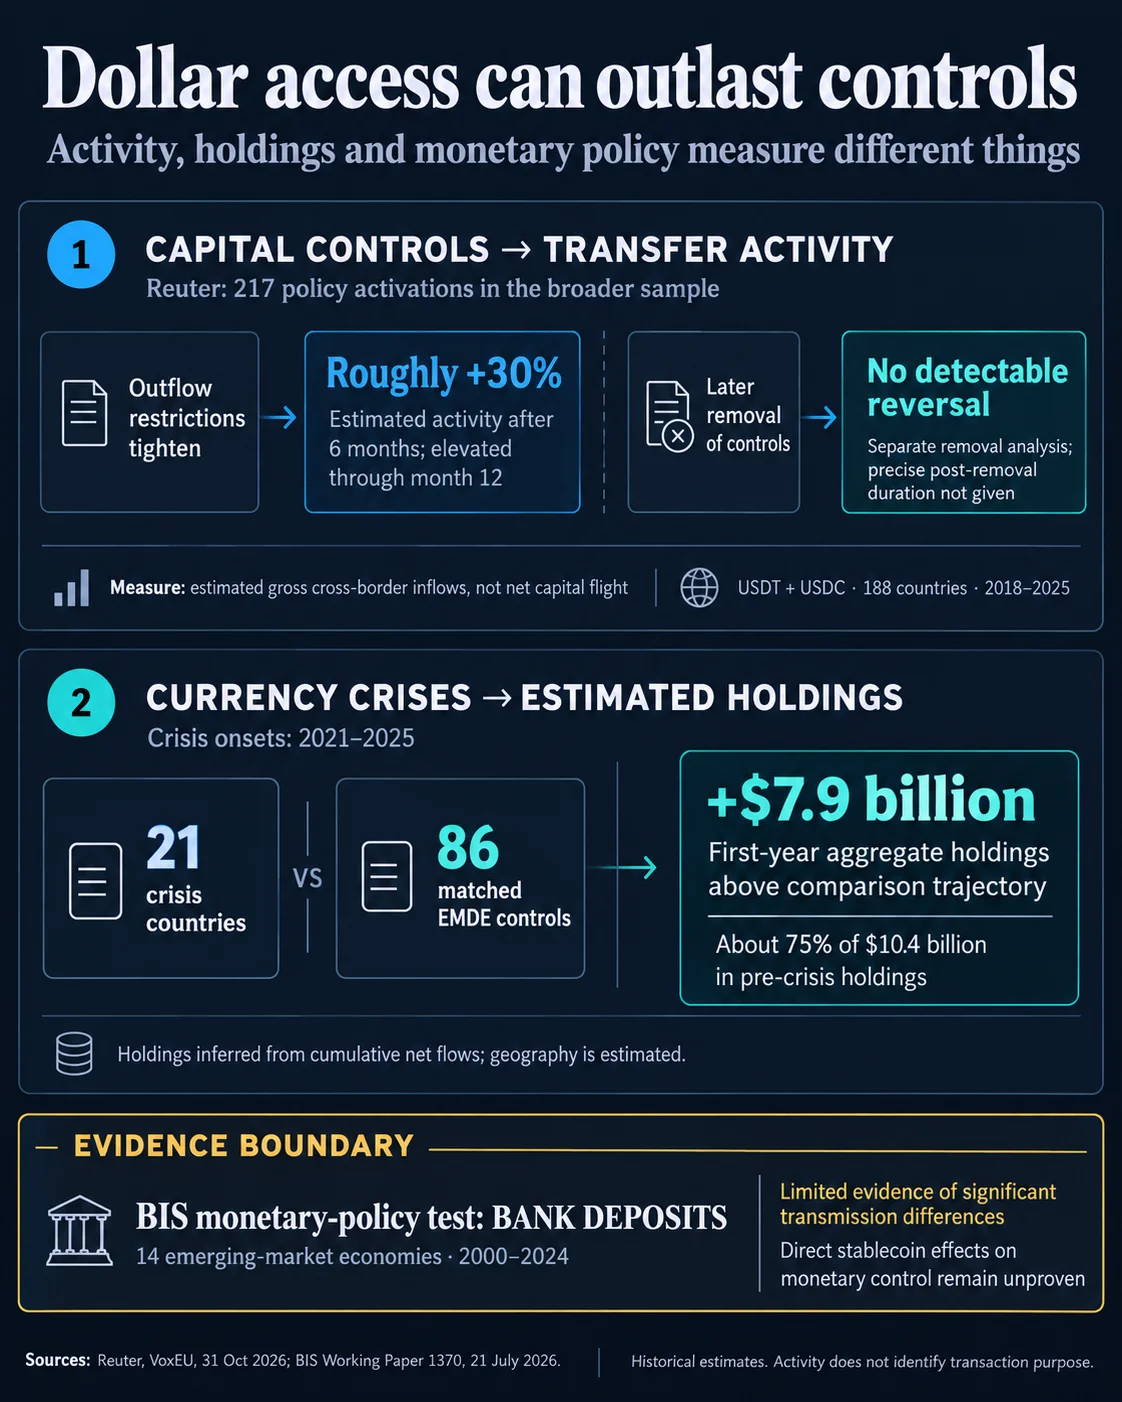
IMF ekonomisti Marco Reuter'ın 217 uygulamayı inceleyen analizine göre, sınır ötesi stablecoin faaliyetinin tahmini hacmi, sermaye kontrollerinin sıkılaştırılmasından sonraki altı ay içinde yaklaşık %30 arttı ve 12. aya kadar yüksek seyretti. Kontroller kaldırıldıktan sonra faaliyette ölçülebilir bir düşüş görülmedi. Çalışma, kaldırma kararlarının ilk artışı tamamen tersine çevirdiği varsayımını da reddetti.
Neden önemli?
Bulgular, stablecoin'ler üzerinden dolara erişimin, bunu artırmış olabilecek kısıtlamalar kaldırıldıktan sonra da sürebileceğine işaret ediyor. Reuter'ın paneli, 2018'den 2025'e kadar 188 ülkedeki USDT ve USDC faaliyetlerini kapsıyor; ancak net sermaye kaçışını değil, brüt girişleri ölçüyor. Ülke atamaları, cüzdan konumlarına ilişkin olasılıksal tahminlere dayanıyor.
Ayrı bir karşılaştırmada, kriz yaşayan 21 ülkedeki tahmini varlıkların ilk yıl içinde kontrol ekonomilerindeki eğilimin yaklaşık 7,9 milyar dolar üzerine çıktığı görüldü. Bu tutar, söz konusu ülkelerin kriz öncesindeki 10,4 milyar dolarlık varlıklarının yaklaşık %75'ine denk geliyor. Varlıklara ilişkin bu tahmin, çalışmanın sınır ötesi faaliyet ölçümünden farklıdır.
Piyasa etkisi
BIS'in ayrı bir çalışması da dolar mevduatları ve stablecoin faaliyetlerinde kalıcılık saptıyor. Ancak kısıtlamalara karşı stablecoin akışlarının tepkisini inceleyen testlerinde istatistiksel olarak anlamlı bir sonuç bulunmuyor. Yöntemleri, zaman aralıkları ve politika karşılaştırmaları Reuter'ınkinden farklı olduğundan, sonuçlar birbiriyle doğrudan çelişmiyor.
Politika yapıcılar, kontroller değiştikten sonra da izlemeyi sürdürerek transferlerdeki değişimleri dolar varlıklarındaki değişimlerden ayırabilir. İki çalışma da stablecoin kullanımının yurt içindeki parasal kontrolü doğrudan zayıflatıp zayıflatmadığını ortaya koymuyor. BIS'in para politikası aktarımı analizi, stablecoin kullanımının doğrudan nedensel etkisini değil, banka mevduatlarını inceliyor.
Sıkça sorulan sorular
-
Sermaye kontrolleri sıkılaştırıldıktan sonra stablecoin faaliyeti ne kadar arttı?
Reuter'ın tahminine göre, sınır ötesi stablecoin faaliyeti sıkılaştırmadan sonraki altı ay içinde yaklaşık %30 arttı ve 12. aya kadar yüksek seyretti.
-
Sermaye kontrolleri kaldırıldıktan sonra stablecoin faaliyeti azaldı mı?
Analizde, kontroller kaldırıldıktan sonra ölçülebilir bir düşüş görülmedi. Kaldırma kararlarının ilk artışı tamamen tersine çevirdiği varsayımı da reddedildi.
-
Çalışma, stablecoin'lerin net sermaye kaçışına yol açtığını gösteriyor mu?
Hayır. Reuter, net sermaye kaçışını ortaya koymayan brüt sınır ötesi girişleri ölçüyor.
-
Kriz ülkelerindeki varlıklara ilişkin ayrı karşılaştırmanın tahmini neydi?
Tahmini varlıklar ilk yıl içinde karşılaştırma ülkelerindeki eğilimin yaklaşık 7,9 milyar dolar üzerine çıktı. Bu, kriz ülkelerinin kriz öncesindeki 10,4 milyar dolarlık varlıklarının yaklaşık %75'ine denk geliyor.
-
IMF ve BIS'in kısıtlamalara ilişkin bulguları neden farklı?
Çalışmalar farklı veri kümeleri, ülke atama yöntemleri, zaman aralıkları ve politika karşılaştırmaları kullanıyor. BIS'in kısıtlamalara karşı stablecoin akışlarının tepkisine ilişkin tahminleri istatistiksel olarak anlamlı bulunmadı.
 WuBlockchain
 CoinDesk
 CoinTelegraph
 WatcherGuru