










Bei Bitcoin-Optionen zahlen Händler im Verhältnis mehr für Put-Optionen als für Call-Optionen. Dieser Wandel deutet bislang jedoch nicht auf Panik hin. Der Sieben-Tage-Skew von BTC stieg im Wochenvergleich um 1,98 Volatilitätspunkte auf -0,45. Damit liegt der Wert im 92. Perzentil seiner Spanne der vergangenen 52 Wochen. Der Median beträgt -4,41.
Warum das wichtig ist
Calls haben einen Teil ihres Aufschlags von vor einer Woche eingebüßt, was auf eine abgekühlte bullische Stimmung hindeutet. Der Skew zeigt jedoch weiterhin, dass eine Absicherung gegen Kursverluste im Vergleich zum üblichen Niveau relativ günstig ist. Laeviats beschreibt die Bewegung als Rückkehr des Skews zu seinem normalen Niveau und nicht als starke Nachfrage nach Puts.
Bei Ether-Optionen lässt die bullische Nachfrage ebenfalls nach: Calls sind weiterhin teurer als Puts, doch ihr Aufschlag ist geschrumpft. Auch 10x Research meldete eine höhere Nachfrage nach Puts und warf die Frage auf, ob dies auf kurzfristige Absicherungen oder eine breitere Veränderung der Positionierung zurückgeht.
Auswirkungen auf den Markt
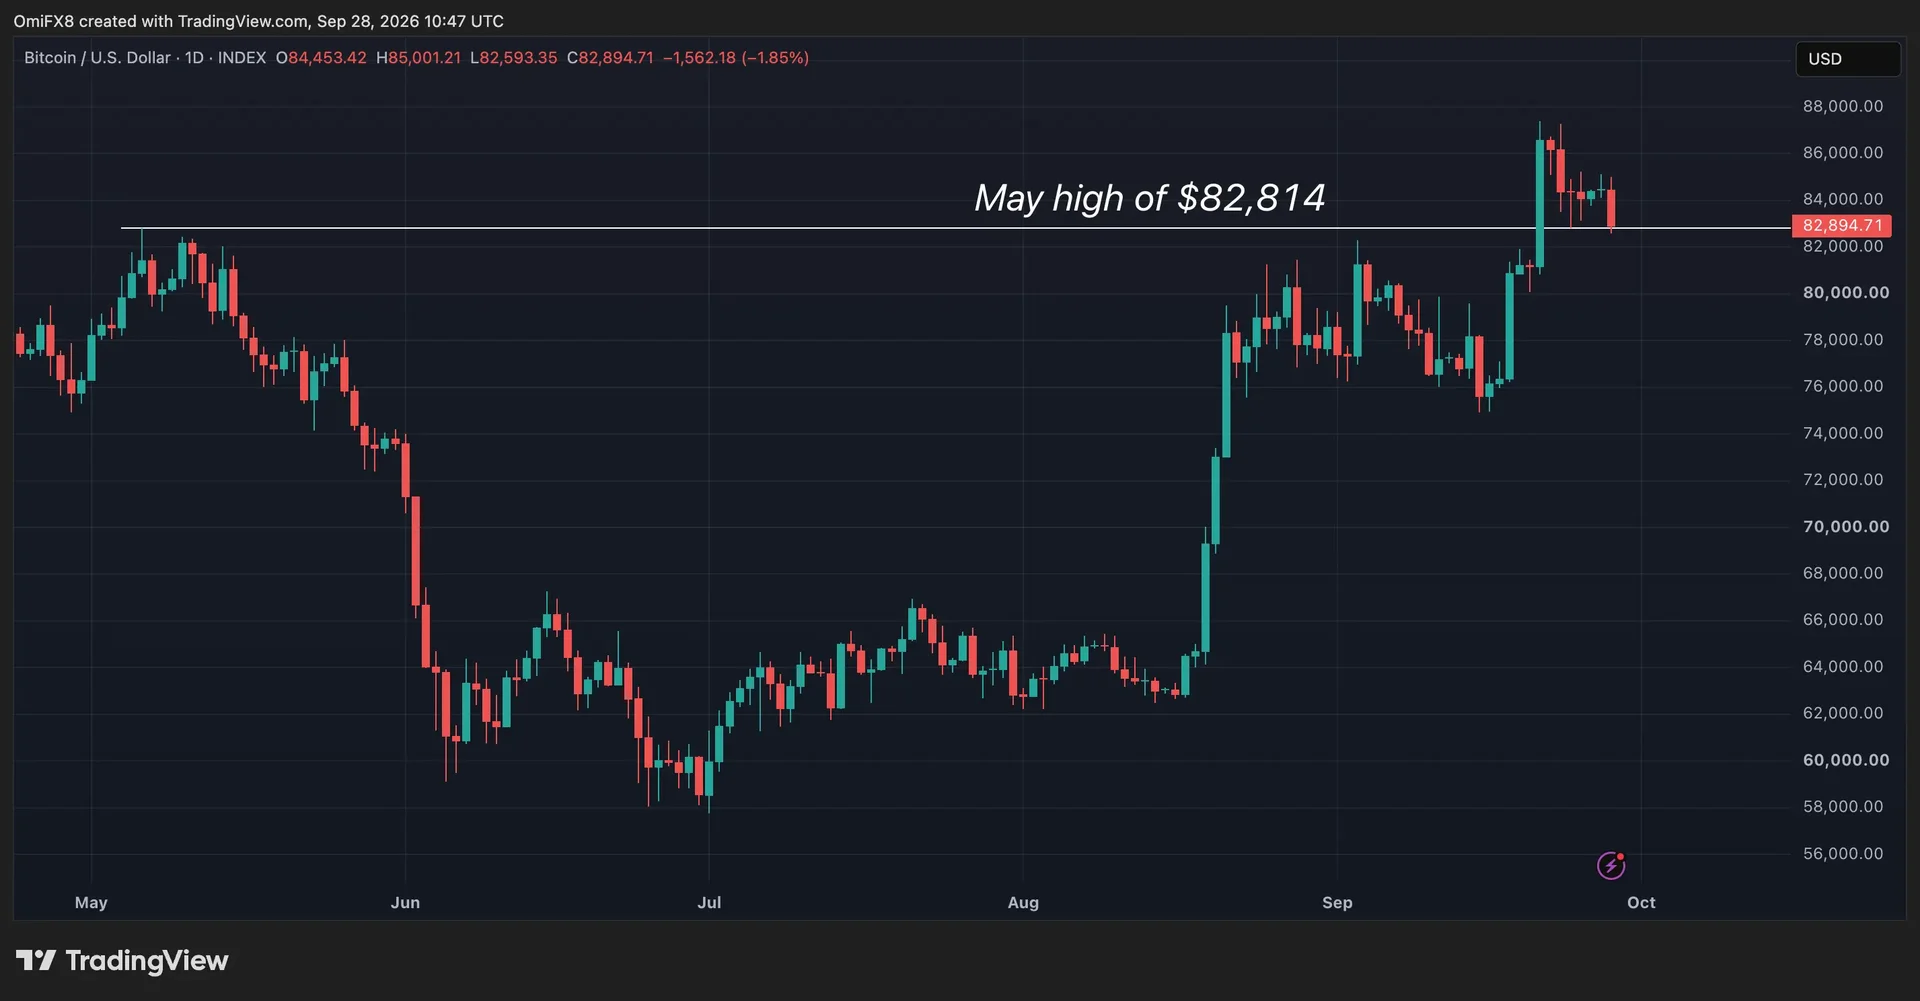
Der Bitcoin-Kurs ist unter 83.000 $ zurückgefallen und testet erneut die Marke von 82.813 $. Dieses Niveau hatte als Widerstand gedient, bevor BTC am 21. September darüber stieg. Hält die Marke, könnte sie als Unterstützung dienen. Fällt sie, könnte ein stärkerer Rücksetzer folgen.
Die Optionspreise geben noch einen weiteren Grund zur Vorsicht: Die implizite Volatilität liegt nahe ihren Tiefstständen im aktuellen Zyklus, während die realisierte Volatilität 12 Punkte höher ist. Einige BTC-Optionen sind mit einer Volatilität von 30 bewertet, obwohl sich der Markt mit 42 bewegt. Zusammengenommen deutet dies darauf hin, dass Optionen weiterhin relativ günstig sind, obwohl die Händler weniger optimistisch werden.



Häufig gestellte Fragen
-
Was sagt der Sieben-Tage-Skew von Bitcoin über die Nachfrage nach Absicherungen gegen Kursverluste aus?
Der Skew stieg auf -0,45, der Median der vergangenen 52 Wochen liegt jedoch bei -4,41. Der Wert zeigt, dass Absicherungen gegen Kursverluste im Vergleich zum üblichen Niveau relativ günstig bleiben.
-
Warum bezeichnet Laeviats die Bewegung des Skews als Rückkehr zum Normalniveau und nicht als Put-Nachfrage?
Calls haben einen Teil ihres Aufschlags eingebüßt, doch der Skew liegt weiterhin deutlich vom Median der vergangenen 52 Wochen entfernt. Laeviats wertet die Bewegung als Rückkehr des Skews zu seinem normalen Niveau und nicht als starken Anstieg der Put-Nachfrage.
-
Wie entwickeln sich die Preise von Ether-Optionen?
Calls sind weiterhin teurer als Puts, doch ihr Aufschlag ist im Vergleich zur Vorwoche geschrumpft. Das deutet auf eine abgekühlte bullische Stimmung hin.
-
Welche Bitcoin-Kursmarke beobachten die Händler?
BTC testet nach dem Fall unter 83.000 $ die Marke von 82.813 $. Dieses Niveau diente zuvor als Widerstand und wurde zur Unterstützung, nachdem Bitcoin am 21. September darüber gestiegen war.
-
Wie stehen implizite und realisierte Volatilität bei Bitcoin zueinander?
Die implizite Volatilität liegt nahe ihren Tiefstständen im Zyklus, während die realisierte Volatilität 12 Punkte höher ist. Einige Bitcoin-Optionen sind mit einer Volatilität von 30 bewertet, obwohl sich der Markt mit 42 bewegt.

 Crypto News
 WuBlockchain
 CoinTelegraph
 CryptoSlate
 Lookonchain
 TheBlock