










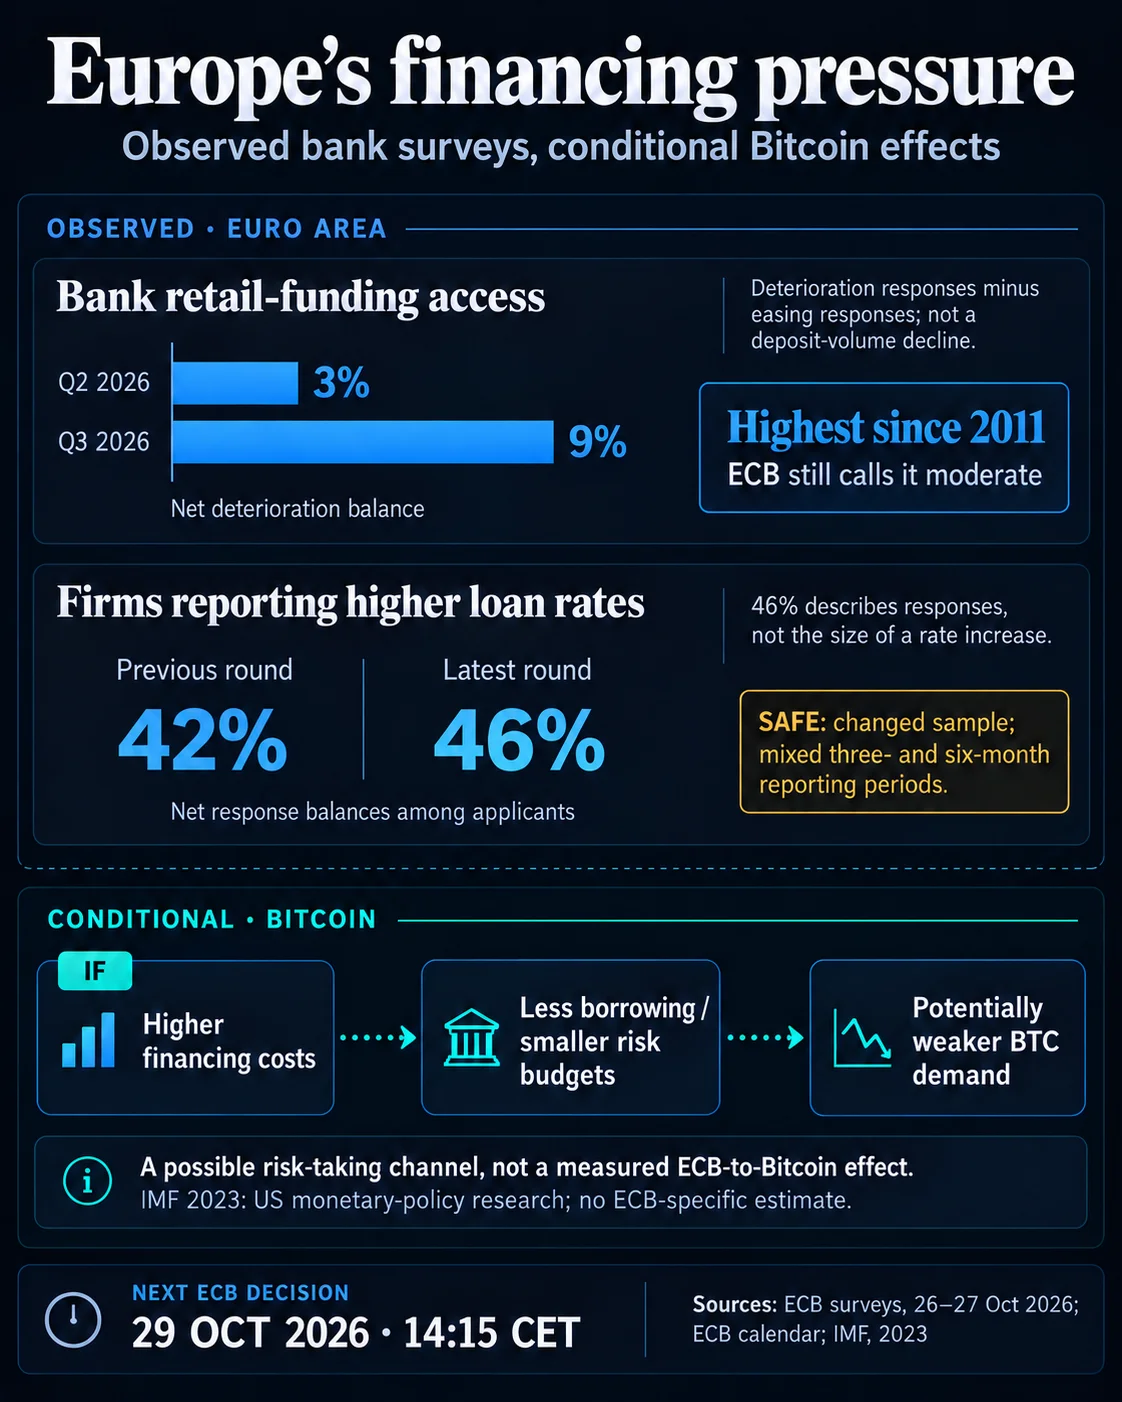
Au troisième trimestre, les banques de la zone euro ont fait état d’une dégradation nette de 9 % de leur accès au financement de détail, le niveau le plus élevé depuis le début de l’enquête en 2011, contre 3 % au deuxième trimestre. La BCE a qualifié cette dégradation de modérée. Ces résultats ont été publiés avant la décision de politique monétaire de la banque centrale, prévue le 29 octobre.
Pourquoi c’est important
Les banques ont cité la hausse des taux débiteurs comme principale raison du durcissement des conditions des prêts aux entreprises. Les coûts de financement et les contraintes de bilan ont également joué un rôle. Ce sont les perceptions du risque et une moindre tolérance au risque, plutôt que les contraintes de financement, qui ont conduit à un durcissement des critères d’octroi des prêts.
Une enquête distincte de la BCE a révélé que 46 % des entreprises, en solde net, signalaient une hausse des taux d’intérêt de leurs prêts bancaires, contre 42 % auparavant. Les comparaisons sont à interpréter avec prudence : les répondants participant pour la première fois représentaient la majorité de l’échantillon d’emprunteurs, et les entreprises ont répondu sur des périodes différentes, de juillet à septembre ou d’avril à septembre.
Impact sur les marchés
Les données sur les prêts indiquent que le crédit devient plus coûteux ou plus difficile d’accès, mais pas que l’encours des prêts se contracte. Selon les chiffres de la BCE, la croissance annuelle en septembre s’établissait à 3,5 % pour la monnaie au sens large, à 4,2 % pour les prêts ajustés aux entreprises et à 3,1 % pour les prêts ajustés aux ménages, des niveaux inchangés par rapport à août.
Pour le Bitcoin, le canal potentiel passe par la prise de risque des investisseurs : si le coût plus élevé du financement les incite à moins emprunter ou à réduire leur exposition au risque, la demande pourrait faiblir. Un document de travail du FMI publié en 2023 a conclu que le resserrement monétaire de la Réserve fédérale avait réduit un facteur commun des prix des cryptomonnaies en agissant sur la prise de risque des investisseurs. Appliquer ce constat aux coûts de financement européens relève d’une déduction. Un élargissement des écarts de financement, un accès plus restreint au financement en dollars et un désendettement effectif renforceraient l’hypothèse d’une transmission des tensions régionales aux investisseurs en cryptomonnaies. À l’inverse, un financement en dollars stable et une demande soutenue de Bitcoin l’affaibliraient. Le prochain rendez-vous de politique monétaire est la décision de la BCE, prévue le 29 octobre à 14 h 15 CET.

Questions fréquemment posées
-
Comment les banques de la zone euro ont-elles évalué la dégradation de l’accès au financement de détail ?
Le solde net des banques signalant un accès dégradé s’est établi à 9 % au troisième trimestre, contre 3 % au deuxième, son niveau le plus élevé depuis le début de l’enquête en 2011. La BCE a qualifié cette dégradation de modérée.
-
Selon les banques, qu’est-ce qui a entraîné le durcissement des conditions des prêts aux entreprises ?
Elles ont cité la hausse des taux débiteurs comme principale raison, les coûts de financement et les contraintes de bilan ayant également contribué.
-
Pourquoi faut-il comparer avec prudence les résultats de l’enquête sur les taux d’intérêt des emprunteurs ?
La majorité des répondants participaient pour la première fois et les entreprises ont répondu sur des périodes différentes. Ces écarts d’échantillon et de période de référence compliquent les comparaisons.
-
La croissance de la monnaie et des prêts dans la zone euro est-elle devenue négative en septembre ?
Non. La croissance annuelle était de 3,5 % pour la monnaie au sens large, de 4,2 % pour les prêts ajustés aux entreprises et de 3,1 % pour les prêts ajustés aux ménages. Ces taux étaient tous inchangés par rapport à août.
-
Quels éléments indiqueraient que les tensions sur le crédit en Europe affectent les investisseurs en Bitcoin ?
Un élargissement des écarts de financement, un accès plus restreint au financement en dollars et un désendettement effectif renforceraient cette hypothèse. Un financement en dollars stable et une demande soutenue de Bitcoin l’affaibliraient.

 CoinTelegraph
 CoinDesk
 TheBlock
 WatcherGuru
 WuBlockchain