










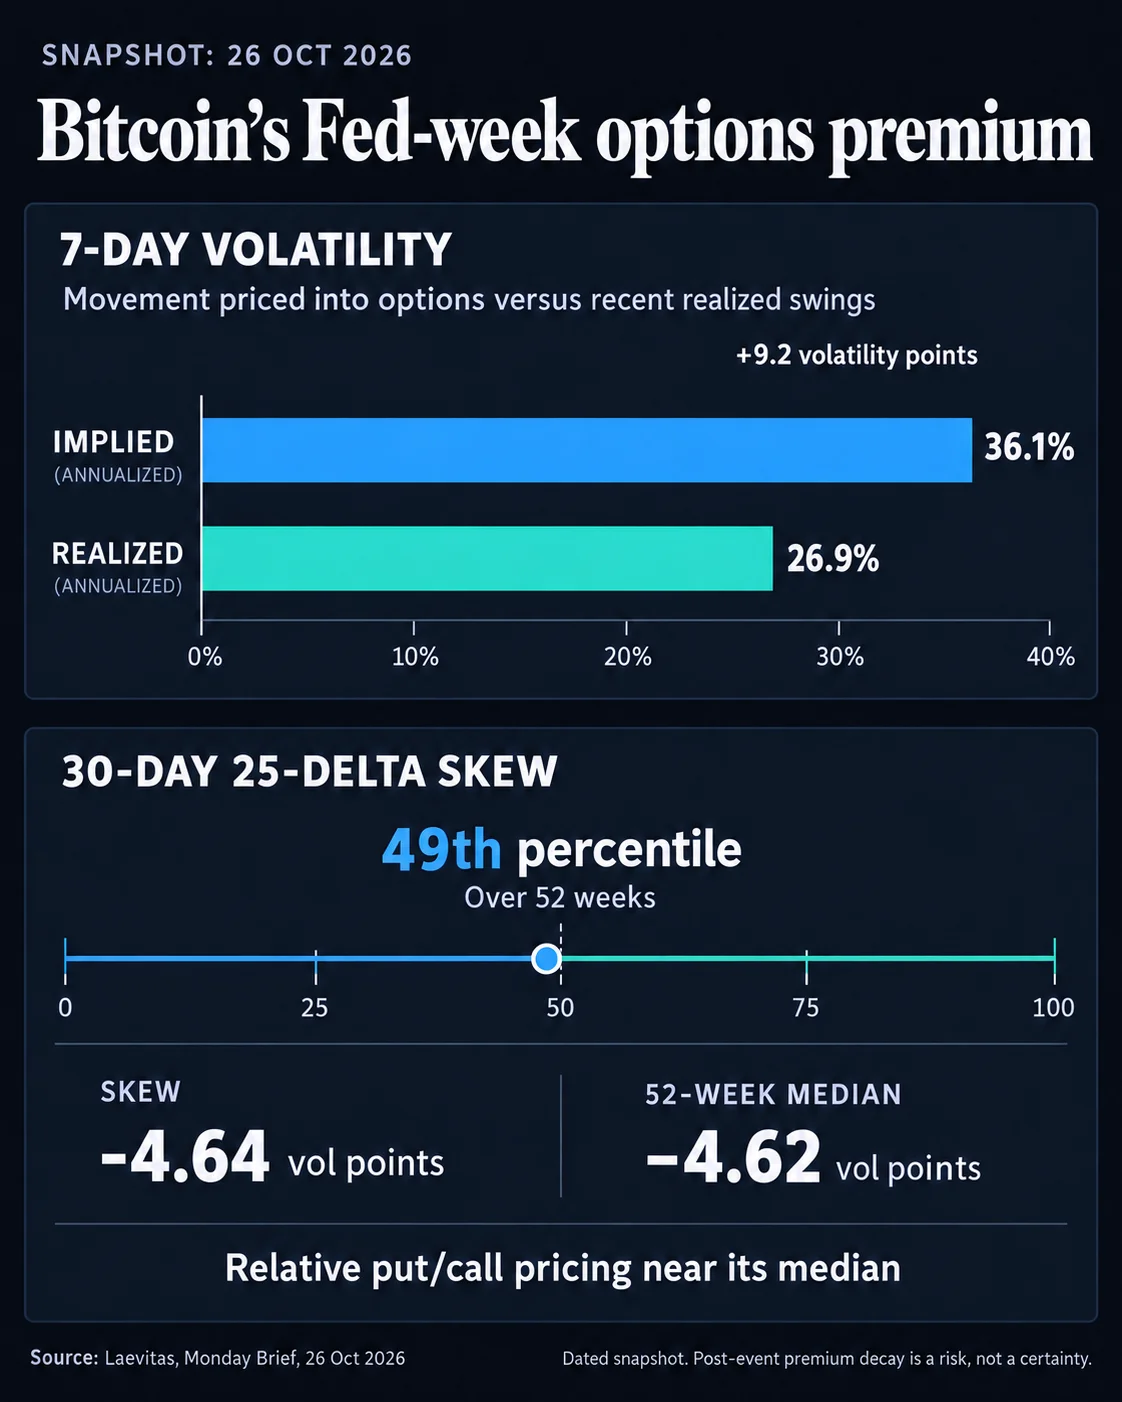
Le relevé de Laevitas du 26 octobre situait la volatilité implicite du Bitcoin à sept jours à 36,1 %, contre une volatilité réalisée de 26,9 %, soit un écart de 9,2 points. Une autre mesure, à la monnaie, atteignait 36,5 %, contre 32 % une semaine plus tôt, et se rapprochait du niveau à 30 jours, à 37 %.
Pourquoi c’est important
La volatilité implicite reflète les fluctuations anticipées et intégrées dans le prix des options, tandis que la volatilité réalisée mesure les variations passées du cours. L’écart montre que les traders anticipent davantage d’incertitude à court terme que ce qu’a connu récemment le Bitcoin. Cela ne signifie pas que la Fed explique à elle seule cette prime : la semaine comprend aussi les décisions de la Banque centrale européenne et de la Banque du Japon, des publications économiques, des résultats d’entreprises et l’échéance mensuelle de Deribit vendredi.
Le skew à 25-delta du Bitcoin à 30 jours s’établissait à moins 4,64 points de volatilité, presque au niveau de sa médiane de moins 4,62 et au 49e percentile sur 52 semaines. Selon la convention de Laevitas, cette valeur négative indique une prime pour les options de vente par rapport aux options d’achat comparables, mais l’indicateur reste proche de son niveau habituel.
Impact sur le marché
Pour les acheteurs qui conservent leurs options pendant les annonces, la dépréciation liée au temps et une baisse de la volatilité implicite peuvent réduire la valeur d’une option si le Bitcoin ne bouge pas suffisamment pour compenser ces effets. Une évolution favorable du cours peut les contrebalancer. Si les décisions entraînent peu de mouvements et que l’incertitude s’atténue, une partie de la prime liée aux événements peut s’estomper. Des surprises ou une incertitude accrue pourraient la maintenir.

Questions fréquemment posées
-
Quel était l’écart entre la volatilité implicite et réalisée du Bitcoin ?
Laevitas comparait une volatilité implicite à sept jours de 36,1 % à une volatilité réalisée de 26,9 %, soit un écart de 9,2 points de volatilité.
-
Pourquoi les options Bitcoin pourraient-elles perdre de la valeur après les décisions des banques centrales ?
Si les marchés restent calmes et que la volatilité implicite baisse, les acheteurs d’options peuvent perdre de la valeur. Le temps qui passe érode également la valeur temps restante d’une option.
-
Quels événements, en dehors de la Fed, figuraient à l’agenda chargé ?
L’agenda comprenait les décisions de la Banque centrale européenne et de la Banque du Japon, des publications économiques, des résultats d’entreprises et l’échéance mensuelle de Deribit vendredi.
-
Que signalait le skew des options Bitcoin à 30 jours ?
Le skew à 25-delta à 30 jours était de moins 4,64 points de volatilité, proche de sa médiane de moins 4,62 et au 49e percentile sur 52 semaines.
-
Une variation du cours du Bitcoin peut-elle compenser la volatilité et la dépréciation liée au temps ?
Oui. Une évolution favorable du cours du Bitcoin peut compenser l’effet d’une baisse de la volatilité implicite et du temps qui passe sur une option achetée.

 CoinTelegraph
 Whale Alert
 Glassnode
 Crypto Rank News
 Crypto News
 WuBlockchain
 TheBlock
 CoinDesk