








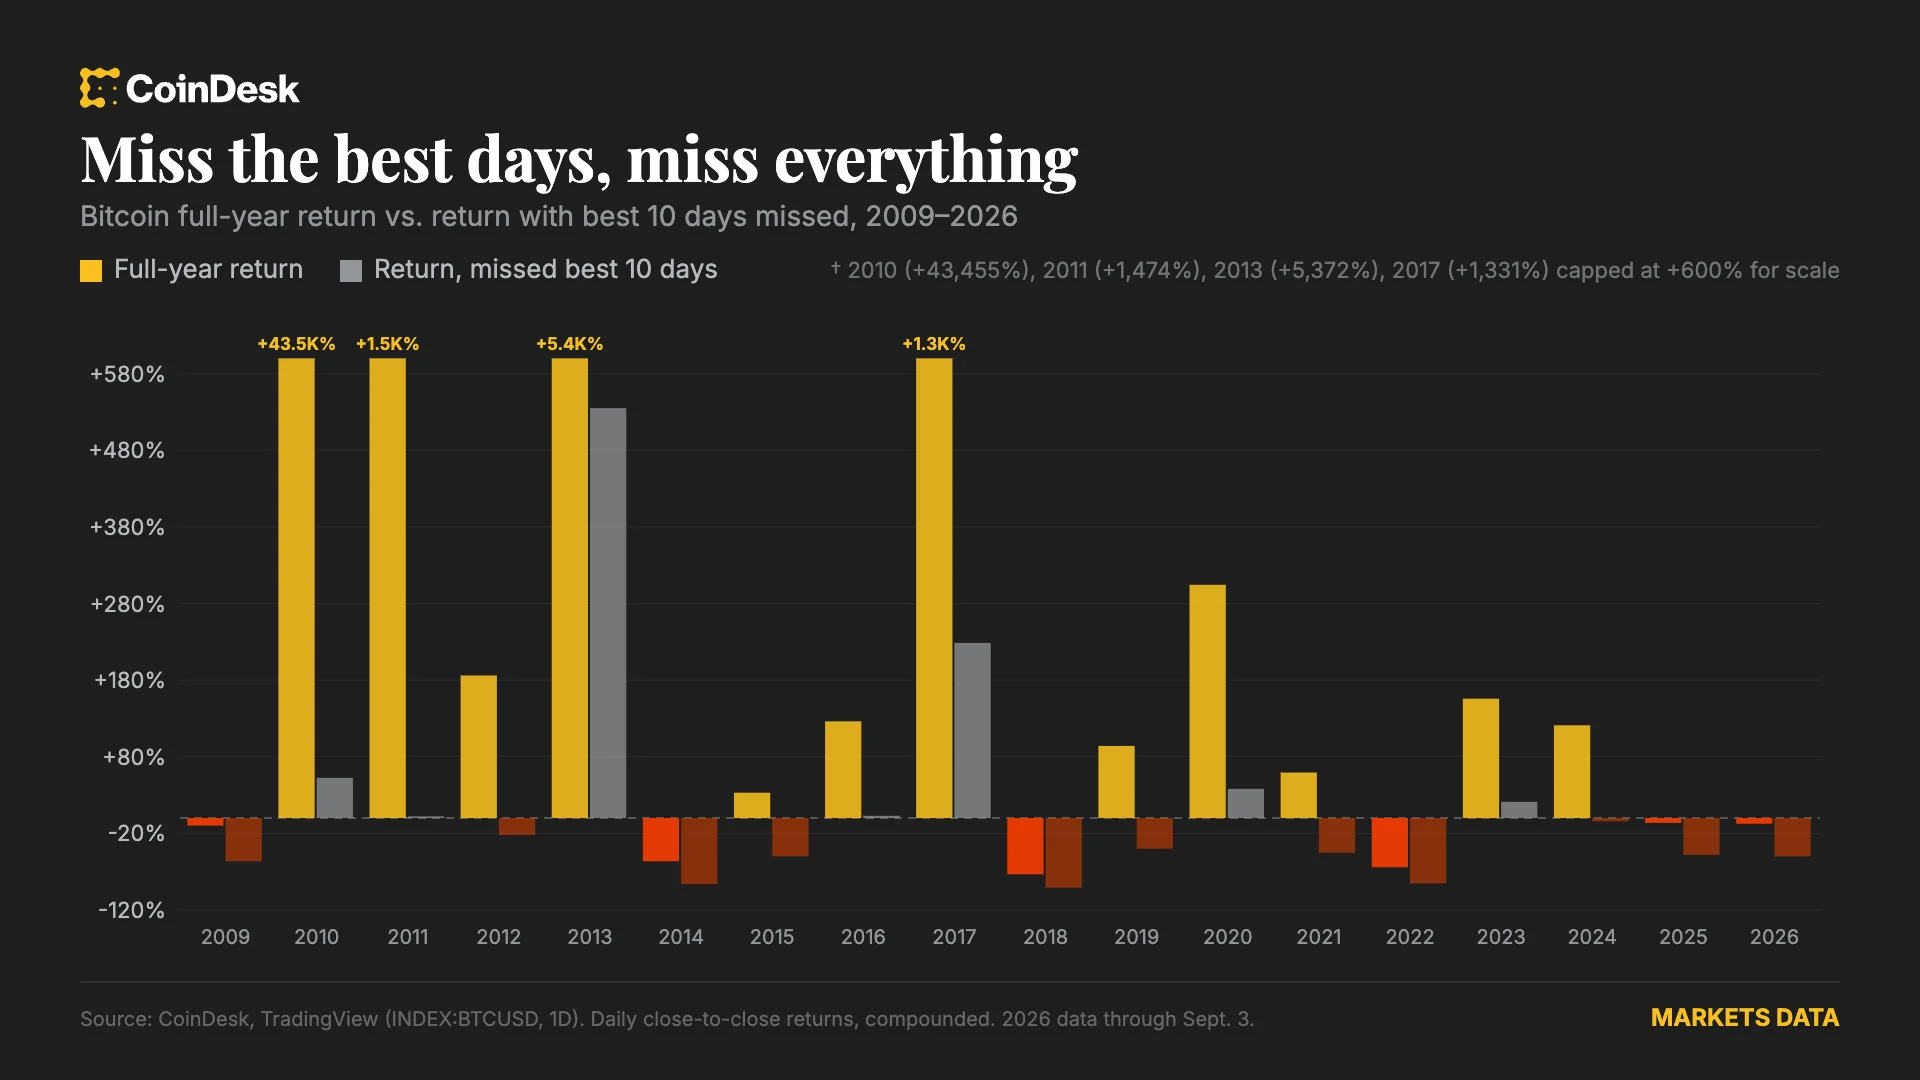


Les rendements annuels du bitcoin reposent sur une infime fraction de ses jours de trading. L'analyse de l'historique des prix du bitcoin de 2010 à 2026 montre que retirer les dix meilleures séances d'une année transforme une année gagnante en année perdante dans 11 des 18 dernières années. Ce schéma rend le timing précis du marché extrêmement difficile : un trader doit entrer dans une hausse quasi dès le premier jour, car rater la première ou les deux premières semaines signifie souvent passer à côté de presque tout le mouvement.
Pourquoi c'est important
Andre Dragosch, responsable de la recherche chez Bitwise Europe, l'a résumé dans un entretien avec CoinDesk. « Le bitcoin est en réalité un actif relativement ennuyeux », a-t-il déclaré, ajoutant que « la majorité de la performance se fait généralement sur quelques jours, tandis que la plupart du temps il évolue latéralement et consolide ». Sa conclusion va de soi : le temps passé sur le marché bat le timing du marché.
L'asymétrie s'est atténuée, sans toutefois disparaître. La meilleure journée unique du bitcoin en 2010 a rapporté 294%. En 2011, c'était 53%. Sur les quatre dernières années, la meilleure journée unique s'est située entre 9% et 12%. Le coût de rater ces journées a suivi la même tendance. Rater les cinq ou dix meilleures séances a coûté à un détenteur de 2010 environ 98% de ce qu'il aurait autrement gagné. Entre 2023 et 2026, la pénalité se situe plus proche d'un tiers.
Adam Haeems, responsable de la gestion d'actifs chez Tesseract Group, a cité février 2026 comme l'illustration la plus parlante. Le bitcoin a baissé d'environ 14% le 5 février, puis a bondi d'environ 12% le lendemain. Quiconque a été stoppé le jeudi avait un jour pour se repositionner, et il considère l'évitement des drawdowns comme tout sauf une option gratuite.
Impact sur le marché
Pour les institutions, ce schéma modifie la façon dont les positions sont dimensionnées et exécutées. Haeems reformule le timing comme « un risque que nous gérons, pas un avantage que nous poursuivons », et le travail s'oriente vers la construction d'allocations que les clients peuvent réellement conserver à travers les drawdowns. Selon Dragosch, la probabilité de finir en perte passe sous 1% après une période de détention de trois ans.
Pour les acteurs plus importants, la liquidité est le problème de second ordre. Paul Howard, directeur principal du desk OTC de Wincent, a noté le même regroupement côté exécution. Quand le bitcoin est passé d'environ $63,000 à $80,000 en août, la liquidité s'est amoindrie et fragmentée au moment critique.

Questions fréquemment posées
-
Pourquoi le timing échoue-t-il pour le bitcoin ?
Les rendements annuels du bitcoin se concentrent dans une infime fraction des jours de trading, et manquer ces séances transforme souvent une année gagnante en perdante. Andre Dragosch de Bitwise Europe a qualifié le timing précis de « quasi impossible ».
-
Quelle est la concentration des meilleurs jours de trading du bitcoin ?
Retirer les dix meilleurs jours d'une année a transformé une année gagnante en perdante dans 11 des 18 dernières années. 2019 a rapporté 94% avec son top dix mais a fini en baisse de 40% sans eux ; le rendement de 1 474% en 2011 s'est réduit à 2,2%.
-
La volatilité du bitcoin a-t-elle vraiment baissé ?
Les meilleurs rendements journaliers sont passés de 294% en 2010 à 53% en 2011, et se sont situés entre 9% et 12% chacune des quatre dernières années. Rater les meilleures séances a coûté environ 98% des rendements à un détenteur de 2010 ; en 2023-2026, la pénalité se situe plus proche d'un tiers.
-
Comment ce schéma affecte-t-il l'exécution institutionnelle ?
La liquidité s'amoindrit et se fragmente au moment où c'est le plus critique. Paul Howard de Wincent OTC a cité la hausse d'août d'environ $63,000 à $80,000 comme exemple récent, et soutient que les institutions ont besoin de routage OTC plus une analyse des coûts de transaction post-trade.
-
Détenir du bitcoin plus longtemps réduit-il vraiment le risque de perte ?
Selon Dragosch, la probabilité d'être en perte sur une position bitcoin passe sous 1% après une période de détention de trois ans. Plus l'horizon temporel est long, plus les jours ennuyeux et latéraux jouent en faveur du détenteur.

 Whale Alert
 Crypto Capital Venture
 Lookonchain