


La conservation autonome donne aux investisseurs en Bitcoin un contrôle direct, mais elle les rend aussi responsables des clés privées, des phrases de récupération, de la sécurité du portefeuille, des transactions et de la planification successorale. Ce compromis est particulièrement important pour les conseillers qui évaluent de modestes allocations de portefeuille face aux exigences opérationnelles de la détention directe.
Pourquoi c’est important
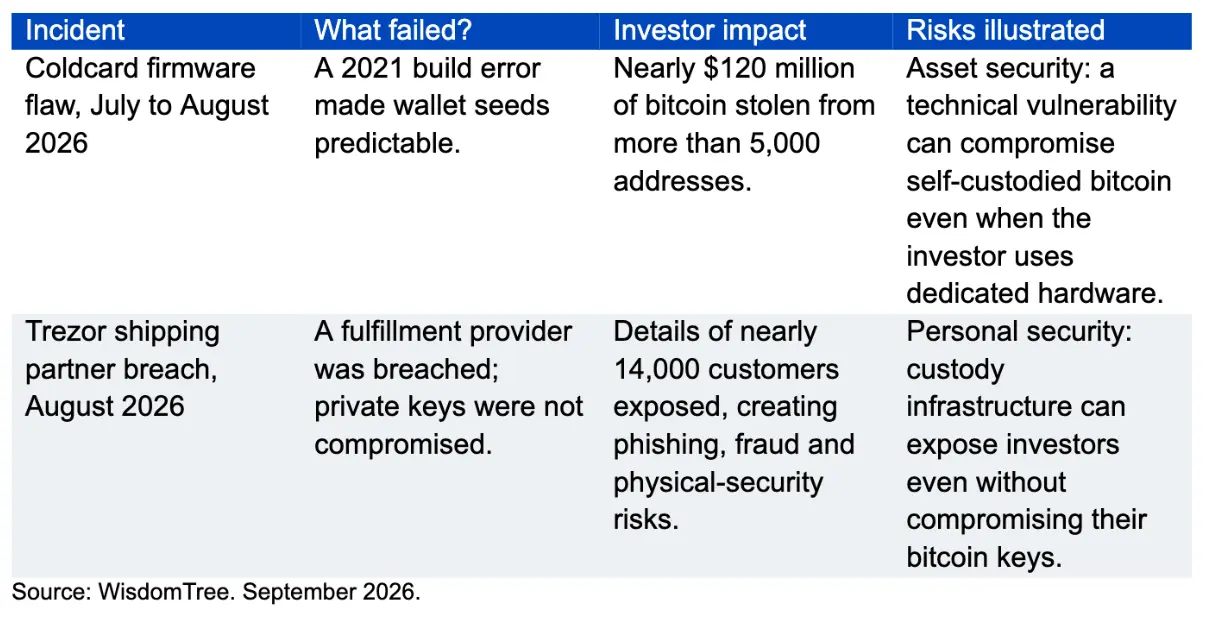
La distinction centrale oppose le souhait de s’exposer au Bitcoin à celui de le gérer directement. Les phrases de récupération perdues ne peuvent pas être réinitialisées, les transactions erronées ne peuvent généralement pas être annulées, et les portefeuilles matériels n’éliminent pas les risques liés aux sauvegardes, aux données personnelles, aux mises à jour logicielles ou à la rigueur transactionnelle.
La détention de Bitcoin implique aussi des responsabilités liées au protocole. Les mises à niveau logicielles, les problèmes de compatibilité des portefeuilles et les divisions de chaîne peuvent obliger les détenteurs à évaluer la sécurité, la liquidité, la prise en charge par les portefeuilles, le risque de rejeu et le traitement fiscal. Ces tâches n’augmentent pas le rendement attendu du Bitcoin, mais elles restent inhérentes au modèle de détention directe.
Impact sur le marché
Les produits négociés en bourse gérés par des professionnels peuvent offrir une exposition au Bitcoin tout en déléguant la conservation, la gestion des clés et les décisions liées aux événements du protocole à des spécialistes. Ils ne suppriment pas la volatilité du prix du Bitcoin, mais peuvent dissocier l’allocation de portefeuille de la mise en place d’une activité personnelle de sécurité crypto.
L’échec du vote sur le CLARITY Act ajoute une couche distincte d’incertitude réglementaire pour l’ensemble du marché des actifs numériques. Bryan Courchesne, de DAiM, a déclaré que ce résultat retardait la clarification de la structure du marché, sans modifier fondamentalement la thèse d’investissement à long terme du Bitcoin, compte tenu de ses contrats à terme réglementés, de ses ETF au comptant et de ses infrastructures de conservation établies.
Les conseillers doivent toujours évaluer la structure d’un véhicule d’investissement, ses modalités de conservation, ses frais et ses politiques concernant les forks ou autres événements liés au protocole. La question pratique est de savoir si un client souhaite une exposition au Bitcoin, une détention directe ou les responsabilités opérationnelles qui accompagnent la détention de l’actif lui-même.
Questions fréquemment posées
-
Quels risques la conservation autonome de Bitcoin ajoute-t-elle pour les investisseurs ?
La conservation autonome rend les investisseurs responsables des clés privées, des phrases de récupération, du logiciel du portefeuille, de l’exactitude des transactions, de la sécurité et de la planification successorale. Les phrases perdues ne peuvent généralement pas être réinitialisées et les transactions erronées…
-
Les portefeuilles matériels éliminent-ils les risques de sécurité liés au Bitcoin ?
Non. Les portefeuilles matériels peuvent réduire certains risques, mais les sauvegardes, les données personnelles, les mises à jour logicielles et la rigueur transactionnelle restent partie intégrante du processus de sécurité.
-
Pourquoi les événements liés au protocole Bitcoin peuvent-ils concerner les détenteurs directs ?
Les mises à niveau logicielles, les problèmes de compatibilité et les divisions de chaîne peuvent obliger les détenteurs à évaluer la sécurité, la liquidité, le risque de rejeu, le traitement fiscal et l’opportunité de récupérer des actifs sur des réseaux concurrents.
-
En quoi les ETF Bitcoin au comptant diffèrent-ils de la détention directe ?
Les ETF au comptant peuvent offrir une exposition au marché du Bitcoin tout en déléguant la conservation, la gestion des clés et les décisions liées aux événements du protocole à des spécialistes. Ils ne suppriment pas la volatilité du prix du Bitcoin.
-
L’échec du vote sur le CLARITY Act a-t-il modifié la thèse d’investissement à long terme du Bitcoin ?
Bryan Courchesne, de DAiM, a déclaré que le vote retardait la clarification réglementaire pour l’ensemble du marché des actifs numériques, sans modifier fondamentalement la thèse du Bitcoin, compte tenu de ses infrastructures institutionnelles établies.

 Lookonchain
 WuBlockchain
 CryptoSlate
 CoinTelegraph
 Glassnode
 Crypto News