


Le Digital Asset Market Clarity Act, rejeté, aurait défini les catégories d’actifs crypto, réparti les compétences entre la SEC et la CFTC, étendu la supervision de la CFTC aux marchés au comptant des matières premières crypto et accordé des protections limitées aux développeurs DeFi. Le projet de loi étant bloqué, les deux agences cherchent à mettre en place un substitut réglementaire au moyen de règles et d’initiatives politiques.
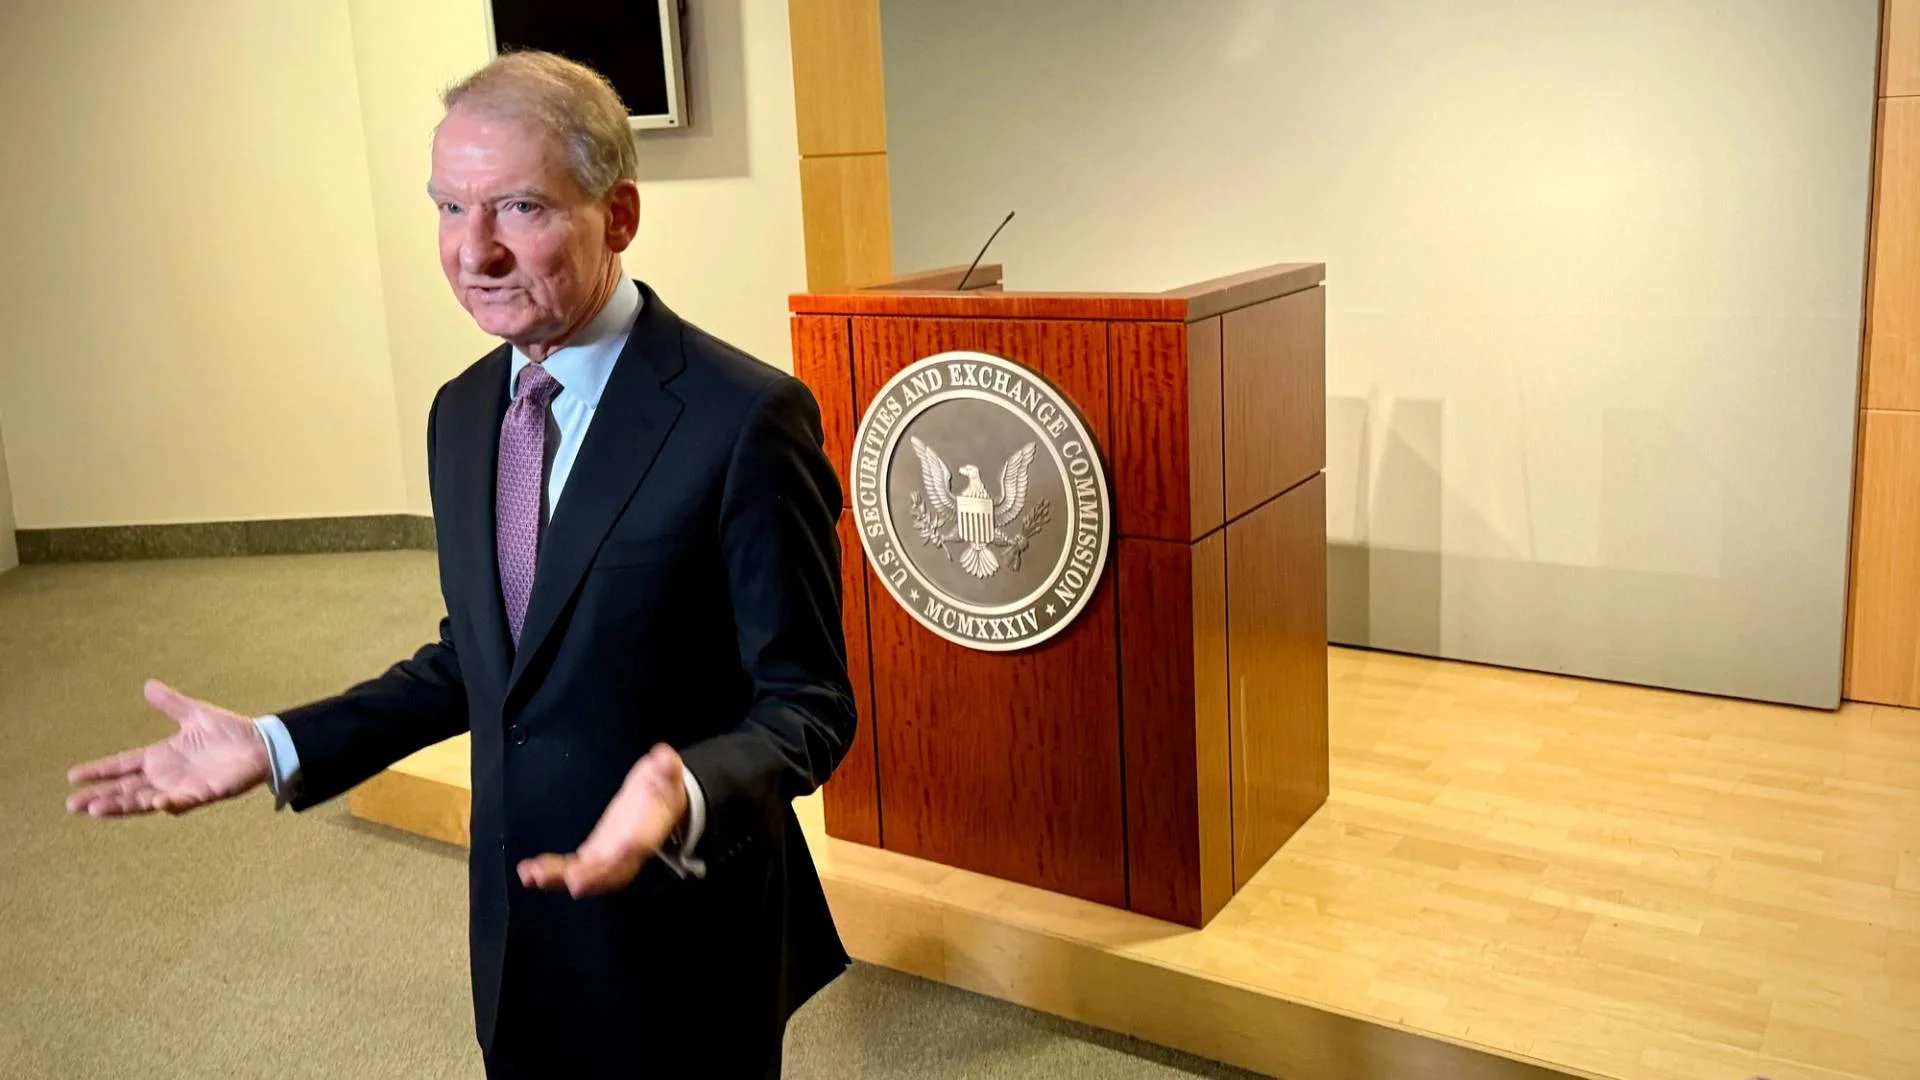
Le président de la SEC, Paul Atkins, a maintes fois soutenu qu’une loi était essentielle pour établir des règles crypto durables. La SEC poursuit pourtant son programme, qui comprend un cadre proposé pour les offres crypto, une règle reconnaissant les données de blockchain comme un registre de propriété et des travaux sur les exigences de conservation des actifs numériques pour les conseillers en investissement. L’agence a également lancé une initiative de tokenisation peu après l’échec du projet de loi.
Pourquoi c’est important
Le projet de loi visait à mettre fin à des années d’incertitude sur la question de savoir si les actifs et plateformes crypto relevaient du droit des valeurs mobilières ou de celui des matières premières. Ce conflit a entraîné des mesures d’exécution, des accords transactionnels et un environnement opérationnel inégal pour les plateformes d’échange et les développeurs américains.
La SEC et la CFTC peuvent faire avancer certaines politiques sans attendre le Congrès. Ian Katz, analyste chez Capital Alpha, a déclaré que les agences pourraient passer à la « vitesse supérieure avec des propositions agressives et favorables au secteur ». Mais les taxonomies élaborées par les services et les règles formelles sont moins durables que la législation et peuvent être modifiées par de futures directions des agences.
Impact sur les marchés
La CFTC poursuit elle aussi l’élaboration de règles pour les marchés crypto, notamment avec une proposition transmise à la Maison-Blanche pour examen et des travaux sur une éventuelle catégorie de « marché des actifs crypto » destinée aux entreprises. L’agence a par ailleurs ouvert la voie aux contrats à terme perpétuels sur crypto.
Cette approche fragmentaire peut offrir aux acteurs du marché des indications plus claires à court terme, mais elle n’apporte pas la sécurité juridique promise par le Clarity Act. Les règles pourraient être contestées si les tribunaux estiment que les agences ont dépassé les pouvoirs accordés par le Congrès. Atkins a décrit la législation comme indispensable pour rendre le cadre pérenne, laissant au marché crypto américain un patchwork temporaire plutôt qu’un règlement durable.
Questions fréquemment posées
-
Qu’aurait changé le Clarity Act pour les marchés crypto américains ?
Il aurait défini les catégories d’actifs crypto, réparti les compétences entre la SEC et la CFTC, étendu la supervision de la CFTC aux marchés au comptant des matières premières crypto et traité la question des protections pour les développeurs DeFi.
-
Comment la SEC et la CFTC réagissent-elles à l’échec du projet de loi ?
La SEC fait avancer des initiatives sur les offres crypto, la tokenisation, les registres de propriété sur blockchain et la conservation des actifs numériques. La CFTC élabore des règles pour les marchés crypto et étudie une éventuelle catégorie de marché des actifs crypto.
-
Pourquoi les règles des agences sont-elles moins durables que le Clarity Act ?
Les futures directions des agences peuvent modifier les règles formelles et les initiatives politiques. Les règles peuvent aussi faire l’objet de contestations judiciaires si les tribunaux estiment qu’elles ne reposent pas suffisamment sur les pouvoirs accordés par le Congrès.
-
Que fait la SEC en matière de tokenisation ?
La SEC a fait avancer une initiative de tokenisation et proposé de reconnaître les données de blockchain comme un registre officiel de propriété, faisant des titres tokenisés un élément central de son programme crypto.
-
Que signifie ce patchwork réglementaire pour les marchés crypto ?
Il peut offrir des indications plus claires à court terme, mais il n’apporte pas la sécurité juridique durable que le Clarity Act devait créer.

 CoinTelegraph
 WatcherGuru
 CryptoSlate