


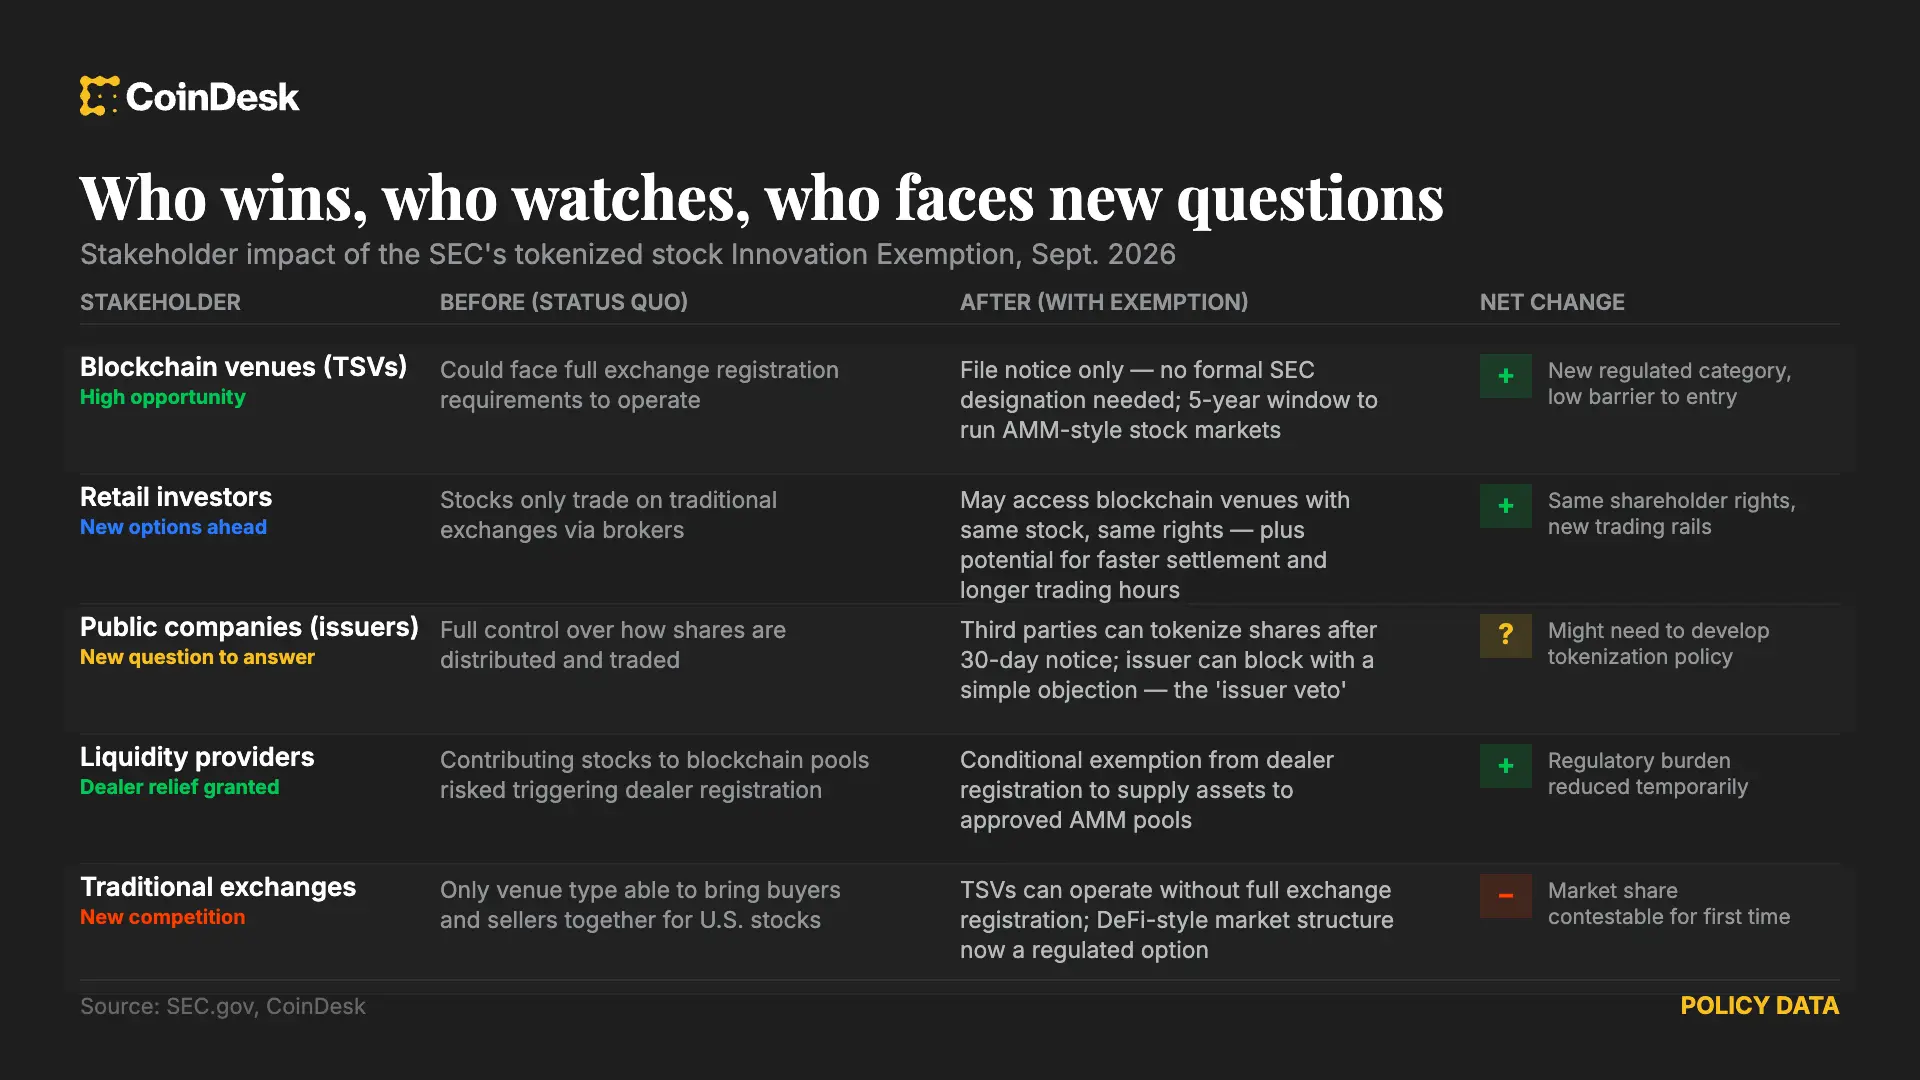
La SEC a dévoilé jeudi une « exemption d'innovation » de cinq ans qui permet à des plateformes qualifiées de négocier des actions américaines tokenisées sur des blockchains publiques sans s'enregistrer comme bourses nationales de titres. Les Tokenized Securities Venues, ou TSV, peuvent acheminer des actions américaines éligibles via des pools de liquidité en smart contracts et des teneurs de marché automatisés, tandis que certains apporteurs de liquidité bénéficient d'un allègement conditionnel à l'enregistrement comme dealer.
Le cadre trace une ligne ferme entre les jetons qui confèrent l'intégralité des droits d'actionnaire et les produits synthétiques qui se contentent de répliquer le cours d'une action. Pour être éligible, un jeton doit préserver les droits de vote et de dividende, se mettre en pause quand l'action sous-jacente se met en pause, et fonctionner sur un logiciel public et auditable déployé sur une chaîne sans permission. L'accès à la plateforme elle-même reste soumis à autorisation. Le palier le plus liquide est plafonné à 75 titres par plateforme et 0,25 % du volume quotidien moyen, un second palier autorisant 250 titres et 2,5 %, selon le directeur Trading and Markets de la SEC, Jamie Selway.
L'exemption est tombée un jour après l'échec du Clarity Act au Sénat, ce qui montre que le président Paul Atkins est prêt à mobiliser les pouvoirs existants de l'agence pendant que le Congrès reste bloqué.
Pourquoi c'est important
Il s'agit de la première voie réglementaire américaine définie pour négocier des actions tokenisées, et non simplement pour les détenir. Début septembre, la SEC avait proposé que la blockchain serve de registre officiel de propriété ; l'exemption de jeudi s'attaque à la question de savoir où et comment ces actions changent effectivement de mains. Le PDG de Securitize, Carlos Domingo, a qualifié cela de « super bon compromis », qui permet à une structure de marché native de la crypto de fonctionner sous les garde-fous du droit des titres.
La mécanique est importante, car elle change le profil des intermédiaires potentiels des échanges d'actions américaines. Banques, courtiers et acteurs crypto peuvent désormais expérimenter une exécution de type AMM en parallèle des carnets d'ordres traditionnels, et Securitize s'attend à voir émerger plusieurs plateformes de liquidité on-chain.
Impact de marché
Les plafonds sont volontaires. Tesla, avec environ 40M d'actions échangées en moyenne par jour, pourrait voir environ 100 000 actions tokenisées négociées par plateforme qualifiée, pour une valeur d'environ 36,6M$ à 366$, une première étape maîtrisée. Les émetteurs conservent un préavis de 30 jours avant la cotation et un veto explicite, la protection que le PDG de Fairmint, Joris Delanoue, qualifie de clé de voûte du dispositif, et une réponse directe au différend AMC-Robinhood de ce mois-ci.
Les produits synthétiques de type perp sur des plateformes comme Hyperliquid restent hors du périmètre, car ils offrent une exposition dérivée, et non une véritable détention. Pendant cinq ans, la SEC traite cela comme une expérience grandeur nature : suffisamment restreinte pour être mesurable, suffisamment large pour tester si la mécanique DeFi peut porter des titres américains réglementés.

Questions fréquemment posées
-
Qu'a réellement annoncé la SEC pour les actions américaines tokenisées ?
Une « exemption d'innovation » de cinq ans qui permet à des Tokenized Securities Venues qualifiées de négocier des actions américaines éligibles sur des blockchains publiques via des smart contracts et des pools de liquidité de type AMM, sans s'enregistrer comme bourses nationales de titres.
-
Quels sont les plafonds de volume dans le bac à sable de tokenisation de la SEC ?
Le palier le plus liquide est limité à 75 titres par plateforme et 0,25 % du volume quotidien moyen. Un second palier autorise 250 titres et jusqu'à 2,5 % du volume quotidien moyen, selon le directeur Trading and Markets de la SEC, Jamie Selway.
-
Un émetteur peut-il bloquer la tokenisation de son action par un tiers ?
Oui. Avant qu'une plateforme ne cote une action tokenisée créée par un tiers non affilié, l'émetteur reçoit un préavis de 30 jours et peut s'y opposer, y compris refuser catégoriquement que ses titres soient tokenisés sur cette plateforme.
-
Les actions synthétiques tokenisées et les perp sur actions sont-ils éligibles ?
Non. Les jetons doivent préserver les droits de vote et de dividende et se mettre en pause quand l'action sous-jacente se met en pause. Les jetons synthétiques qui suivent le prix et les perpétuels sur actions comme ceux d'Hyperliquid sortent du cadre, car ils offrent une exposition dérivée, et non une véritable…
-
Pourquoi la SEC agit-elle maintenant, juste après l'échec du Clarity Act ?
Le Clarity Act n'a pas atteint les 60 voix au Sénat mardi. Un jour plus tard, le président Paul Atkins a déclaré que l'agence utiliserait ses pouvoirs existants, et l'exemption sur la tokenisation a suivi, signalant une réglementation pilotée par la SEC pendant que le Congrès reste bloqué.

 WatcherGuru
 CoinTelegraph
 TheBlock
 Crypto Rank News
 Crypto News