








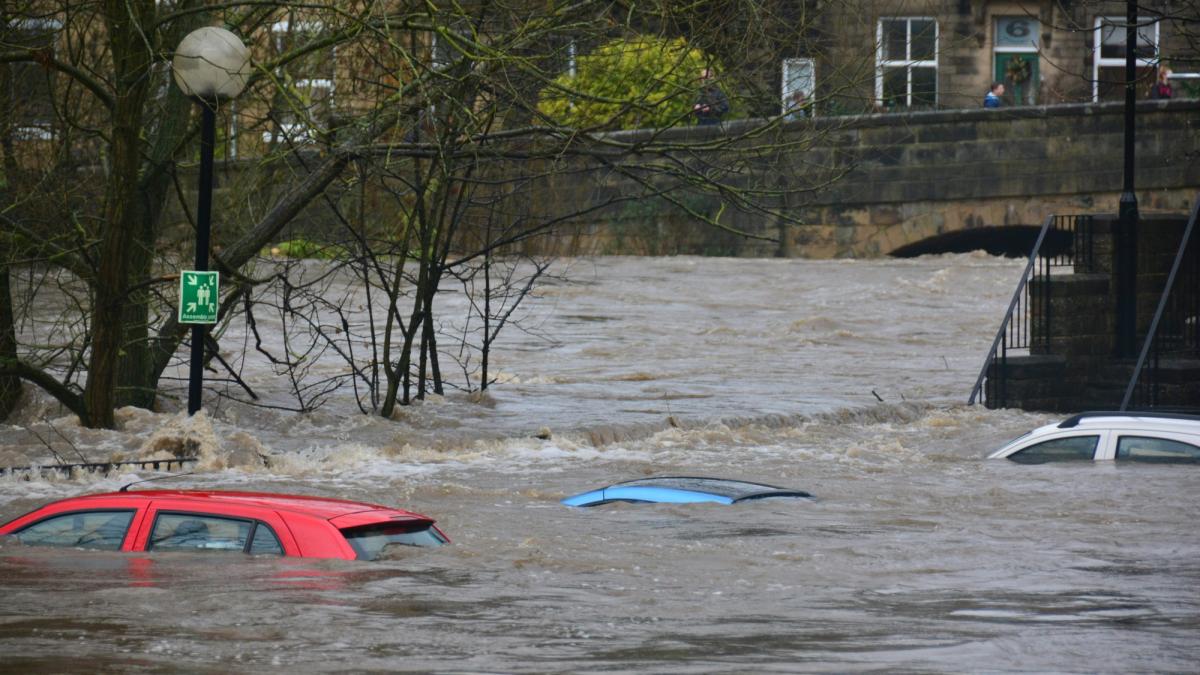



Les catastrophes naturelles ont causé 220 milliards de dollars de pertes économiques l’an dernier, tandis que les assurances n’en ont couvert que 107 milliards, laissant un déficit de protection de 113 milliards de dollars pour les ménages, les entreprises et les gouvernements. Dans ce contexte, le cabinet d’avocats bermudien Harneys et la plateforme de tokenisation dropRWA prévoient d’émettre des obligations catastrophe début 2027, avec une propriété juridique enregistrée onchain. La structure vise à élargir l’accès grâce à des unités de propriété plus petites, tout en restant soumise aux règles applicables aux valeurs mobilières, à l’assurance et à la protection des investisseurs.
Pourquoi c’est important
Les obligations catastrophe permettent aux assureurs de transférer aux investisseurs des marchés de capitaux le risque financier lié aux ouragans, aux incendies de forêt et aux séismes. Le marché représentait 65,6 milliards de dollars d’encours en juin, tandis que les nouvelles émissions ont atteint 11,3 milliards de dollars au deuxième trimestre, leur plus haut niveau trimestriel jamais enregistré, selon Artemis.
Le besoin de capitaux supplémentaires pour couvrir les risques est particulièrement marqué dans la région Asie-Pacifique. L’OCDE a indiqué que 91 % des pertes liées aux catastrophes y étaient non assurées en 2023. Par ailleurs, le manque de données sur les sinistres et l’incertitude des modèles de catastrophe peuvent compliquer la tarification des couvertures à haut risque pour les assureurs et les réassureurs.
Les offres traditionnelles d’obligations catastrophe ont principalement servi des fonds spécialisés et de grandes institutions, nombre d’entre elles exigeant des investissements minimums de 250 000 dollars ou davantage. Un registre de propriété tokenisé pourrait permettre de détenir des intérêts économiques plus modestes et aider des souscripteurs spécialisés à lever des capitaux autour d’un risque unique et défini, comme la couverture contre les inondations ou les typhons en Asie du Sud-Est.
Impact sur le marché
La proposition ne transforme pas la couverture des catastrophes en produit de détail classique. Henry Tucker, de Hearns, a déclaré que les capitaux resteraient entièrement affectés à un risque d’assurance défini, plutôt que de représenter un pari contre un autre investisseur. Les investisseurs resteraient exposés à la possibilité de perdre leur capital lorsque l’événement couvert se produit.
La tokenisation ne réduira pas non plus le coût des ouragans, des inondations ou des incendies de forêt, et ne garantira pas une assurance moins chère. Son impact potentiel concerne l’accès au marché. Des unités de propriété plus granulaires pourraient attirer davantage d’investisseurs dans un marché conçu pour absorber des pertes extrêmes.
Questions fréquemment posées
-
Que prévoient d’émettre Harneys et dropRWA ?
Les entreprises prévoient d’émettre des obligations catastrophe tokenisées aux Bermudes début 2027. Les jetons représenteraient la propriété juridique de l’obligation catastrophe, sous réserve des règles applicables aux valeurs mobilières, à l’assurance et à la protection des investisseurs.
-
Quelle est l’ampleur du déficit d’assurance contre les catastrophes décrit dans l’article ?
Les catastrophes naturelles ont causé 220 milliards de dollars de pertes économiques l’an dernier, tandis que les assurances en ont couvert 107 milliards. Il reste donc un écart de 113 milliards de dollars entre les pertes totales et les pertes assurées.
-
Comment les obligations catastrophe transfèrent-elles le risque ?
Les obligations catastrophe transfèrent des assureurs aux investisseurs des marchés de capitaux le risque financier d’événements tels que les ouragans, les incendies de forêt et les séismes. Les investisseurs affectent leurs capitaux à la couverture d’un risque d’assurance défini.
-
Pourquoi la tokenisation pourrait-elle élargir l’accès aux obligations catastrophe ?
De nombreuses offres classiques d’obligations catastrophe exigent un investissement minimum de 250 000 dollars ou davantage. Des intérêts économiques tokenisés plus modestes pourraient permettre à un groupe plus large d’investisseurs de participer, tout en restant soumis à la réglementation.
-
Les investisseurs peuvent-ils perdre de l’argent avec des obligations catastrophe tokenisées ?
Oui. Les capitaux sont entièrement affectés à un risque d’assurance défini et les investisseurs peuvent perdre de l’argent lorsque la catastrophe couverte survient. La tokenisation ne rend pas l’exposition aux catastrophes sans risque.

 WatcherGuru
 CoinTelegraph
 Crypto Rank News
 CryptoSlate
 TheBlock
 WuBlockchain
 Altcoin Daily