



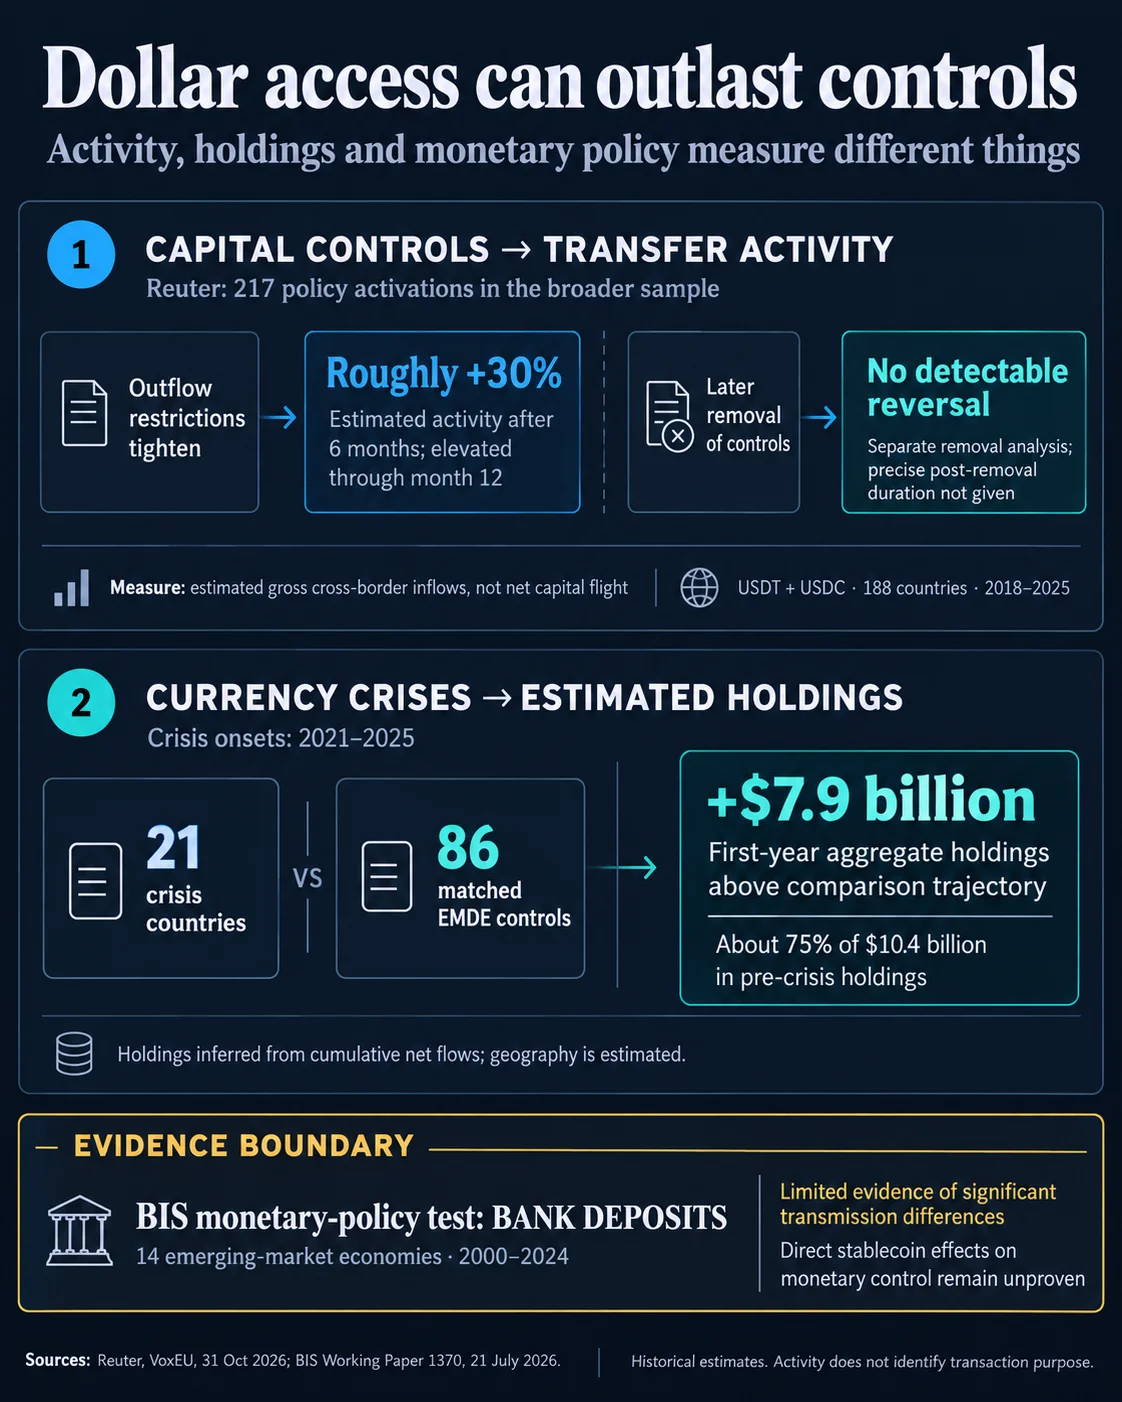
L’activité transfrontalière estimée des stablecoins a progressé d’environ 30 % dans les six mois suivant le durcissement des contrôles des capitaux et est restée élevée jusqu’au douzième mois, selon l’analyse de 217 activations menée par Marco Reuter, économiste au FMI. Après la levée des contrôles, l’étude n’a relevé aucun recul détectable de l’activité et a rejeté l’hypothèse selon laquelle leur suppression annulerait entièrement la hausse initiale.
Pourquoi c’est important
Les résultats suggèrent que l’accès au dollar via les stablecoins peut perdurer après la levée des restrictions qui ont pu contribuer à le favoriser. Le panel de Reuter couvre l’activité de l’USDT et de l’USDC dans 188 pays, de 2018 à 2025, mais mesure les entrées brutes, et non une fuite nette des capitaux. L’attribution aux pays repose sur des estimations probabilistes de la localisation des portefeuilles.
Une comparaison distincte a estimé que, dans 21 pays en crise, les avoirs dépassaient d’environ 7,9 milliards de dollars la trajectoire observée dans les économies témoins au cours de la première année. Cela représentait environ 75 % des 10,4 milliards de dollars détenus par ces pays avant la crise. Cette estimation des avoirs est distincte de la mesure de l’activité transfrontalière utilisée dans l’étude.
Incidence sur le marché
Une étude de la BRI relève également une persistance des dépôts en dollars et de l’activité des stablecoins, mais ses tests sur la réaction des flux de stablecoins aux restrictions ne sont pas statistiquement significatifs. Ses méthodes, ses périodes d’étude et ses comparaisons des politiques diffèrent de celles de Reuter ; les résultats ne se contredisent donc pas directement.
Pour les décideurs publics, continuer à surveiller la situation après une modification des contrôles peut aider à distinguer les évolutions des transferts de celles des avoirs en dollars. Aucune des deux études ne démontre que l’adoption des stablecoins affaiblit directement le contrôle monétaire national. L’analyse de la transmission monétaire de la BRI porte sur les dépôts bancaires, et non sur l’effet causal direct de l’utilisation des stablecoins.
Questions fréquemment posées
-
De combien l’activité des stablecoins a-t-elle augmenté après le durcissement des contrôles des capitaux ?
Reuter estime que l’activité transfrontalière des stablecoins a progressé d’environ 30 % dans les six mois suivant le durcissement des contrôles et est restée élevée jusqu’au douzième mois.
-
L’activité des stablecoins a-t-elle diminué après la levée des contrôles des capitaux ?
L’analyse n’a relevé aucun recul détectable après la levée des contrôles et a rejeté l’hypothèse selon laquelle leur suppression annulerait entièrement la hausse initiale.
-
L’étude montre-t-elle que les stablecoins ont provoqué une fuite nette des capitaux ?
Non. Reuter mesure les entrées transfrontalières brutes, ce qui ne permet pas d’établir l’existence d’une fuite nette des capitaux.
-
Quelle estimation ressort de la comparaison distincte des avoirs dans les pays en crise ?
Les avoirs estimés dépassaient d’environ 7,9 milliards de dollars la trajectoire des pays de comparaison la première année, soit environ 75 % des 10,4 milliards de dollars détenus par les pays en crise avant la crise.
-
Pourquoi les conclusions du FMI et de la BRI sur les restrictions diffèrent-elles ?
Les études utilisent des données, des méthodes d’attribution aux pays, des périodes et des comparaisons des politiques différentes. Les estimations de la BRI sur la réaction des flux de stablecoins aux restrictions ne sont pas statistiquement significatives.

 CoinDesk
 WatcherGuru
 TheBlock
 Crypto Rank News
 Lookonchain