Qual é a diferença entre Curve StableSwap e Frax AMMs?
Curve StableSwap é um automated market maker, ou AMM, criado para ativos que se espera que sejam transacionados a quase o mesmo valor. Exemplos comuns incluem USDC e USDT, ou diferentes versões wrapped de ETH. A sua ideia central é simples: tornar as trocas muito baratas quando os ativos da pool permanecem próximos da taxa de câmbio pretendida, mantendo ao mesmo tempo um mecanismo para os preços se moverem quando essa pressuposição falha.
Frax AMMs descreve um conjunto mais amplo de modelos de liquidez associados ao ecossistema Frax. Dependendo da pool e da implementação, estes podem combinar lógica AMM convencional, execução ponderada pelo tempo, incentivos, liquidez controlada pelo protocolo ou uma abordagem AMM de curva convexa. Uma curva convexa altera a rapidez com que os preços marginais se movem à medida que as reservas mudam. O ponto prático importante é que não existe um único perfil de risco Frax. O contrato da pool, as garantias, os incentivos e os mecanismos de resgate importam.
Ambas as abordagens tentam melhorar a negociação de stablecoins em comparação com uma pool básica de produto constante, em que o produto das reservas permanece constante e o slippage aumenta rapidamente. Nenhum dos modelos consegue tornar segura uma stablecoin fraca. Um AMM pode organizar a liquidez e descobrir um preço de mercado, mas não consegue garantir que um emissor tem reservas, que os resgates funcionarão ou que uma paridade regressará.
Como funciona o invariante StableSwap da Curve em linguagem simples
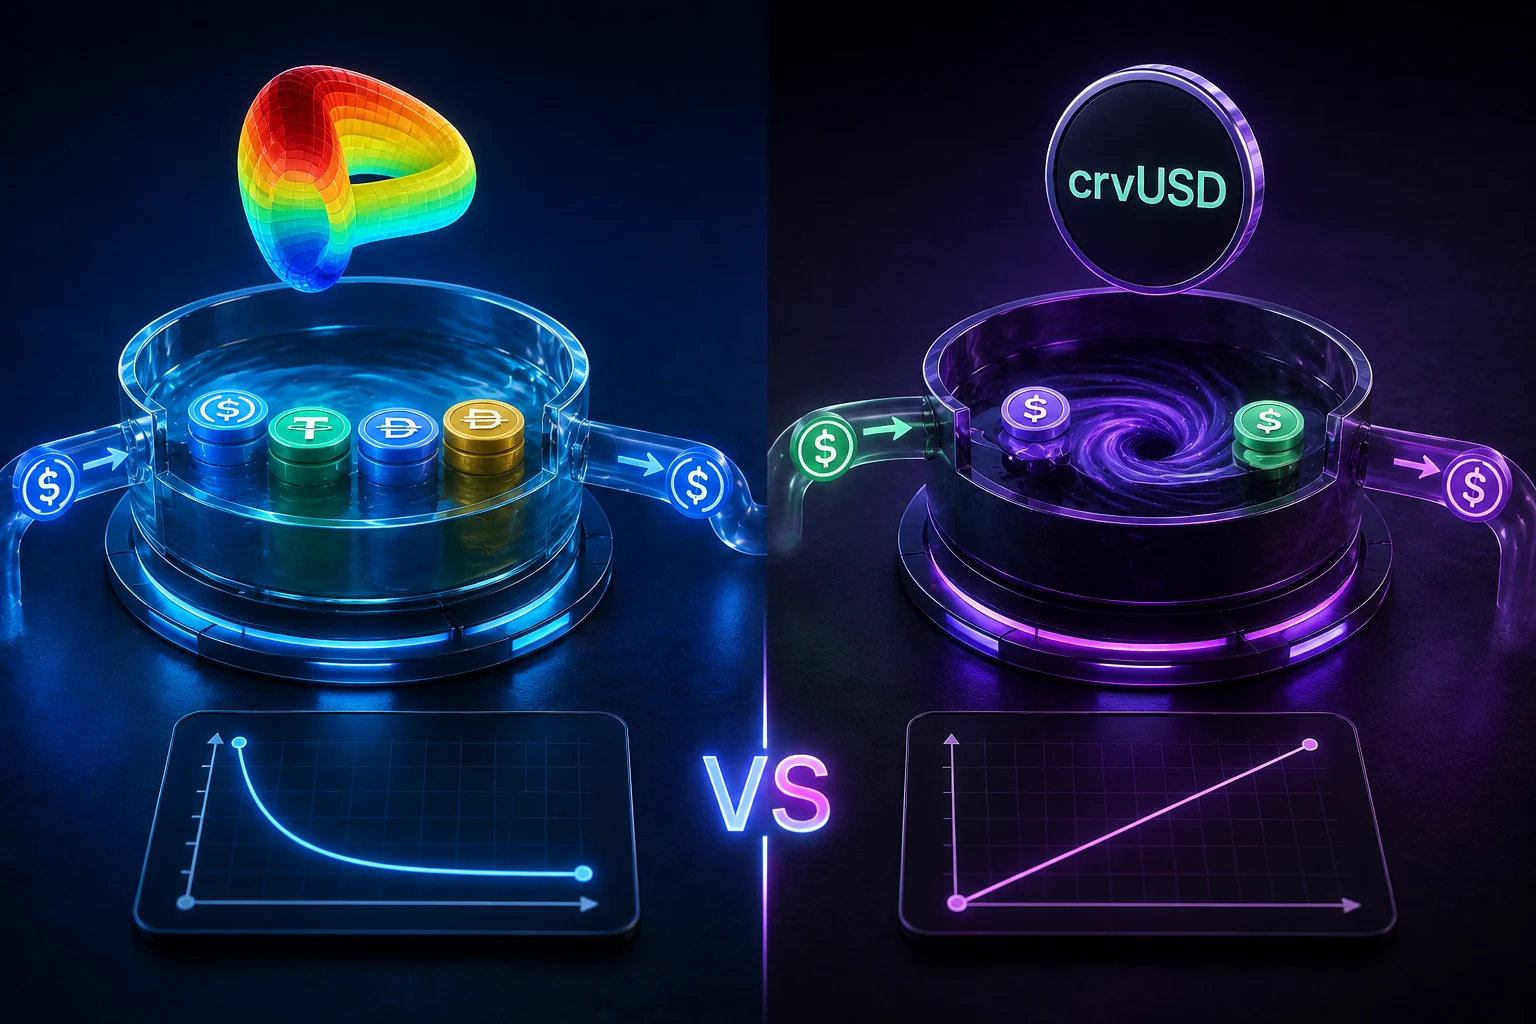
O invariante StableSwap da Curve combina duas ideias de precificação conhecidas. Uma curva de soma constante trataria um USDC como um USDT indefinidamente, produzindo quase nenhum slippage, mas permitindo que um trader drenasse da pool o ativo mais forte se um token perdesse valor. Uma curva de produto constante, usada pelos primeiros AMMs, protege a pool ao tornar as últimas unidades caras, mas pode impor slippage perceptível mesmo quando ambos os ativos valem genuinamente cerca de um dólar.
O coeficiente de amplificação, normalmente chamado A, controla onde a Curve se posiciona entre esses modelos. Uma amplificação mais alta torna a curva mais plana perto do preço-alvo. Na prática, a pool comporta-se mais como um mercado profundo de taxa fixa quando os saldos estão razoavelmente equilibrados. À medida que a pool fica desequilibrada, a curva comporta-se cada vez mais como um mercado protetor de produto constante e o preço move-se de forma acentuada.
Considere uma pool simplificada que detém 10 milhões de dólares em USDC e 10 milhões de dólares em USDT. Se um trader vender 100.000 dólares de USDC por USDT enquanto ambos são considerados fiáveis perto de 1 dólar, uma pool Curve com elevada amplificação pode devolver perto de 100.000 dólares de USDT antes das comissões. Uma pool básica de produto constante com as mesmas reservas cotaria normalmente um preço um pouco pior. O resultado exato depende de A, das comissões, dos saldos, das casas decimais dos tokens e da implementação da pool, pelo que uma cotação em direto é mais útil do que um cálculo manual.
Essa eficiência não é uma promessa de um preço de um para um. Se os mercados começarem a avaliar USDC a 0,90 dólares, os traders de arbitragem podem trocar USDC na pool por USDT até que o preço da pool reflita o mercado externo. O invariante faz então aquilo para que foi concebido: torna progressivamente mais caro remover o USDT restante. Nessa fase, contudo, os LPs podem deter substancialmente mais USDC e muito menos USDT.
O risco central: a amplificação pode penalizar LPs de stablecoins durante uma perda de paridade
A amplificação é uma espada de dois gumes. Concentra a liquidez utilizável perto da paridade, o que é valioso para pagamentos correntes, negociação e rebalanceamento. Mas também significa que uma pool pode oferecer preços atrativos por uma stablecoin em falha durante a fase inicial de uma perda de paridade. Os arbitragistas não estão necessariamente a explorar um bug. Estão a responder à regra de preços declarada pela pool e a transferir risco de si próprios para LPs passivos.
Uma pool com USDT, USDC e FRAX pode parecer diversificada porque contém três nomes, mas um choque de mercado pode transformá-la numa posição concentrada no ativo do qual os investidores mais querem sair. Isto é frequentemente chamado seleção adversa. Os fornecedores de liquidez ganham comissões quando os traders precisam de liquidez, mas o fluxo mais urgente pode chegar precisamente quando o modelo da pool está menos preparado para absorver mais de um ativo.
A história dá uma forma concreta a este risco. TerraUSD colapsou em 2022 depois de o seu mecanismo de estabilização ter falhado, com o token LUNA relacionado a cair drasticamente à medida que a confiança e a liquidez desapareciam. Outras stablecoins negociaram abaixo dos seus objetivos após preocupações bancárias, de colateral, de resgate ou regulatórias. Uma pool de stablecoins pode não perder cada dólar em todos os eventos, mas o seu token de LP pode sofrer tanto com o inventário sem paridade que recebe como com a redução da confiança na própria pool.
Os riscos de smart contracts e de governação acompanham o risco de mercado. Curve sofreu exploits envolvendo implementações de pools vulneráveis, e os incidentes em DeFi mostram frequentemente que código auditado não é o mesmo que código segurado. Chaves de administrador, permissões de atualização, dependências de oráculos de preços, emissões de recompensas e bridges podem criar vias de falha. Antes de depositar, os leitores devem determinar que contrato detém os fundos e se a pool é imutável, atualizável ou dependente de sistemas externos.
Como a abordagem de AMM de curva convexa da Frax altera o compromisso
Um AMM de curva convexa geralmente faz variar a sua resposta de preços ao longo do intervalo de reservas, em vez de depender de uma forma simples de produto constante. A curva pode ser concebida para fornecer liquidez profunda numa zona preferida, tornando-se ao mesmo tempo mais defensiva fora dela. Num contexto de stablecoins, isso pode ajudar a direcionar capital para onde um protocolo espera que ocorra a maior parte da negociação, mas não elimina a necessidade de decidir quais ativos merecem essa confiança.
Os sistemas de liquidez relacionados com Frax também têm dado ênfase a mecanismos para além da própria curva de swap, incluindo incentivos de liquidez e, em algumas implementações, funcionalidades de negociação ponderadas pelo tempo. Um AMM ponderado pelo tempo permite que uma ordem grande seja executada gradualmente ao longo de um período definido, em vez de forçar todo o impacto no preço para um único bloco. Isto pode reduzir o impacto imediato de execução para uma negociação programada, mas introduz considerações de timing, execução e desenho de contrato que são diferentes das de um swap spot padrão.
A comparação com Curve, portanto, não é simplesmente matemática fixa contra matemática melhor. O invariante StableSwap da Curve assume claramente uma condição perto da paridade e expõe as suas consequências. O enquadramento de AMM de curva convexa da Frax pode tornar a alocação de liquidez mais flexível, mas a flexibilidade pode acrescentar parâmetros, escolhas de governação e incentivos mais difíceis de avaliar. Uma pool que parece resiliente num dashboard pode depender de emissões que podem mudar ou de ações do protocolo que são discricionárias.
FRAX em si também precisa de uma análise separada do AMM que a negoceia. A sua estrutura de colateral, vias de resgate, governação e configuração atual do protocolo afetam o seu comportamento de mercado. Não infira a segurança de uma stablecoin a partir de uma pool com baixo slippage, de uma marca familiar ou de um APY elevado apresentado. Essas observações descrevem as condições atuais, não liquidez de saída garantida sob stress.
Manutenção da paridade versus rendimento de LP é o verdadeiro compromisso económico
As pools de liquidez de stablecoins ajudam as paridades a funcionar ao dar aos utilizadores um local para trocar tokens quando a oferta e a procura diferem. Se FRAX negociar ligeiramente abaixo do seu valor pretendido, compradores e arbitragistas podem comprá-la numa pool, enquanto mecanismos de resgate do protocolo ou de colateral podem criar incentivos adicionais para fechar a diferença. A pool apoia a infraestrutura de mercado, mas não é, por si só, o mecanismo de paridade.
Os LPs fornecem essa infraestrutura ao aceitar inventário variável. O seu retorno pode incluir comissões de swap, incentivos relacionados com CRV ou FRAX e outros tokens de recompensa. O APR ou APY apresentado pode parecer elevado porque anualiza um curto período de recompensas. Pode não subtrair quedas no preço dos tokens, gas, comissões de levantamento, slippage, efeitos fiscais, diluição de novas emissões ou a perda resultante de acabar com excesso de exposição a um ativo em perda de paridade.
A influência do desenho de crvUSD da Curve é relevante aqui porque destaca uma forma diferente de pensar sobre a estabilidade das stablecoins. crvUSD utiliza um mecanismo de empréstimo concebido para ajustar vendas e compras de colateral em intervalos de preço, em vez de depender apenas de uma pool de liquidez para absorver toda a pressão. Isso não torna crvUSD isenta de risco. Mostra, sim, por que motivo os traders devem separar o desenho de emissão e liquidação de uma stablecoin da curva AMM usada para swaps no mercado secundário.
Para um LP, a questão-chave não é se as comissões são atualmente superiores a zero. É se as comissões compensam de forma plausível assumir o lado indesejado de um mercado sob pressão. Essa resposta não pode ser conhecida antecipadamente. Depende dos ativos, da profundidade da pool, da definição de amplificação, da credibilidade do resgate, da correlação do colateral e da gravidade de um futuro evento de liquidez.
Por que os dados de pools, bots e manipulação impulsionada por LLM exigem ceticismo
Os dados on-chain são públicos, mas interpretá-los é difícil. Uma pool pode mostrar volume elevado devido a procura genuína, arbitragem, farming de incentivos ou atividade circular. A liquidez pode desaparecer rapidamente se grandes LPs levantarem fundos. Um preço spot cotado pode diferir do preço alcançável para uma negociação significativa, especialmente depois de considerar o impacto no preço e os custos de transação.
Os riscos de manipulação de pools impulsionada por LLM acrescentam uma camada mais recente. Sistemas automatizados que usam grandes modelos de linguagem podem resumir publicações sociais, responder a manchetes, gerar prompts de negociação ou coordenar atenção em torno de uma alegada perda de paridade ou exploit. Podem repetir alegações falsas em escala, interpretar mal divulgações técnicas ou reagir a capturas de ecrã enganadoras. Um LLM não consegue verificar reservas, confirmar um endereço de contrato ou estabelecer que uma alegação viral é verdadeira apenas porque muitas contas a repetem.
Os manipuladores podem explorar pools de baixa liquidez através de negociações temporárias, capturas de ecrã enganadoras de dashboards, propostas de governação falsas ou rumores que incentivam levantamentos apressados. Em ataques mais técnicos, um movimento de preço de curta duração pode ser usado para influenciar um oráculo fraco, desencadear liquidações ou criar uma narrativa enganadora em torno de um token. A presença de comentários gerados por AI torna a verificação de fontes mais importante, não menos.
Verificações úteis incluem comparar o endereço oficial do contrato com um explorador de blocos, ler a documentação de governação atual, rever os termos de resgate da stablecoin e verificar se o volume persiste ao longo do tempo. Cruzar as alegações de uma pool com como funcionam as perdas de paridade das stablecoins e perda impermanente em DeFi pode revelar riscos que uma página de APY deixa de fora.
O que traders e fornecedores de liquidez devem fazer de forma diferente
Os traders devem encarar as pools da Curve e da Frax como locais de execução, não como garantias sobre os ativos que estão a ser trocados. Verifique a rota real, o escalão de comissões, o output esperado e o impacto no preço antes de submeter uma transação. Para uma ordem grande, compare vários locais e considere se dividir a negociação ou usar um método ponderado pelo tempo se adequa à situação. Uma taxa apresentada como melhor não é automaticamente melhor depois de transações falhadas, atrasos e alterações nas condições de mercado.
Os LPs devem começar pelo cenário negativo. Pergunte que ativos ficariam na carteira se uma stablecoin fosse negociada materialmente abaixo do seu objetivo, se as recompensas caíssem para zero ou se os levantamentos ficassem congestionados. Reveja a definição de amplificação das pools da Curve, a curva e as regras de liquidez das pools da Frax, a exposição ao token de recompensa, os controlos administrativos e se a pool contém versões de um token com bridge ou geradoras de rendimento.
Pequenas transações de teste podem reduzir erros operacionais, mas não testam uma crise. Evite depositar dinheiro necessário para despesas de curto prazo ou reservas de emergência. A diversificação entre pools não é uma proteção completa se as pools partilharem a mesma stablecoin, bridge, emissor de colateral ou narrativa de mercado. Isto é educação, não aconselhamento financeiro, e a capacidade individual de assumir risco é mais importante do que um rendimento em destaque.
Leia criticamente os sinais de AMM de stablecoins com o Zippfeed
As condições da Curve StableSwap e da Frax AMM podem mudar rapidamente à medida que rumores de depeg, votações de governação, relatórios de exploits, atualizações de resgate e mudanças de liquidez chegam ao mercado. Acompanhar manualmente todas as fontes relevantes é difícil e muitas vezes leva a reagir ao ruído. O Zippfeed destaca títulos sobre CRV, FRAX, stablecoins e DeFi com pontuação de sentimento bullish, neutral ou bearish, além de uma classificação de importância, ajudando os leitores a separar uma atualização de rotina de um desenvolvimento que vale a pena investigar antes de agir.
O sentimento não é prova e uma pontuação de importância não é um sinal de trading. Use-os como ponto de partida para a investigação, depois verifique fontes primárias, dados on-chain e a mecânica exata da pool. Esse processo é especialmente útil quando uma afirmação dramática parece explicar um movimento de preço, mas os factos subjacentes continuam incompletos.
 CoinDesk