


 CoinDesk
Bitcoin opsiyonlarında yatırımcılar, aşağı yönlü hareketlere karşı koruma sağlayan put opsiyonlarına, yükselişten kazanç sağlayan call opsiyonlarına kıyasla görece daha fazla ödeme yapıyor. Ancak bu değişim henüz paniğe işaret etmiyor. BTC’nin yedi günlük skew değeri haftalık bazda 1,98 volatilite puanı yükselerek -0,45’e çıktı. Bu seviye, 52 haftalık aralığın 92. yüzdelik diliminde; medyan değer ise -4,41.
Neden önemli?
Call opsiyonlarının primi bir hafta öncesine göre bir miktar geriledi. Bu, yükseliş beklentisinin soğuduğuna işaret ediyor. Ancak skew değeri, aşağı yönlü korumanın olağan seviyesine kıyasla hâlâ görece ucuz olduğunu gösteriyor. Laeviats, bu hareketi güçlü bir put talebinden ziyade skew değerinin eski seviyelerine dönmesi olarak tanımlıyor.
Ether opsiyonlarında da yükseliş iştahı benzer şekilde soğuyor: Call opsiyonları hâlâ put opsiyonlarından daha pahalı, ancak aradaki prim farkı daraldı. 10x Research de put talebinde artış bildirdi ve bunun kısa vadeli korunmayı mı, yoksa pozisyonlanmadaki daha geniş çaplı bir değişimi mi yansıttığı sorusunu gündeme getirdi.
Piyasa etkisi
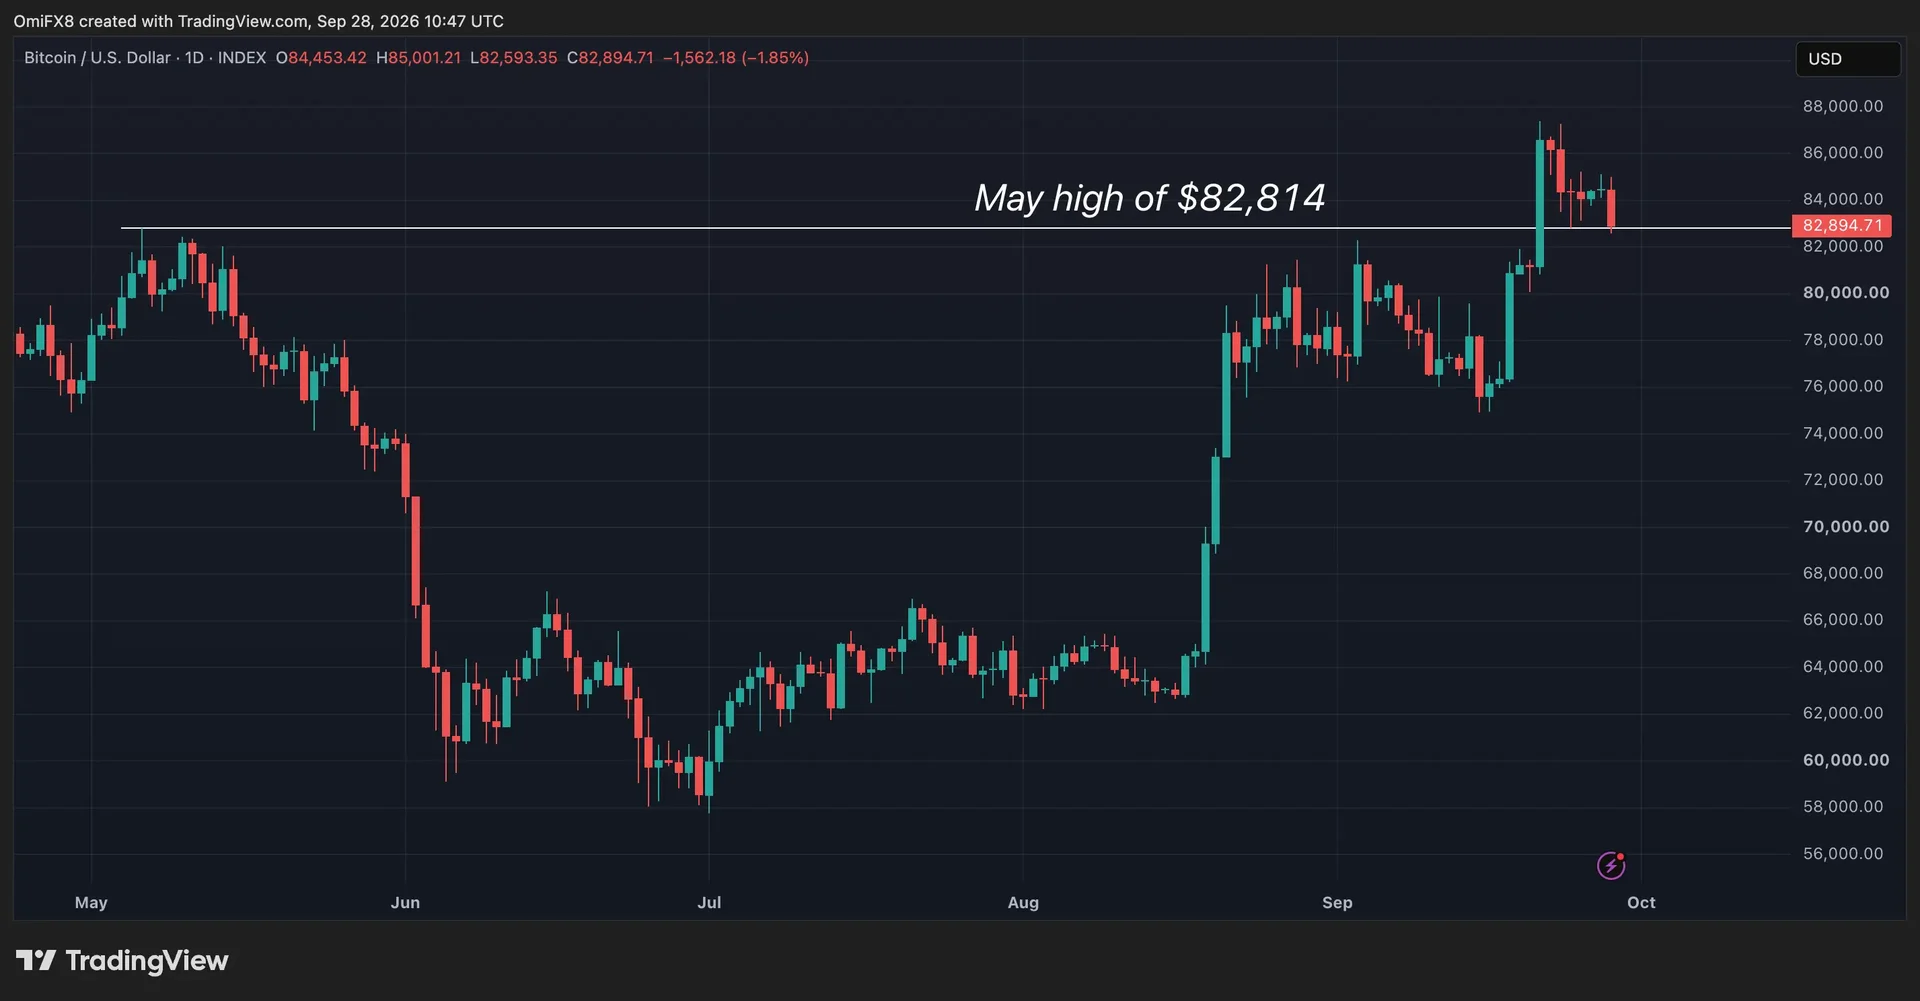
Bitcoin’in fiyatı $83.000’in altına geriledi ve BTC’nin 21 Eylül’de üzerine çıktığı, daha önce direnç görevi gören $82.813 seviyesini yeniden test ediyor. Seviye korunursa desteğe dönüşebilir; aşağı kırılması ise daha derin bir geri çekilmenin önünü açabilir.
Opsiyon fiyatlamaları bir başka temkin işaretine daha dikkat çekiyor: Gerçekleşen volatilite 12 puan daha yüksek seyrederken ima edilen volatilite döngü diplerine yakın. Bazı BTC opsiyonları, piyasa 42 volatilitede hareket ederken 30 volatilite üzerinden fiyatlanıyor. Bu tablo, yatırımcıların yükseliş beklentisi zayıflasa da opsiyonların görece ucuz kaldığını gösteriyor.
Sıkça sorulan sorular
-
Bitcoin’in yedi günlük skew değeri, aşağı yönlü korunma talebi hakkında ne söylüyor?
Skew değeri -0,45’e çıktı, ancak 52 haftalık medyan -4,41. Bu seviye, aşağı yönlü korumanın olağan düzeyine kıyasla görece ucuz kaldığını gösteriyor.
-
Laeviats, skew hareketini neden put talebinden ziyade eski seviyelere dönüş olarak tanımlıyor?
Call opsiyonlarının primi bir miktar geriledi, ancak skew değeri 52 haftalık medyanından hâlâ uzak. Laeviats bu hareketi, put talebindeki güçlü bir artıştan ziyade skew değerinin eski seviyelerine dönmesi olarak nitelendiriyor.
-
Ether opsiyonlarının fiyatlamasında ne değişiyor?
Call opsiyonları put opsiyonlarından daha pahalı kalmayı sürdürüyor, ancak primleri bir hafta öncesine göre daraldı. Bu, yükseliş beklentisinin soğuduğuna işaret ediyor.
-
Yatırımcılar Bitcoin’de hangi fiyat seviyesini izliyor?
BTC, $83.000’in altına gerilemesinin ardından $82.813’ü test ediyor. Bitcoin 21 Eylül’de bu seviyenin üzerine çıkmadan önce seviye direnç görevi görüyordu; sonrasında desteğe dönüştü.
-
Bitcoin’in ima edilen ve gerçekleşen volatilitesi nasıl karşılaştırılıyor?
İma edilen volatilite döngü diplerine yakınken gerçekleşen volatilite 12 puan daha yüksek. Bazı Bitcoin opsiyonları, piyasa 42 volatilitede hareket ederken 30 volatilite üzerinden fiyatlanıyor.
 Lookonchain
 Crypto News
 CryptoSlate
 TheBlock
 WuBlockchain