


 CoinDesk
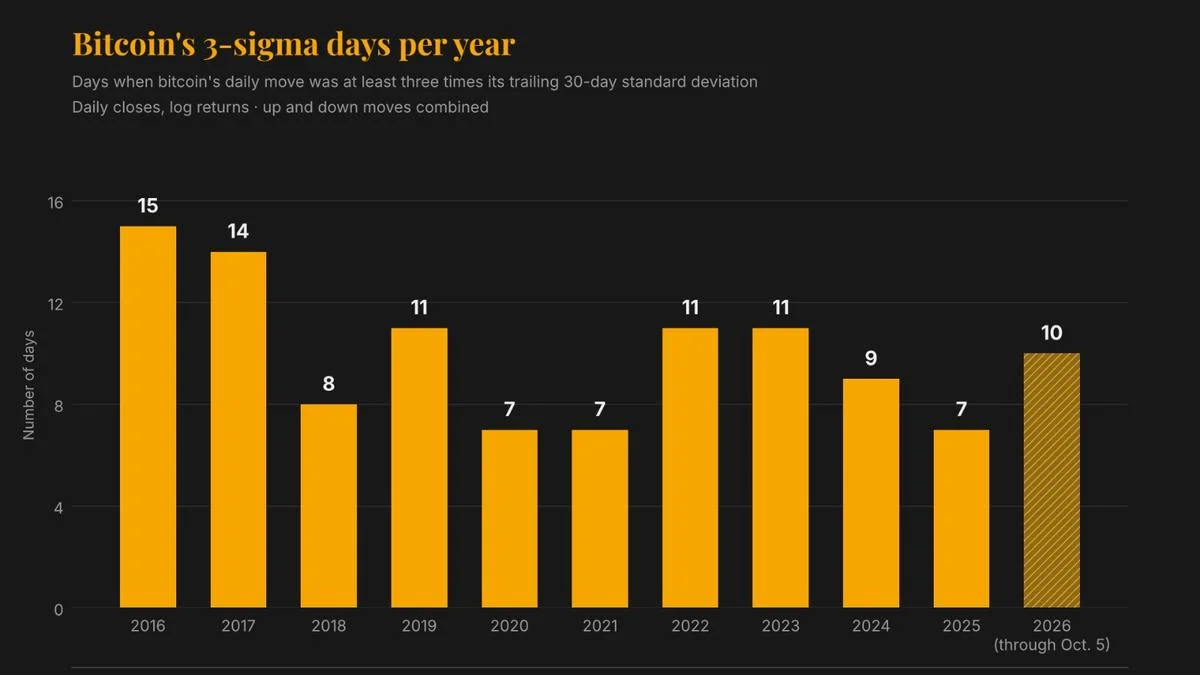
Bitcoin, 2026'da fiyatı son işlem düzeninden en az üç standart sapma hareket ettiği 10 gün kaydetti; bu, varlığın değerinin yüzde 73'ünü kaybettiği 2018'in tamamında görülen sekiz günden daha fazla. CoinDesk analizine göre, yıllıklandırılmış volatilite aynı dönemde yüzde 84'ten yaklaşık yüzde 46'ya inerken, bu 3-sigma hareketlerinin ortalama büyüklüğü de yaklaşık yüzde 10'dan yaklaşık yüzde 7'ye küçüldü.
Neden önemli
Daha sakin ortalama günler, daha sık bir kuyruğu maskeliyor; bu birleşim, son volatiliteye dayanan risk modellerini zorluyor. Geriye dönük 30, 90 ve 180 günlük pencerelere yaslanan value-at-risk çerçeveleri, düşen gerçekleşen volatiliteyi pozisyon büyütmek için yeşil ışık olarak okuyacak; oysa temeldeki dağılım, yalnızca VaR'ın fiyatlamadığı orantısız sarsıntılar üretmeye devam ediyor. Paradigm EMEA Başkanı Nicolas Quatravaux, bu paterni yapısal olarak tanımladı: uzun sakin dönemler, ardından sert yeniden fiyatlamalar; şoklar artık ince likiditeden değil, makro, kaldıraç ve yoğun pozisyonlanmadan geliyor.
Piyasa etkisi
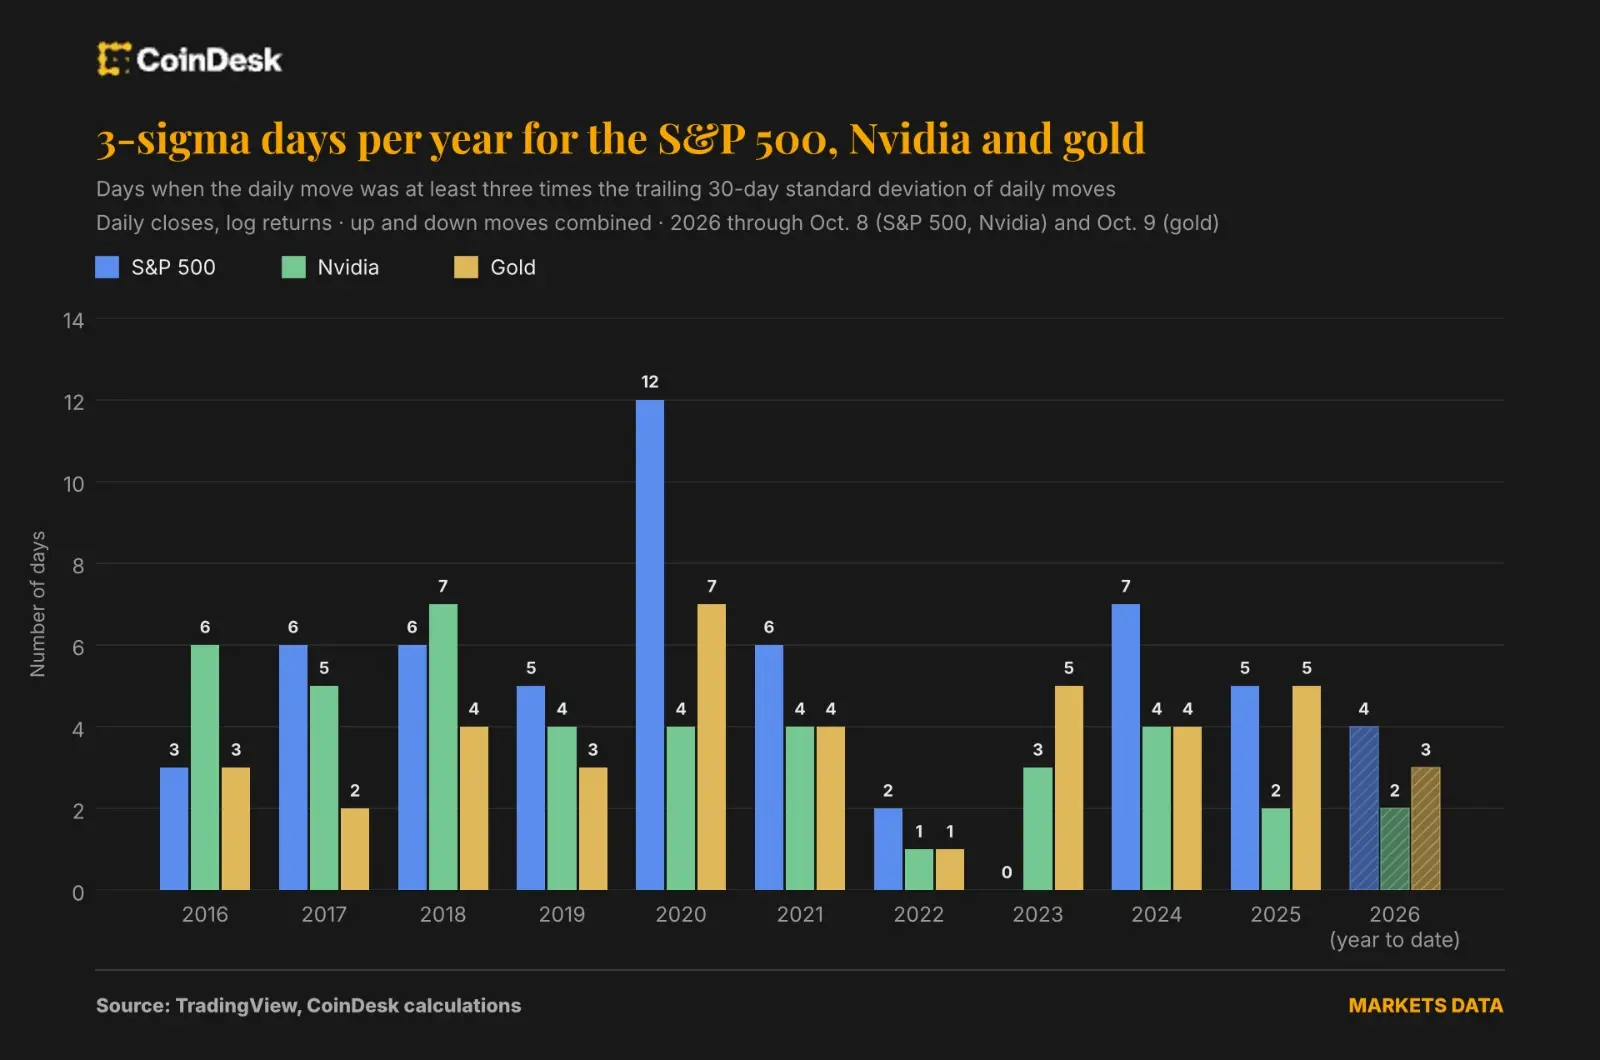
Portföy oluşturma açısından sonuç doğrudan. Deribit CEO'su Luuk Strijers, standart VaR'ın kuyruk riskini hafife aldığını, endüstrinin bu nedenle en kötü günlerin ne kadar kötü olabildiğini fiyatlayan Expected Shortfall'a (Beklenen Kısa Düşüş) göç ettiğini söyledi. Bu geçiş önemli, çünkü Bitcoin'in 2024'ten bu yana 3-sigma sayısı 26 güne ulaşırken, Nvidia için sekiz, S&P 500 için 16 ve altın için 12 gün kaydedildi; oysa Bitcoin'in başlık volatilitesi şu anda Nvidia'nın yaklaşık yüzde 47'sine çok yakın. Piyasa bu sarsıntıları daha iyi de emiyor: 21 Eylül'de Paradigm, masa bazında tek bir kötü vuruş bildirimi olmadan rekor 6,7 milyar dolarlık opsiyon takası gerçekleştirdi; bu, daha derin likiditenin ve daha fazla kurumsal muhabirin, eskiden bir silme günü olan şeyi artık zorlu bir aya dönüştürdüğünün kanıtı.
Bir sonraki gösterge, makro bir başlığın yoğun bir kısa volatilite defterini yanlış tarafta yakaladığı bir sonraki seferde bu kurumsal yastığın dayanıp dayanmayacağı.
Sıkça sorulan sorular
-
Bitcoin için üç-sigma işlem günü nedir?
Bitcoin'in fiyatının son işlem düzeninden en az üç standart sapma hareket ettiği bir gün. Normal çan biçimli bir dağılımda hareketlerin yalnızca yüzde 0,3'ü bu bandın dışına çıkar; bu nedenle trader'lar olağandışı büyük sıçramaları işaretlemek için kullanır.
-
Daha düşük volatilite Bitcoin'de nasıl daha büyük bir kuyruk riskini gizliyor?
Value-at-risk modelleri geriye dönük 30, 90 veya 180 günlük volatilite pencerelerine yaslanır; bu yüzden daha sakin bir işlem dönemi Bitcoin'i daha az riskli gösterir ve 2018'e kıyasla 3-sigma sarsıntıları daha sık görülse de daha büyük tahsisleri haklı çıkarabilir.
-
Bitcoin 2026'da kaç üç-sigma günü kaydetti?
Bitcoin, 2026'da şimdiye dek 10 üç-sigma işlem günü kaydetti; Bitcoin'in değerinin yüzde 73'ünü kaybettiği 2018'in tamamında kaydedilen sekiz günü aştı.
-
Aşırı Bitcoin hareketleri neden artık daha küçük olmalarına rağmen daha sık görülüyor?
Yoğun kısa volatilite ve çağrı üzerine yazma pozisyonlanması, tek bir makro başlığın kısa sıkışması tetiklemesi anlamına geliyor; daha derin likidite ve daha fazla kurumsal muhabir ise hareketi emerek silme gününe dönüşmesini engelliyor.
-
Expected Shortfall nedir ve Deribit bunu kripto için neden tercih ediyor?
Expected Shortfall, bir eşiğin ne sıklıkta aşıldığını saymak yerine, en kötü günlerdeki ortalama kayıp büyüklüğünü tahmin eder. Deribit CEO'su Luuk Strijers, bunun Bitcoin'in tekrarlayan üç-sigma sarsıntılarını yalnızca value-at-risk'ten daha iyi yakaladığını savunuyor.
 WatcherGuru
 Lookonchain
 WuBlockchain
 Whale Alert