








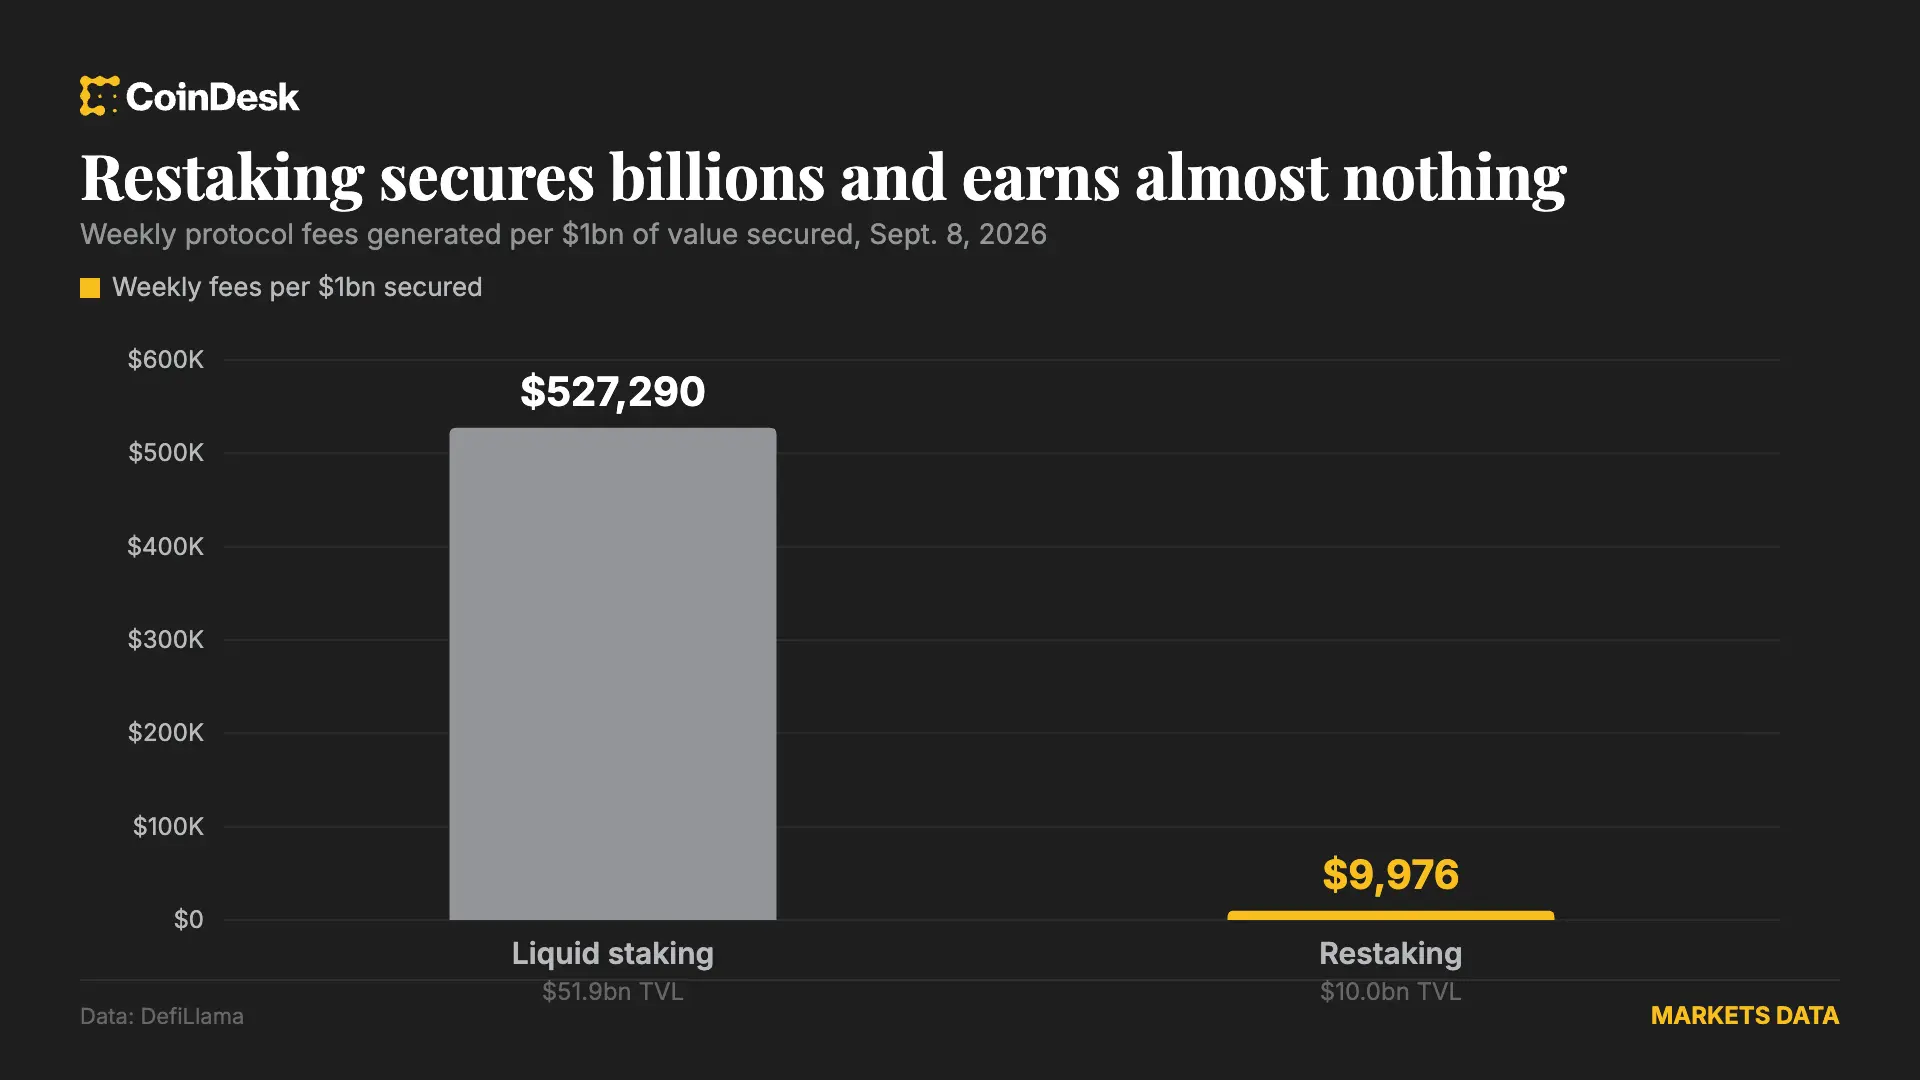
Ether.fi prévoit de rompre son dernier lien structurel avec EigenLayer d’ici la fin du trimestre, après avoir ramené à moins de 1 % la part de ses actifs restakés. Son PDG, Mike Silagadze, a expliqué que cette décision s’expliquait par des risques croissants et l’absence de rendement significatif. Le modèle économique s’est dégradé dans tout le secteur : sur la semaine considérée, le restaking a sécurisé 10,02 milliards de dollars et généré 99 977 dollars de frais, contre 51,87 milliards de dollars sécurisés et 27,35 millions de dollars générés par le staking liquide. Par dollar sécurisé, le staking liquide classique a rapporté environ 53 fois plus.
Pourquoi c’est important
Le restaking a été conçu pour permettre à l’ETH mis en staking de sécuriser des services supplémentaires, afin de générer un second rendement sur le même capital. Mais les services qui achetaient cette sécurité n’ont pas généré assez de revenus pour couvrir à la fois le rendement de base du staking et une prime supplémentaire. Les programmes de points qui subventionnaient les dépôts ont pris fin au cours de 2025, et le slashing est entré en vigueur en avril 2025, ajoutant un risque de pénalité bien réel sans hausse correspondante du rendement.
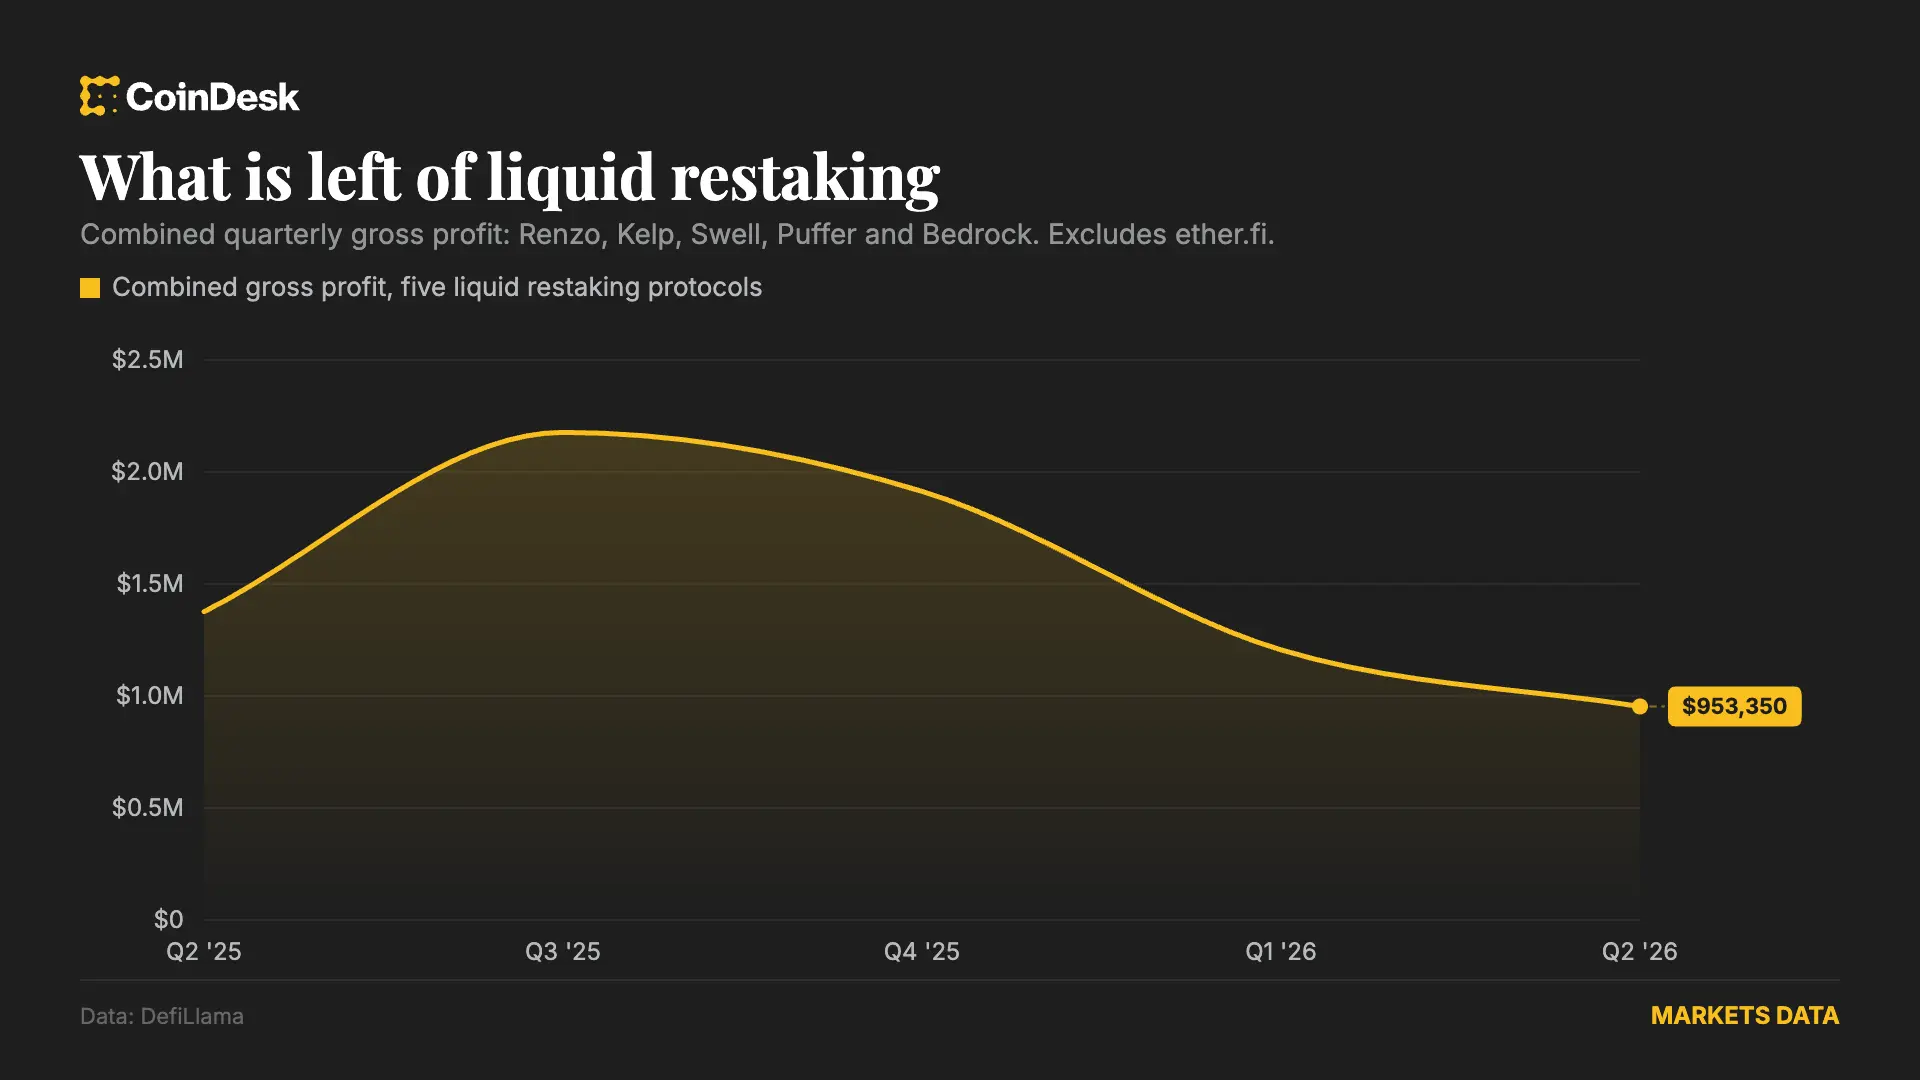
Les cinq plus grands tokens de restaking liquide encore en activité ont déclaré un bénéfice brut cumulé de 953 350 dollars au deuxième trimestre 2026, contre 2,18 millions de dollars trois trimestres plus tôt. Dans certains protocoles, les récompenses EIGEN étaient reversées aux déposants et comptabilisées à la fois comme revenus et comme coûts, sans dégager de bénéfice. Les chiffres de l’article indiquent que les frais du staking classique, et non la couche de restaking, ont généré le bénéfice restant.
Impact sur le marché
L’exploitation du bridge Kelp a mis en évidence un autre coût du restaking liquide : le risque lié aux actifs encapsulés. Un attaquant a créé 116 500 rsETH non adossés, d’une valeur d’environ 293 millions de dollars, puis les a utilisés comme garantie sur Aave. Environ 6 milliards de dollars ont quitté Aave dans les jours qui ont suivi, et la dette irrécouvrable potentielle est estimée entre 123 et 230 millions de dollars. L’attaque visait un bridge inter-chaînes, et non le mécanisme de restaking d’EigenLayer, mais elle a mis en lumière les risques supplémentaires liés aux logiciels et aux garanties que comportent les tokens de restaking liquide.
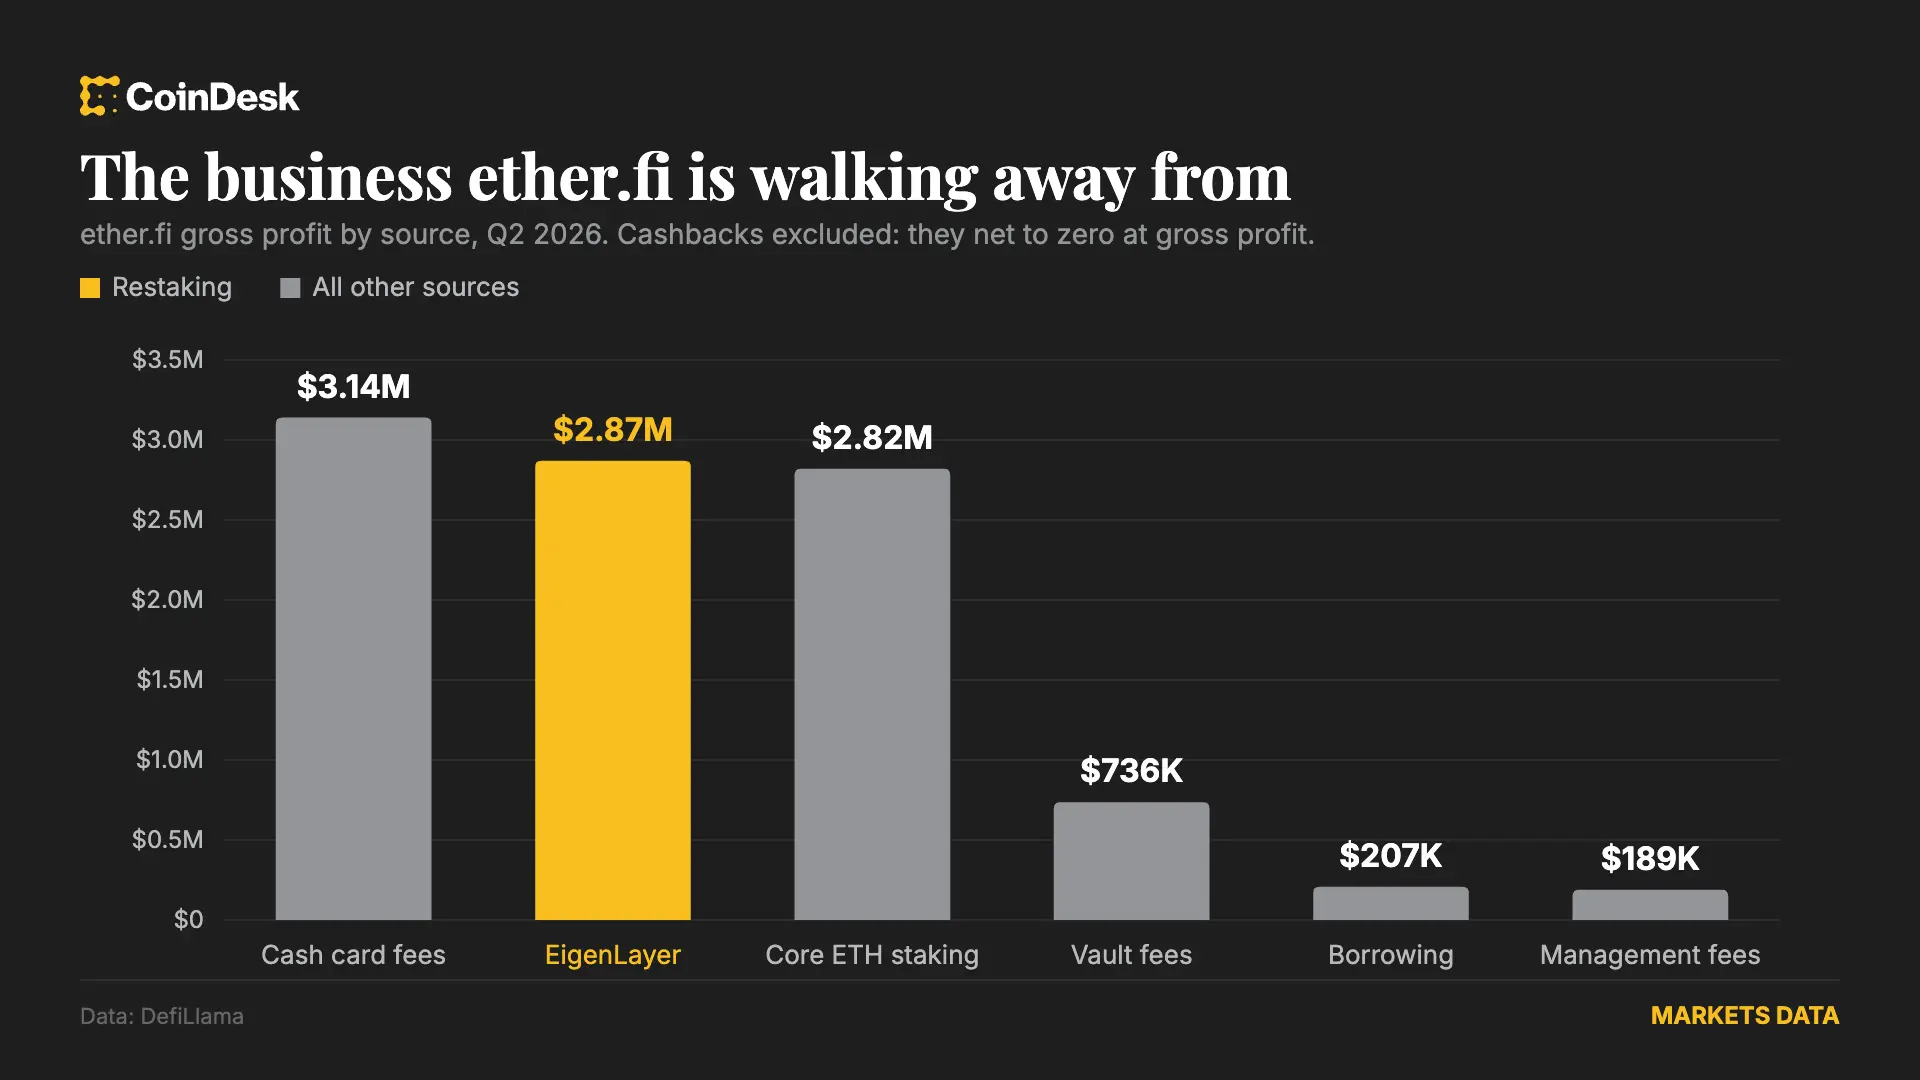
Ether.fi mise désormais sur les cartes, l’emprunt, les vaults et d’autres services de néobanque plutôt que sur le restaking. Selon Silagadze, la part de sa carte dans les revenus mensuels est passée de 17 % en janvier à 46 % en juillet. Les données de DefiLlama montrent toutefois que le bénéfice brut a reculé, passant de 18,71 millions de dollars au troisième trimestre 2025 à 9,99 millions de dollars au deuxième trimestre 2026. Cet écart s’explique par des mesures différentes : l’entreprise a cité ses revenus et une estimation annualisée du rythme de revenus, tandis que DefiLlama publie le bénéfice brut rétrospectif. Pour le restaking dans son ensemble, la question est de savoir si la demande pour la sécurité qu’il fournit peut soutenir une activité rentable sans incitations aux dépôts.

Questions fréquemment posées
-
Pourquoi ether.fi met-elle fin à son lien structurel avec EigenLayer ?
Le PDG Mike Silagadze a déclaré que le restaking n’offrait pas de rendement significatif, tout en ajoutant un risque perçu. Ether.fi prévoit de ramener à moins de 1 % la part de ses actifs restakés.
-
Comment les frais du restaking se comparent-ils à ceux du staking liquide ?
Sur la semaine considérée, le restaking a sécurisé 10,02 milliards de dollars et généré 99 977 dollars de frais. Le staking liquide a sécurisé 51,87 milliards de dollars et généré 27,35 millions de dollars, soit environ 53 fois plus par dollar sécurisé.
-
Que s’est-il passé lors de l’exploitation du bridge Kelp ?
Un attaquant a créé 116 500 rsETH non adossés, d’une valeur d’environ 293 millions de dollars, puis les a déposés comme garantie sur Aave pour emprunter de l’ether. Environ 6 milliards de dollars ont quitté Aave dans les jours qui ont suivi.
-
Comment évoluent les profits des protocoles de restaking liquide ?
Les cinq plus grands tokens de restaking liquide encore en activité ont dégagé un bénéfice brut cumulé de 953 350 dollars au T2 2026, contre 2,18 millions de dollars trois trimestres plus tôt.
-
Comment ether.fi cherche-t-elle à remplacer les revenus du restaking ?
Ether.fi développe ses activités de cartes, de prêts, de vaults et d’autres services de néobanque. Selon Silagadze, la part de la carte dans les revenus mensuels est passée de 17 % en janvier à 46 % en juillet.

 CryptoSlate
 TheBlock
 WuBlockchain
 CoinTelegraph
 Crypto News