


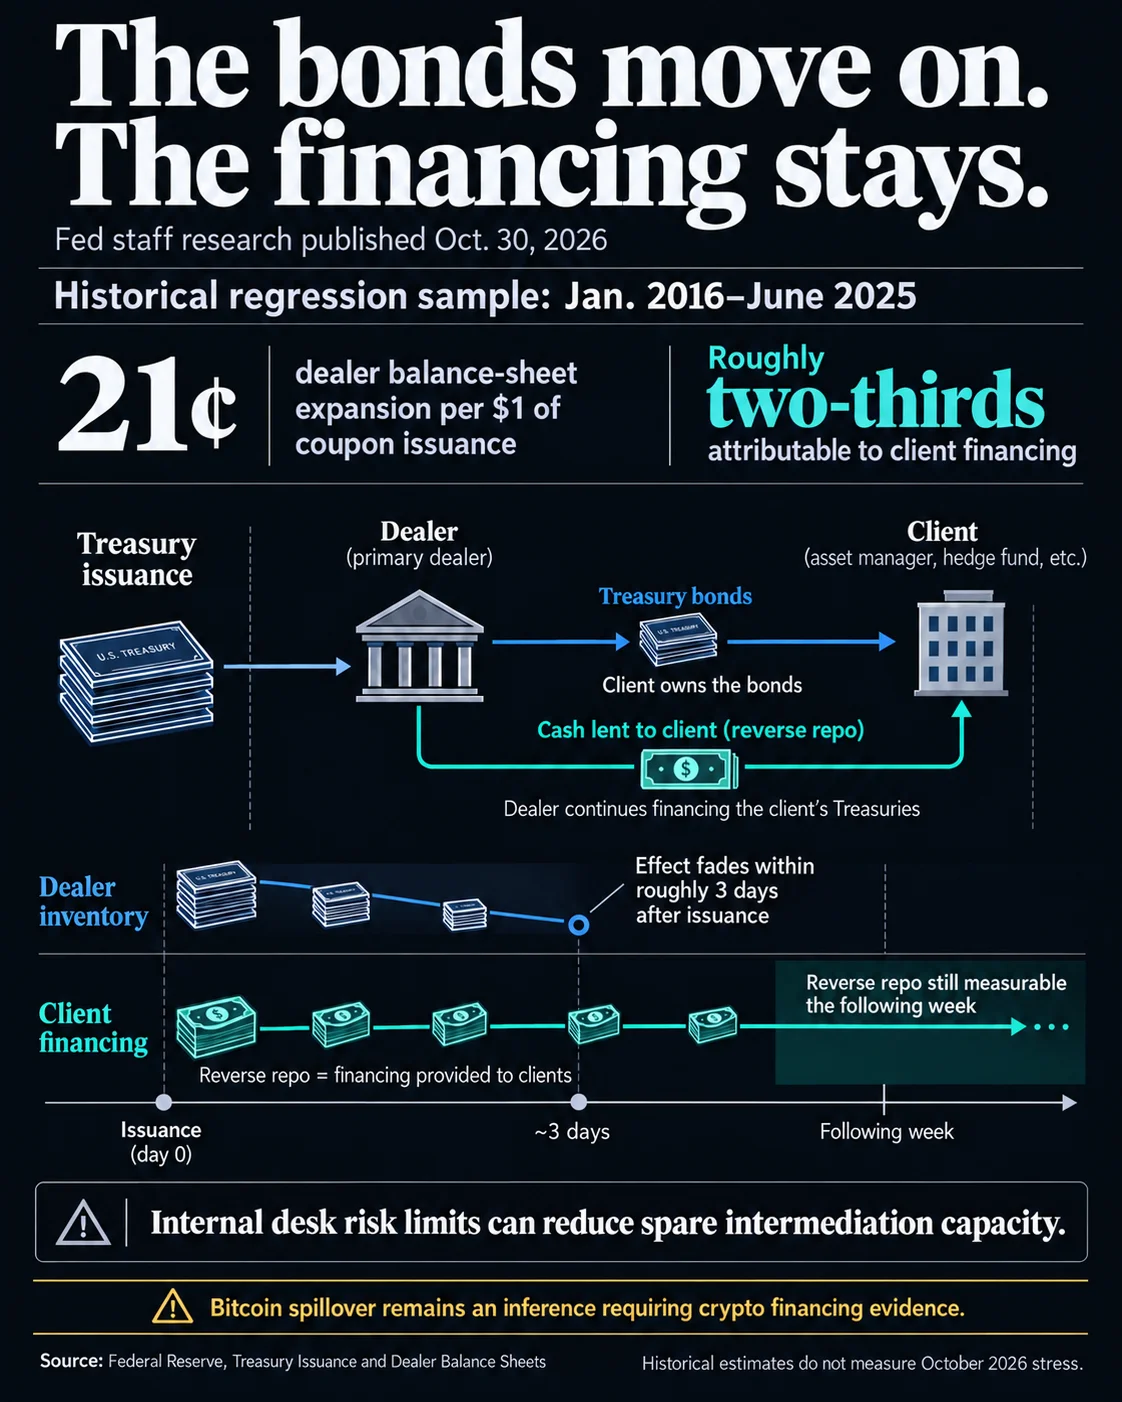

Une étude des services de la Réserve fédérale publiée le 30 octobre révèle que les courtiers en titres du Trésor peuvent continuer à financer leurs clients même après avoir largement écoulé leurs propres stocks d’obligations. Selon les estimations portant sur huit grands courtiers affiliés à des banques, de janvier 2016 à juin 2025, chaque dollar d’émission de titres du Trésor à coupon a augmenté leur bilan d’environ 21 cents, dont près des deux tiers étaient liés au financement des clients.
Cette distinction importe, car les courtiers peuvent vendre des titres du Trésor tout en continuant à prêter en prenant ces titres en pension. L’étude constate que les effets des émissions sur les positions longues des courtiers s’estompent en trois jours environ, tandis que la hausse du financement accordé aux clients reste mesurable la semaine suivante. Il s’agit d’estimations historiques, et non d’une mesure des tensions en octobre 2026.
Les données de la Fed de New York situent le SOFR entre 3,92 % et 3,95 % du 23 au 29 octobre, avec une dernière valeur de 3,94 %. La Federal Home Loan Bank of New York a qualifié les conditions de financement de calmes, attribuant au volume d’émissions du Trésor et aux effets calendaires le fait que le SOFR ait dépassé le taux d’intérêt de 3,90 % sur les réserves.
Toute propagation au Bitcoin reste à démontrer. Il faudrait établir que des intermédiaires soumis à des contraintes réduisent le financement de la crypto. Des tensions persistantes sur le marché des pensions, accompagnées d’une dégradation des conditions d’emprunt ou de renouvellement des prêts crypto, étayeraient cette hypothèse. La base des contrats à terme et le taux de financement des contrats perpétuels reflètent des dynamiques de marché différentes. Aucun de ces indicateurs ne suffit, à lui seul, à établir un lien.

Questions fréquemment posées
-
Combien de temps le financement des courtiers peut-il perdurer après l’atténuation des effets sur leurs stocks de…
L’étude constate que les effets sur les positions longues des courtiers s’estompent environ trois jours après l’émission, tandis que la hausse du financement des clients reste mesurable la semaine suivante.
-
Quel effet sur le bilan l’étude estime-t-elle pour les émissions de titres du Trésor à coupon ?
Chaque dollar d’émission a augmenté le bilan des courtiers d’environ 21 cents, dont près des deux tiers étaient attribuables au financement des clients.
-
Comment le SOFR a-t-il évolué du 23 au 29 octobre ?
Le SOFR a oscillé entre 3,92 % et 3,95 % au cours des cinq jours ouvrés, et sa dernière valeur sur cette période était de 3,94 %.
-
L’étude de la Fed a-t-elle conclu que les tensions sur le financement des titres du Trésor affectaient le crédit lié au…
Non. Une propagation au Bitcoin reste une hypothèse et n’a pas été observée dans l’étude. Pour l’établir, il faudrait démontrer que les contraintes pesant sur les intermédiaires entraînent une baisse du financement du Bitcoin.
-
Quels éléments étayeraient l’hypothèse d’une propagation des tensions de financement du Trésor à la crypto ?
Des tensions persistantes sur le marché des pensions, accompagnées d’une dégradation des conditions comparables d’emprunt ou de renouvellement des prêts crypto, renforceraient cette hypothèse. Des conditions de crédit crypto stables l’affaibliraient.

 WuBlockchain
 WatcherGuru
 Altcoin Daily
 CoinTelegraph
 Crypto News
 Crypto Rank News
 CoinDesk
 Lookonchain