


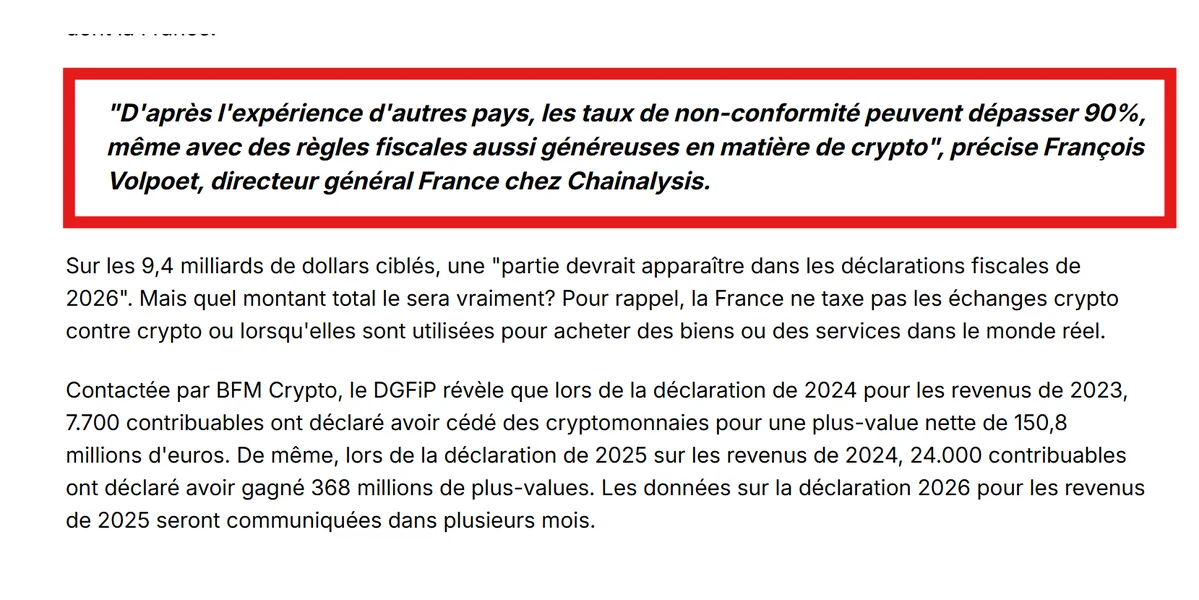
Chainalysis estime que la non-conformité fiscale liée aux cryptomonnaies pourrait dépasser 90 % dans certains pays, un écart que la France se prépare à combler en recevant des données de transaction beaucoup plus détaillées à partir de 2027 dans le cadre du système DAC8 de l'UE et du Cadre de Reporting des Crypto-Actifs (CARF) de l'OCDE.
En France spécifiquement, Chainalysis a évalué l'activité crypto potentiellement imposable à environ 9,4 milliards de dollars en 2025, répartie en environ 1,7 milliard de dollars de revenus, 2,5 milliards de dollars de plus-values et 5,2 milliards de dollars de paiements en cryptomonnaies. En revanche, seulement environ 24 000 contribuables français ont déclaré 368 millions d'euros de plus-values en cryptomonnaies pour l'année fiscale 2024, une fraction du flux estimé.
Pourquoi c'est important
Le DAC8, la huitième directive de l'UE sur la coopération administrative, oblige les fournisseurs de services d'actifs crypto opérant dans le bloc à déclarer les données de transaction des utilisateurs aux autorités fiscales à partir de 2026, avec les premiers échanges de ces données arrivant en 2027. Le CARF est la norme mondiale parallèle de l'OCDE, et la France fait partie des premiers adoptants. Ensemble, ils remplacent le système actuel de déclaration auto-administrée par un reporting automatique transfrontalier, le même mécanisme qui capte déjà les revenus de courtage offshore.
Impact sur le marché
Pour les détenteurs français qui n'ont pas déclaré, l'échéance est désormais fixée. Les programmes d'amnistie passés dans d'autres juridictions ont montré qu'une fois le reporting en place, les taux de conformité augmentent fortement lors des deux premiers cycles de déclaration. Les plateformes servant des clients français peuvent également s'attendre à une pression accrue en matière de KYC, car le reporting commence au niveau de la plateforme plutôt que de dépendre de l'auto-déclaration des utilisateurs.
Questions fréquemment posées
-
Qu'est-ce que le DAC8 et quand commence-t-il à s'appliquer ?
Le DAC8 est la huitième directive de l'UE sur la coopération administrative. Il oblige les fournisseurs de services d'actifs crypto opérant dans le bloc à déclarer les données de transaction des utilisateurs aux autorités fiscales à partir de 2026, avec les premiers échanges transfrontaliers de ces données arrivant en…
-
Qu'est-ce que le CARF de l'OCDE ?
Le CARF, Cadre de Reporting des Crypto-Actifs, est la norme mondiale parallèle de l'OCDE pour l'échange automatique d'informations fiscales sur les cryptomonnaies. Il complète le DAC8 dans l'UE et est adopté par d'autres juridictions, y compris la France.
-
Quelle est l'ampleur de l'écart fiscal crypto en France selon Chainalysis ?
Chainalysis estime que l'activité crypto potentiellement imposable en France s'élève à environ 9,4 milliards de dollars en 2025, comprenant 1,7 milliard de dollars de revenus, 2,5 milliards de dollars de plus-values et 5,2 milliards de dollars de paiements en cryptomonnaies. Seulement environ 24 000 contribuables ont…
-
Pourquoi la non-conformité dépasse-t-elle 90 % dans certains pays ?
Historiquement, les cryptomonnaies ont reposé sur l'auto-déclaration des utilisateurs avec un reporting limité au niveau des plateformes, contrairement aux revenus de courtage traditionnels. Chainalysis soutient que ce modèle d'auto-déclaration ne capture pas la grande majorité des flux imposables, en particulier dans…
-
Qu'est-ce qui change pour les détenteurs de cryptomonnaies français à partir de 2027 ?
À partir de 2027, les autorités fiscales françaises recevront des données détaillées sur les transactions des utilisateurs directement des plateformes de cryptomonnaies agréées par l'UE dans le cadre du DAC8. Les détenteurs qui n'ont pas déclaré font face à un risque de détection beaucoup plus élevé, et les amnisties…

 CoinDesk
 CryptoSlate
 CoinTelegraph
 TheBlock
 WatcherGuru