









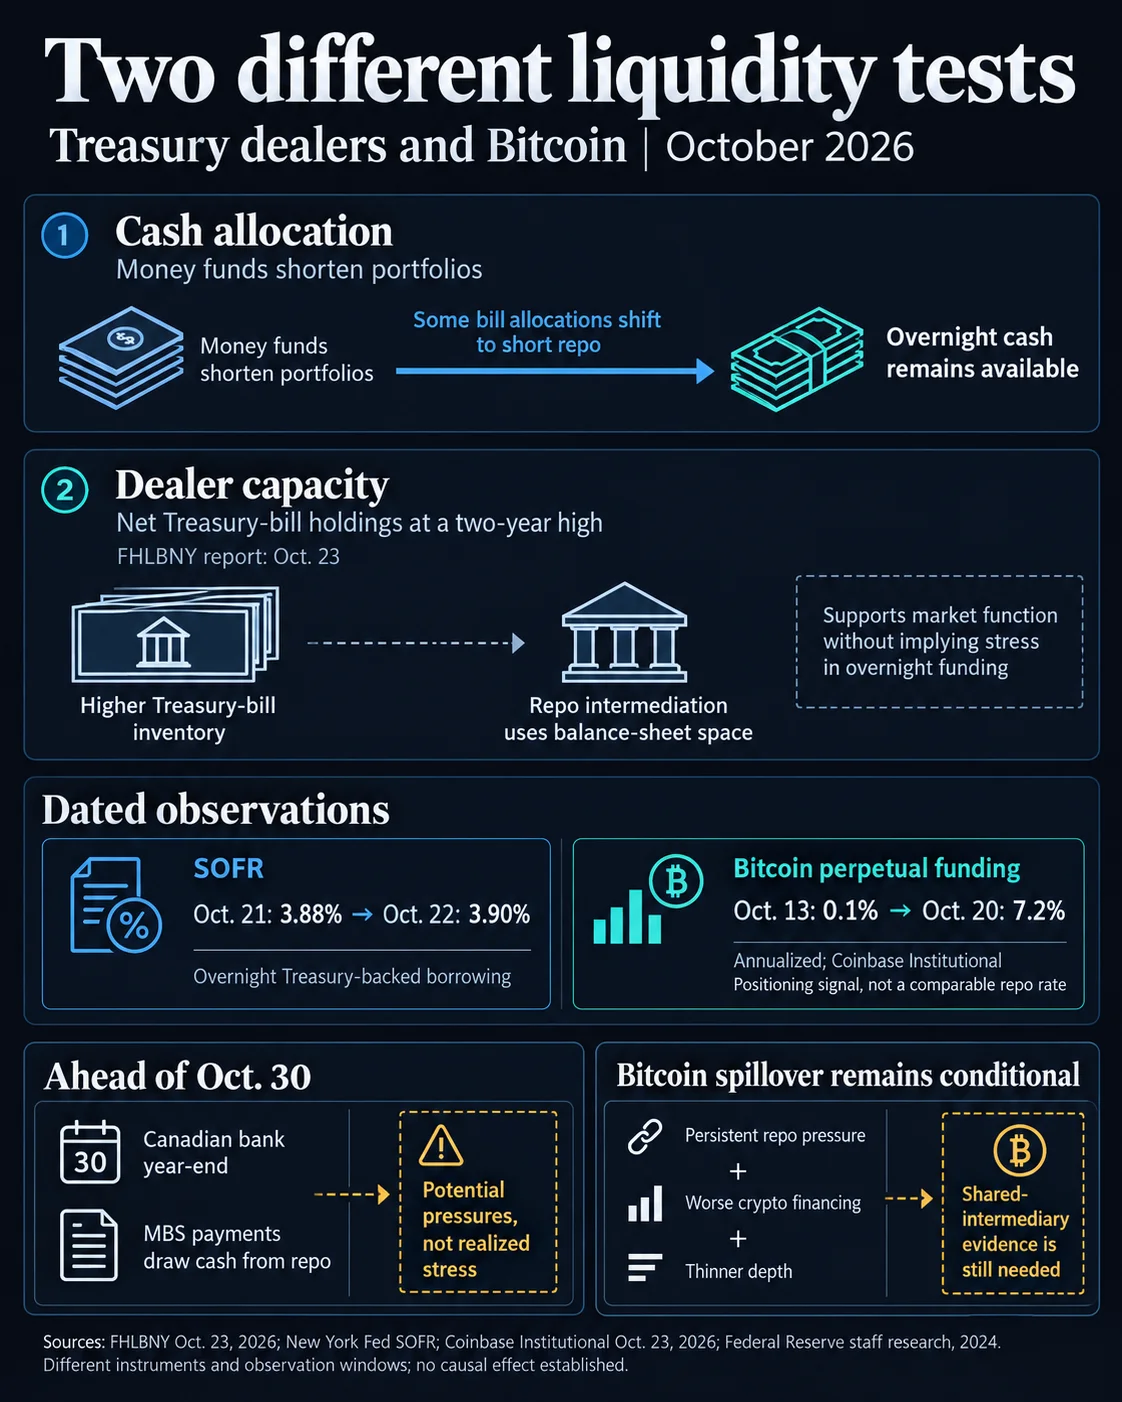

Les positions nettes des négociants en dette publique américaine à court terme ont atteint un plus haut de deux ans dans la mise à jour du 23 octobre de la Federal Home Loan Bank of New York. Cette accumulation intervient alors que les fonds monétaires réorientent une partie de leurs liquidités des bons du Trésor vers le repo à court terme, tandis que le SOFR est resté proche du taux de 3,9 % de la Réserve fédérale sur les soldes de réserves. FHLBNY a signalé le 30 octobre, date de clôture annuelle des banques canadiennes, comme un point potentiel de tension sur le financement.
Pourquoi c’est important
La distinction essentielle porte sur la différence entre la disponibilité des liquidités et la capacité des négociants à les faire circuler sur le marché. L’abondance des émissions de bons et l’incertitude entourant la politique de la Réserve fédérale ont élargi les écarts sur les bons, tandis que les portefeuilles plus courts des fonds monétaires ont orienté une partie de leurs liquidités vers les accords de pension livrée au jour le jour et à court terme.
Une étude réalisée en 2024 par les services de la Réserve fédérale a conclu que le transfert de liquidités du repo des fonds monétaires vers des emprunteurs à effet de levier élargit les bilans des négociants. Des contraintes plus fortes pesant sur les intermédiaires peuvent donc accroître la rémunération exigée par les négociants, même lorsque le financement au jour le jour semble ordonné.
Impact sur le marché
Le SOFR est passé à 3,9 % le 22 octobre, contre 3,88 % le 21 octobre, mais FHLBNY a indiqué qu’il était resté égal ou inférieur au taux de 3,9 % sur les soldes de réserves pendant la semaine. Le calme des adjudications de bons de jeudi a contrebalancé les risques liés à la clôture annuelle des banques canadiennes et aux liquidités quittant le repo pour payer les détenteurs de titres adossés à des créances hypothécaires.
L’effet de levier sur le Bitcoin se reconstitue, Coinbase Institutional faisant état d’une hausse du financement des contrats perpétuels, de 0,1 % annualisé le 13 octobre à 7,2 % une semaine plus tard. Cet indicateur mesure le coût des positions à effet de levier, et non celui des emprunts sur le repo. Pour qu’un mécanisme de transmission du Trésor au Bitcoin soit établi, il faudrait observer une pression persistante sur le repo, accompagnée d’une dégradation des conditions d’emprunt ou de reconduction dans la crypto et d’une moindre profondeur de marché. Les éléments montrant que les contraintes pesant sur les négociants ont réduit le financement du Bitcoin ne sont pas encore établis.


Questions fréquemment posées
-
Pourquoi les négociants du Trésor détiennent-ils plus de bons que d’habitude ?
FHLBNY a en partie associé l’élargissement des écarts sur les bons à l’abondance des émissions et au raccourcissement des portefeuilles des fonds monétaires, dans un contexte d’incertitude sur la politique de la Réserve fédérale.
-
Quelle tension sur le financement est attendue le 30 octobre ?
FHLBNY a signalé la clôture annuelle des banques canadiennes et les liquidités quittant le repo pour payer les détenteurs de titres adossés à des créances hypothécaires comme des facteurs de pression potentiels, susceptibles de pousser plus durablement le SOFR à tester 3,9 %.
-
Que signifie le niveau de 3,9 % du SOFR ?
Le SOFR a atteint 3,9 % le 22 octobre, contre 3,88 % le 21 octobre, mais il est resté égal ou inférieur au taux de 3,9 % de la Réserve fédérale sur les soldes de réserves pendant la semaine observée.
-
L’effet de levier sur le Bitcoin augmente-t-il parallèlement aux tensions sur le financement du Trésor ?
Oui, Coinbase Institutional a fait état d’une hausse du financement des contrats perpétuels, de 0,1 % annualisé le 13 octobre à 7,2 % une semaine plus tard. Cet indicateur mesure le coût des positions à effet de levier, et non celui des emprunts sur le repo.
-
Quels éléments confirmeraient que les tensions sur le Trésor atteignent les marchés du Bitcoin ?
L’hypothèse serait renforcée si la pression sur le repo persistait tandis que les conditions comparables d’emprunt ou de reconduction dans la crypto se dégradaient et que la profondeur de marché diminuait. Les données actuelles n’établissent pas que les contraintes pesant sur les négociants ont réduit le financement…

 WatcherGuru
 CoinTelegraph
 CoinDesk
 Glassnode
 TheBlock