


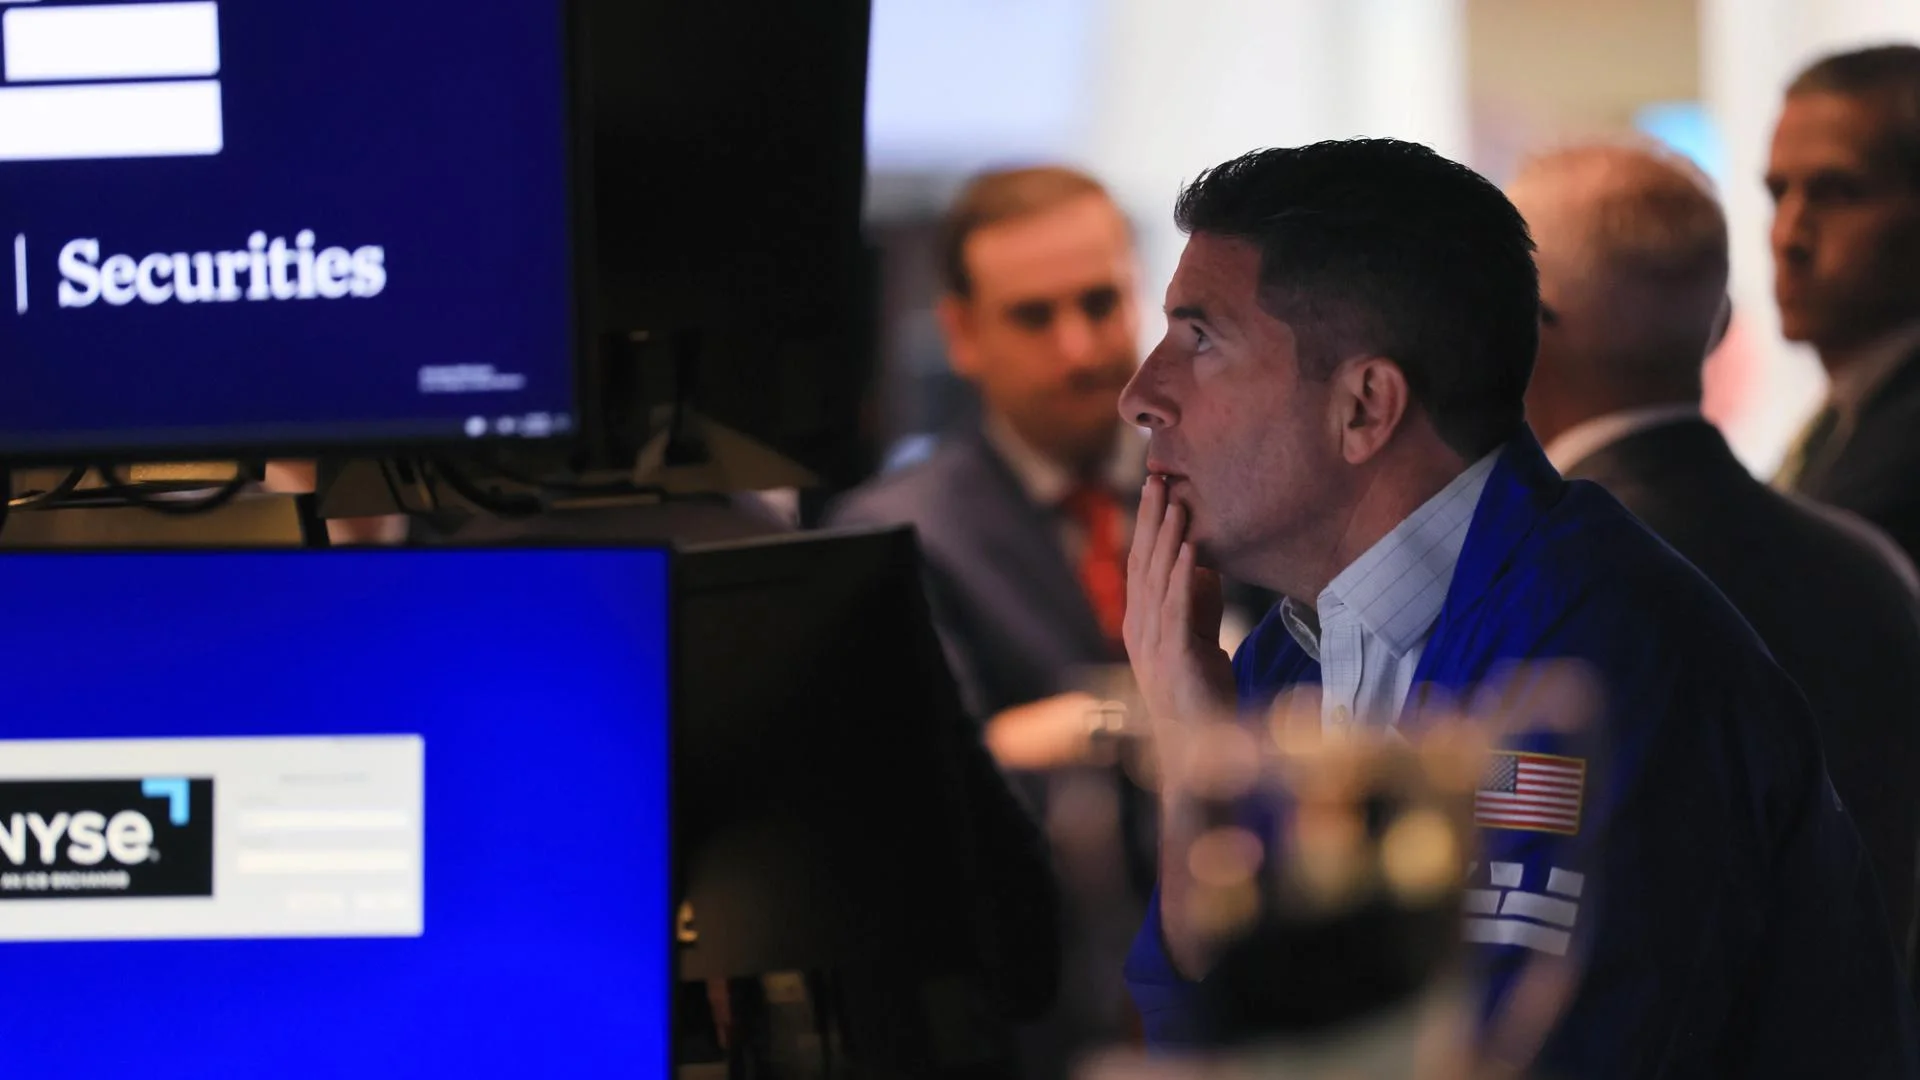
La SEC a mis en place un cadre de cinq ans permettant à certaines plateformes de titres tokenisés de gérer des pools de teneurs de marché automatisés sans s’enregistrer comme plateformes d’échange. TD Cowen prévoit une adoption limitée à court terme, car les investisseurs américains disposent déjà d’un accès efficace aux actions, tandis que les plateformes tokenisées sont confrontées à une faible liquidité, à une complexité opérationnelle et au peu d’intérêt des émetteurs.
Pourquoi c’est important
Le cadre permet à certains fournisseurs de liquidité d’éviter l’enregistrement comme courtiers sous certaines conditions et autorise la négociation d’actions tokenisées via des AMM plutôt que sur des carnets d’ordres traditionnels. Ce modèle pourrait permettre des échanges 24 heures sur 24, mais une faible liquidité peut aussi entraîner des prix moins favorables. Les tokens doivent représenter des actions NMS et préserver les dividendes, les droits de vote ainsi que les autres droits économiques. Les émetteurs disposent de 30 jours pour s’y opposer, et le volume des échanges est plafonné.
Ces restrictions interviennent alors que la législation plus large sur la structure du marché crypto reste bloquée après l’échec de l’avancée du CLARITY Act. Elles rendent également le modèle américain plus difficile à développer que certains produits d’actions tokenisées proposés à l’étranger. Reid Noch, de TD Cowen, a déclaré que les discussions menées avec des dizaines d’émetteurs avaient révélé un intérêt minime en dehors des entreprises proches de l’écosystème crypto, comme Figure.
Impact sur le marché
Figure illustre cette difficulté. Au cours de la période de 24 heures examinée par TD Cowen, 99,9 % du volume notionnel échangé l’a été via les actions FIGR traditionnelles, plutôt que via les actions FGRS natives de la blockchain, qui offrent la même exposition économique et les mêmes droits de vote.
Pour obtenir une exposition aux actions via la crypto, les contrats à terme perpétuels semblent susciter une demande plus forte. Dans un instantané de l’activité liée à Nvidia sur Binance, les contrats perpétuels représentaient 96 % du volume notionnel, contre 4 % pour les produits au comptant. TD Cowen s’attend à ce que les plateformes continuent de développer les contrats perpétuels à l’international et aux États-Unis, les particuliers recherchant un effet de levier.
Questions fréquemment posées
-
Que permet le nouveau cadre de la SEC aux plateformes d’actions tokenisées ?
Le cadre permet aux plateformes de titres tokenisés éligibles de gérer pendant cinq ans des pools de teneurs de marché automatisés sans s’enregistrer comme plateformes d’échange, sous réserve de certaines conditions.
-
Pourquoi TD Cowen prévoit-il une demande limitée pour les actions tokenisées ?
TD Cowen estime que les investisseurs américains disposent déjà d’un accès efficace aux actions sous-jacentes, tandis que les plateformes tokenisées sont confrontées à une liquidité limitée, à une complexité opérationnelle accrue et au faible intérêt des émetteurs.
-
Quelles restrictions s’appliquent aux actions tokenisées dans le cadre de la SEC ?
Les tokens doivent représenter des actions NMS et préserver les droits économiques, notamment les dividendes, les droits de vote et les droits à la liquidation. Le volume des échanges est plafonné et les émetteurs disposent de 30 jours pour s’y opposer.
-
Que montrent les données de trading de Figure sur l’adoption des actions tokenisées ?
Dans l’échantillon de 24 heures de TD Cowen, 99,9 % du volume notionnel de Figure a été réalisé via les actions FIGR traditionnelles plutôt que via les actions FGRS natives de la blockchain, qui offrent la même exposition économique et les mêmes droits de vote.
-
Pourquoi les contrats à terme perpétuels suscitent-ils une demande plus forte pour l’exposition crypto aux actions ?
TD Cowen a constaté que les contrats à terme perpétuels représentaient 96 % du volume notionnel lié à Nvidia dans un instantané de Binance, contre 4 % pour les produits au comptant.

 WatcherGuru
 WuBlockchain
 CryptoSlate
 TheBlock
 CoinTelegraph
 Crypto News
 Crypto Rank News