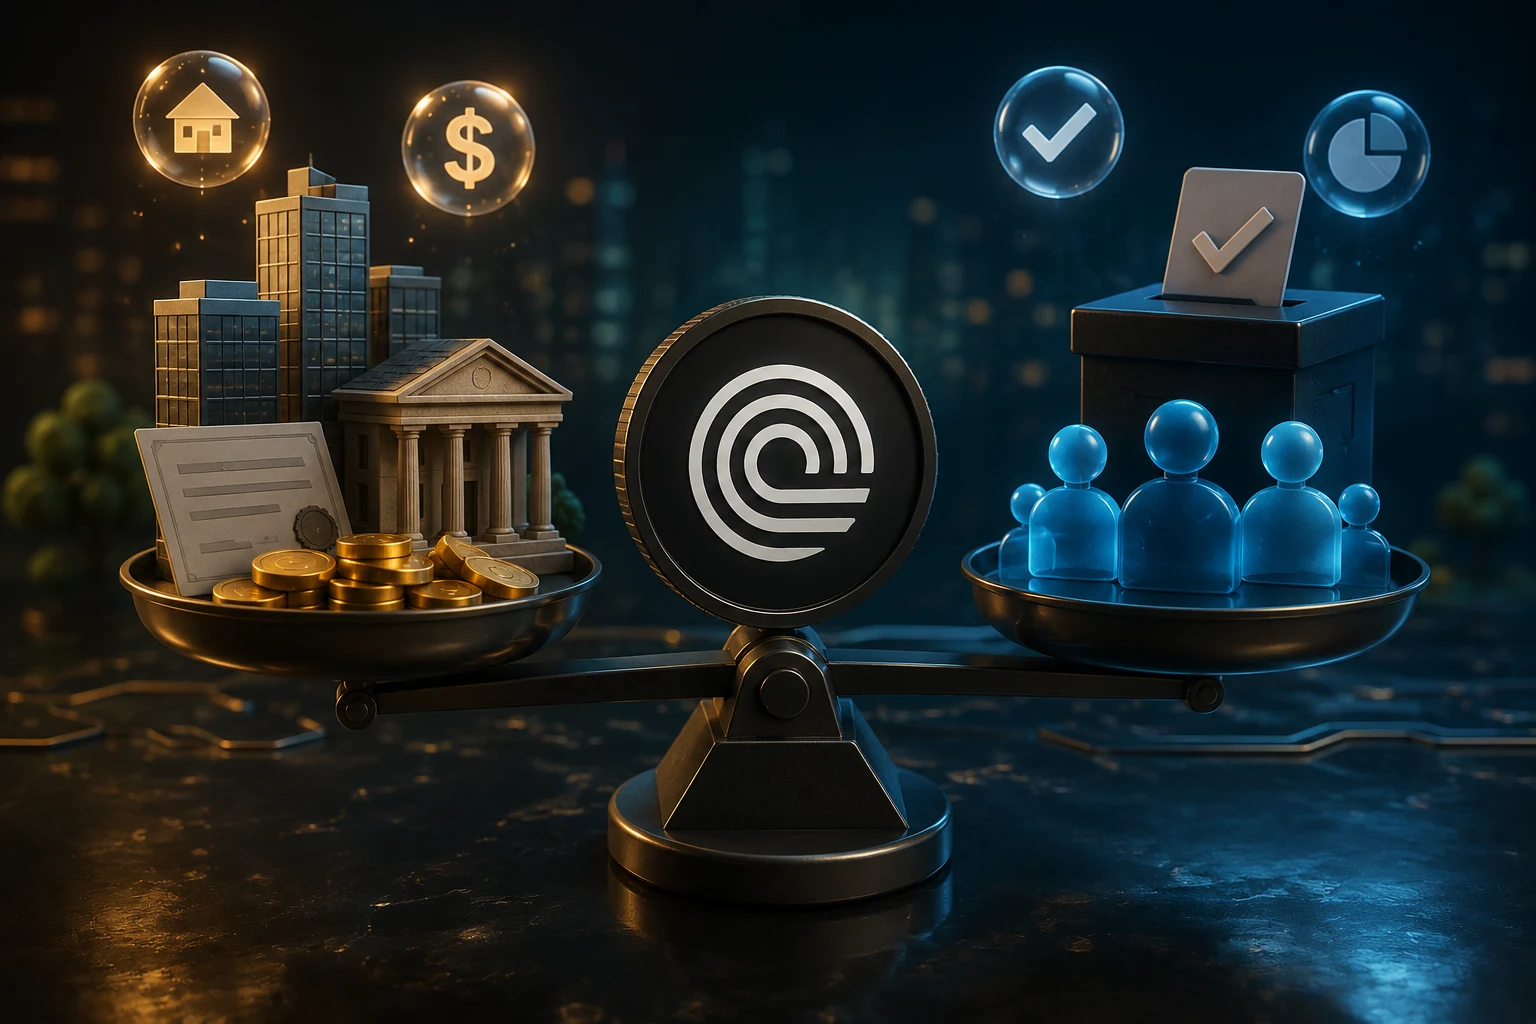
À quoi le token ONDO est-il censé servir ?
Ondo Finance a été lancé en 2021 avec une proposition qui semblait simple : amener les bons du Trésor américain et les instruments de marché monétaire onchain, où toute personne disposant d’un wallet pourrait théoriquement y accéder. Pour coordonner cet effort, l’équipe a émis ONDO à la fois comme token de coordination et comme instrument de gouvernance pour l’Ondo DAO.
Le DAO vote sur des paramètres tels que les nouveaux produits tokenisés à lancer, les juridictions à inscrire sur liste blanche, la manière d’allouer la trésorerie et la façon de distribuer une partie des revenus du protocole. Les détenteurs d’ONDO peuvent aussi déléguer leurs votes à d’autres membres de la communauté ou à l’Ondo Foundation.
Ce qu’ONDO ne fait pas, c’est transmettre le rendement. Détenir 100 ONDO ne vous donne pas droit à une part des intérêts des bons du Trésor gagnés au sein d’OUSG, ni à une tranche du rendement d’USDY. Ces rendements appartiennent aux détenteurs des tokens générateurs de rendement eux-mêmes. ONDO ressemble davantage à une action avec droits de vote et un petit complément de partage des profits qu’à une obligation versant un coupon.
Le vrai risque : confondre ONDO avec OUSG ou USDY
L’erreur la plus courante chez les nouveaux acheteurs consiste à traiter ONDO, OUSG et USDY comme trois variantes d’une même exposition. Ce n’est pas le cas. Ils se situent à trois couches différentes de l’architecture d’Ondo Finance, et un seul d’entre eux vous verse réellement un rendement.
USDY est le token générateur de rendement. Il est structuré pour accumuler de la valeur chaque jour à partir de bons du Trésor à duration courte et d’accords de pension livrée inversée sous-jacents. Si vous détenez USDY dans un wallet pris en charge, vous voyez votre solde augmenter au fil du temps. Cette croissance est votre rémunération pour avoir prêté des dollars à court terme au gouvernement américain via la structure de fonds offchain d’Ondo.
OUSG est similaire, mais vise les institutions et les participants accrédités. Il suit un véhicule nourricier sponsorisé par Ondo vers les produits institutionnels de bons du Trésor de BlackRock, en particulier le fonds BlackRock USD Institutional Digital Liquidity (BUIDL) et des véhicules connexes. Les détenteurs d’OUSG gagnent eux aussi des rendements de bons du Trésor, moins les frais de gestion d’Ondo.
ONDO, situé au-dessus de tout cela, ne capte directement aucun de ces rendements. Si vous achetez ONDO en espérant profiter de la stratégie sur les bons du Trésor, vous achetez les droits de gouvernance de l’émetteur, pas l’exposition sous-jacente aux bons du Trésor. C’est une distinction importante, et c’est la principale source de regrets des acheteurs dans la communauté ONDO.
Un deuxième risque concerne l’accès. USDY est soumis à des contrôles KYC et AML dans la plupart des juridictions, et OUSG est réservé aux acheteurs qualifiés et aux investisseurs accrédités aux États-Unis. Les produits RWA d’Ondo ne sont pas les instruments sans permission et sans friction que crypto Twitter laisse parfois entendre. Les utilisateurs particuliers le découvrent souvent lorsqu’ils essaient de minter USDY et se heurtent à un géoblocage ou à une liste d’attente.
Troisièmement, les rendements RWA eux-mêmes n’ont rien d’exotique. Les bons du Trésor à duration courte ont offert environ 4 à 5 % annualisés en 2024 et jusqu’en 2025. C’est attrayant par rapport à un compte d’épargne, mais peu remarquable face aux actifs crypto volatils. Si vous supposez qu’ONDO va d’une manière ou d’une autre multiplier ce taux de base grâce à l’appréciation du token, vous mélangez deux paris différents.
Comment les flux de trésorerie circulent réellement
Pour comprendre si ONDO capte une véritable valeur économique, il faut suivre les dollars. Commencez par le fonds hors chaîne qui adosse OUSG et USDY. Ce fonds détient des bons du Trésor américain à courte échéance et des prises en pension inversées. Il génère un rendement, actuellement ancré sur le taux des fonds fédéraux.
Ondo Finance prélève des frais en plus de ce fonds. Il existe généralement des frais de gestion sur OUSG, ainsi que des frais d’émission et de remboursement lors de la création et de la destruction de USDY. Ces frais reviennent à Ondo Finance, l’entreprise, et à la trésorerie de l’Ondo Foundation. Ils ne reviennent pas automatiquement aux détenteurs de ONDO.
Le lien visible pour les détenteurs de ONDO passe par des programmes spécifiques approuvés par la DAO. En 2024, Ondo a lancé un programme de staking de ONDO qui récompense les stakers avec une part des frais du protocole, payée en stablecoins plutôt qu’en ONDO. La Foundation a aussi procédé à des rachats de ONDO avec des fonds de trésorerie. Ces deux mécanismes créent une pression acheteuse et un rendement pour ONDO, mais aucun des deux ne rend ONDO équivalent à OUSG ou USDY.
La question clé devient alors : quelle part du revenu total parvient aux détenteurs de ONDO ? Ondo ne publie pas de répartitions de frais auditées comme le ferait une entreprise cotée. D’après les déclarations publiques et les flux de trésorerie onchain, la proportion semble modeste, peut-être dans les faibles pourcentages à un chiffre du revenu total du protocole. La majeure partie du surplus économique est réinvestie dans le développement produit, la conformité et le bilan de la foundation.
Ce n’est pas propre à Ondo. C’est la structure par défaut des tokens de gouvernance de protocoles : les détenteurs obtiennent de l’influence, des rachats occasionnels et une petite participation aux bénéfices, tandis que la société opérationnelle capte l’essentiel des revenus de frais. Le décalage entre le prix du token et les revenus sous-jacents est une caractéristique de la conception, pas un défaut.
Global Markets et ce que cela change, ou ne change pas
En 2024 et 2025, Ondo a fortement poussé une nouvelle initiative appelée Global Markets. L’argument consiste à s’étendre au-delà des bons du Trésor américain vers une gamme plus large de titres tokenisés, notamment des actions, des ETF et d’autres instruments de rendement, accessibles via l’infrastructure d’Ondo.
Global Markets est important parce qu’il élargit la surface à partir de laquelle Ondo Finance peut générer des frais. Plus de produits signifie plus de flux d’émission, plus de frais de gestion et plus de volume de trading. Si Global Markets réussit, la base de revenus d’Ondo augmente, et la DAO dispose d’une enveloppe plus importante pour financer les récompenses de staking de ONDO, les rachats ou les subventions à l’écosystème.
Ce que Global Markets ne fait pas, c’est changer automatiquement la structure fondamentale du token ONDO. Il ne transforme pas ONDO d’un token de gouvernance en un token porteur de rendement. Il ne garantit pas qu’un pourcentage fixe des nouveaux revenus revienne aux détenteurs. Chaque nouveau produit et chaque nouveau programme de frais nécessite toujours des votes de la DAO, et la Foundation conserve une influence sur le niveau d’agressivité de ces distributions.
Pour un détenteur de ONDO, la question pratique est de savoir si la croissance de Global Markets se traduit par suffisamment de rachats de tokens ou de récompenses de staking pour justifier la prime de valorisation à laquelle ONDO se négocie souvent par rapport à un pur token de gouvernance. C’est une question d’appréciation, et les analystes raisonnables ne sont pas d’accord.
Qui concurrence Ondo, et pourquoi c’est important
Ondo a été l’un des premiers acteurs des bons du Trésor tokenisés, mais le terrain n’est plus vide. Le concurrent le plus direct est BUIDL, le fonds tokenisé de bons du Trésor soutenu par BlackRock et émis via Securitize. BUIDL bénéficie de la marque et de la distribution de BlackRock. Il capte aussi un spread économique similaire, mais ce spread revient à BlackRock et Securitize, pas à un token de gouvernance public.
Sky, anciennement MakerDAO, est un autre acteur majeur. Grâce à ses stratégies de coffres RWA, Sky déploie des milliards de dollars de réserves en stablecoins dans des bons du Trésor et des instruments similaires. Les détenteurs de Sky en bénéficient indirectement via le spread des frais de stabilité sur DAI, ce qui constitue un mécanisme différent mais une source concurrente de rendement tiré des RWA.
Parmi les autres concurrents figurent Maple Finance dans le crédit institutionnel, Centrifuge dans le prêt adossé à des actifs réels, ainsi qu’une longue liste de nouveaux émetteurs qui arrivent sur le marché. Chacun cherche à offrir aux émetteurs et aux investisseurs une enveloppe moins chère, plus rapide et plus conforme autour du rendement traditionnel.
La concurrence compte pour les détenteurs de ONDO parce qu’elle limite le pouvoir de fixation des prix d’Ondo. Si Ondo augmente trop agressivement les frais sur OUSG ou USDY, les utilisateurs institutionnels peuvent passer à BUIDL ou à des véhicules basés sur Sky. Cela maintient le spread de gestion à un niveau réduit et limite la base de revenus absolue à partir de laquelle les distributions de ONDO peuvent être versées.
Ce que les détenteurs de ONDO obtiennent réellement
En prenant du recul par rapport à la structure, que possède réellement un détenteur de ONDO ? Il possède un vote. Il possède le droit de déléguer ce vote. Il possède l’éligibilité aux récompenses de staking, qui sont financées par une partie des revenus du protocole à la discrétion de la DAO. Il possède une exposition à des rachats occasionnels de ONDO, qui réduisent l’offre en circulation et peuvent soutenir le prix.
Il ne possède pas de créance directe sur les intérêts de OUSG ou USDY. Il ne possède pas de rendement garanti. Il ne possède pas de créance prioritaire sur les revenus d’Ondo Finance comme un actionnaire privilégié posséderait un dividende. L’économie du token est plus souple et plus politique que cela.
Pour un lecteur qui évalue l’achat de ONDO afin de s’exposer aux RWA, le modèle mental le plus clair est le suivant : ONDO est un pari à effet de levier sur le succès des produits d’Ondo. Si l’usage de Global Markets explose et que la DAO décide d’orienter une grande fraction des frais vers les détenteurs, ONDO pourrait s’apprécier de manière significative. Si les produits stagnent ou si les marges de frais se compressent, ONDO pourrait se négocier uniquement sur la narration.
L’alternative honnête pour un utilisateur particulier qui veut réellement du rendement RWA est plus simple : acheter USDY, si vous pouvez passer le KYC, ou acheter un produit de bons du Trésor tokenisé auprès d’un émetteur régulé, ou simplement acheter directement des bons du Trésor. ONDO appartient au portefeuille de quelqu’un qui formule une thèse précise sur la gouvernance et la croissance d’Ondo, pas au portefeuille de quelqu’un qui cherche à capter la prime de risque des bons du Trésor.
Comment suivre ONDO et la course aux RWA intelligemment
La tokenisation des RWA est l’un des segments de la crypto qui évolue le plus vite, et l’écart entre le marketing et la mécanique réelle y est exceptionnellement large. Suivre quels émetteurs orientent réellement des revenus vers leurs tokens, quels produits perdent discrètement de l’argent et quels concurrents gagnent des parts de marché est un travail de recherche à plein temps. Zippfeed fait remonter les actualités sur les RWA et la gouvernance des tokens avec une évaluation du sentiment (bullish, neutral ou bearish) et une note d’importance, afin de vous aider à distinguer les véritables changements de cash-flow des cycles de battage médiatique.
 Crypto Capital Venture
 CoinDesk
 CoinTelegraph
 Crypto Rank News
 TheBlock