Ce que signifie réellement l'expression « RWA KYC gating »
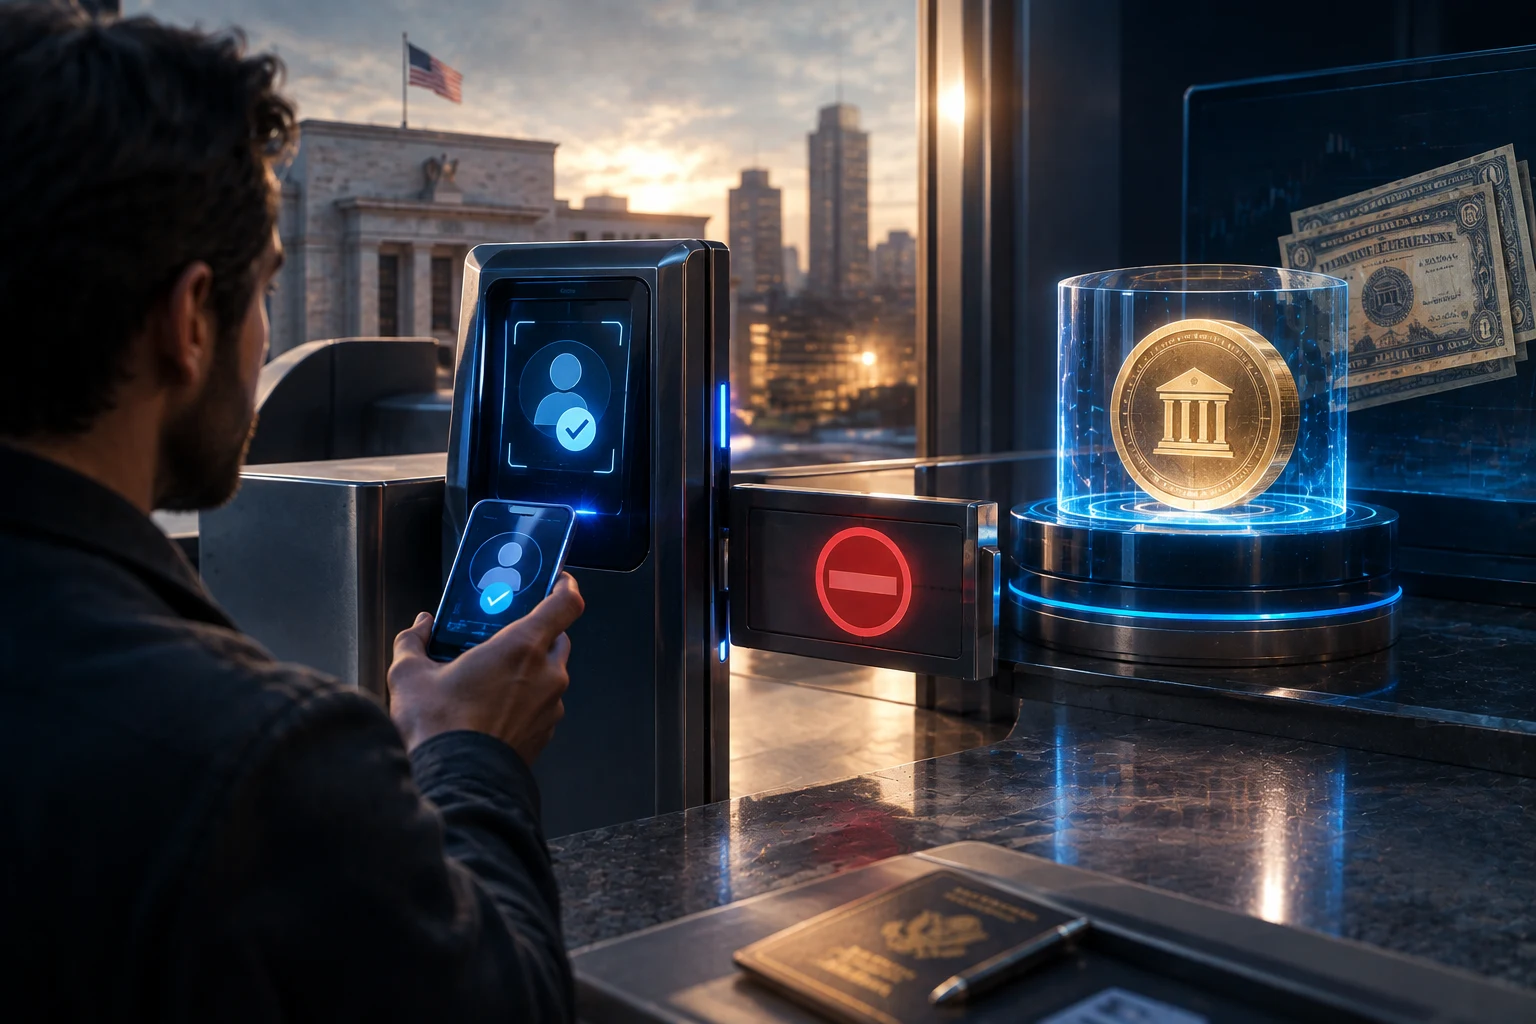
L'expression rwa kyc gating désigne un ensemble de contrôles superposés et non un simple filtre. En surface, un fonds du Trésor américain tokenisé ressemble à n'importe quel autre actif sur Ethereum, Arbitrum, Avalanche ou Solana : une adresse détient un solde, un portefeuille peut signer un transfert, un DEX ou un agrégateur peut afficher un prix. En dessous, trois acteurs distincts doivent s'accorder sur le fait que le détenteur a effectivement le droit de l'être.
Le premier acteur est l'émetteur, généralement un conseiller en investissement enregistré ou un véhicule ad hoc. Le deuxième est l'agent de transfert, qui tient le registre officiel des porteurs de parts et effectue les vérifications d'identité. Le troisième est le smart contract lui-même, qui conserve on-chain une liste blanche d'adresses approuvées et refuse de déplacer des jetons vers toute adresse qui n'y figure pas. Si l'un des trois refuse, la transaction ne se dénoue pas, peu importe le comportement du portefeuille.
C'est pourquoi un utilisateur peut détenir des ETH ou des USDC sans jamais avoir à prouver son identité, alors qu'il ne peut pas recevoir de BUIDL ou d'OUSG sans fournir de documents. Ce filtrage n'est pas un choix marketing du protocole. C'est le prix juridique que l'émetteur accepte de payer pour distribuer le produit aux États-Unis sans l'enregistrer comme une offre publique de titres.
Les deux exemptions américaines qui structurent la quasi-totalité des Trésors tokenisés
La raison pour laquelle les fonds du Trésor tokenisés se ressemblent autant tient au fait qu'ils sont généralement émis sous l'une des deux exemptions de la SEC : le régime Reg D 506(c) pour les investisseurs américains, ou le régime Reg S pour les investisseurs offshore. Les deux ouvrent une voie qui évite un enregistrement public complet, et toutes deux imposent des limites strictes sur les détenteurs autorisés.
Reg D 506(c) : réservé aux investisseurs accrédités
En vertu de la règle 506(c) du Règlement D, un émetteur peut lever un montant illimité auprès d'investisseurs accrédités sans enregistrer l'offre auprès de la SEC, à condition de prendre des mesures raisonnables pour vérifier que chaque acheteur est bien accrédité. La sollicitation générale est autorisée, ce qui explique que l'on voit ces produits promus dans des podcasts crypto et sur YouTube, mais le bassin d'acheteurs reste fermé aux particuliers.
Aux États-Unis, un investisseur accrédité est une personne dont le revenu individuel dépasse 200 000 $ durant chacune des deux dernières années, ou dont le revenu conjoint dépasse 300 000 $, ou dont le patrimoine net excède 1 million de dollars hors résidence principale, ou qui détient une licence professionnelle spécifique. BUIDL de BlackRock, OUSG d'Ondo, USYC de Hashnote (filiale de Circle), JTRSY de Janus Henderson et USTB de Superstate sont tous distribués de cette manière aux personnes américaines. L'émetteur, ou un prestataire tiers de vérification, doit conserver les justificatifs d'accréditation, et c'est ce dossier sur lequel s'appuie l'agent de transfert lorsqu'il autorise la frappe on-chain.
Le détail clé que la plupart des lecteurs oublient : la vérification au titre de la 506(c) n'est pas un contrôle ponctuel du portefeuille. Si le détenteur souhaite transférer ses jetons vers une nouvelle adresse, cette dernière doit d'abord être ajoutée à la liste blanche. S'il souhaite procéder à un rachat, l'adresse de rachat doit correspondre. S'il transfère des jetons par erreur vers une adresse non inscrite sur la liste blanche, ces jetons sont en pratique gelés jusqu'à ce que le nouveau détenteur passe par le même processus d'accréditation. Le smart contract applique cette règle même lorsque l'utilisateur ne réalise pas que cela s'est produit.
Reg S : ouvert aux personnes non américaines, fermé aux personnes américaines
Le Règlement S est la contrepartie offshore. Il permet à un émetteur de vendre des titres en dehors des États-Unis à des personnes non américaines sans enregistrement auprès de la SEC. Le produit visible on-chain présente la même mécanique économique, mais le bassin d'acheteurs éligibles est l'inverse de celui de la 506(c) : les personnes américaines en sont explicitement exclues.
USDY d'Ondo en est l'exemple le plus parlant. USDY est commercialisé auprès d'un public mondial familier de la crypto et largement listé sur Arbitrum, Solana et d'autres blockchains, pourtant son流程 d'abonnement exige que l'acheteur atteste ne pas être une personne américaine et qu'il passe la procédure KYC de l'émetteur. L'attestation est étayée par des vérifications documentaires, des signaux d'adresse IP et de géolocalisation, ainsi qu'une surveillance continue. EURSAFO et EUTBL relèvent d'une catégorie similaire en tant qu'enveloppes Reg S libellées en euros, accessibles aux personnes non américaines mais fermées aux particuliers américains.
Les produits Reg S s'accompagnent également d'une période de blocage. Les jetons acquis sous Reg S ne peuvent pas être revendus aux États-Unis ou à des personnes américaines pendant une durée définie, ce qui explique pourquoi certains de ces jetons obéissent à des règles de transfert différentes selon la localisation du détenteur. Si vous êtes une personne non américaine détenant des USDY sur Solana et que vous vendez à une personne américaine, cette personne américaine acquiert des titres soumis à restrictions et ne pourra peut-être pas les racheter auprès de l'émetteur.
Le troisième palier que la plupart des lecteurs oublient : les acheteurs qualifiés
Le statut d'investisseur accrédité est le seuil minimal. Un deuxième palier, plus restreint, se situe au-dessus. En vertu de la Section 2(a)(51) de l'Investment Company Act, un acheteur qualifié est une personne physique ou un family office détenant au moins 5 millions de dollars d'investissements, ou une entité détenant au moins 25 millions de dollars d'investissements. Les fonds qui s'appuient sur cette exemption, parfois appelés fonds 3(c)(7), ne peuvent accepter des capitaux que d'acheteurs qualifiés.
Cela compte parce que certains des plus gros véhicules de crédit privé et de trésorerie tokenisés sont structurés comme des fonds 3(c)(7). Leurs smart contracts sont verrouillés derrière une liste blanche restreinte, et la documentation de l'émetteur désigne les seuils d'acheteur qualifié pour les fonds privés comme le critère contraignant. Un investisseur accrédité disposant de 1,5 million de dollars de patrimoine net est exclu. Le produit est réel, la place on-chain est réelle, mais la ligne d'éligibilité est tracée plus haut que ce que la plupart des pages marketing admettent.
L'effet concret est que le « RWA » n'est pas un marché unique. Il s'agit d'au moins trois marchés emboîtés, chacun avec son propre bassin d'acheteurs : investisseurs accrédités 506(c), acheteurs qualifiés 3(c)(7), et non-résidents américains Reg S. Un token donné n'est généralement accessible qu'à l'un des trois, parfois à deux avec une répartition du token, et les règles sont appliquées à la fois hors chaîne par l'agent de transfert et on-chain par la liste blanche du contrat.
Où se situe la véritable friction
La majeure partie de la friction liée à l'achat d'une trésorerie tokenisée ne vient pas de la vérification de transfert on-chain. Elle vient de tout ce qui doit se produire avant qu'un portefeuille ne soit autorisé à figurer sur la liste blanche.
Vérification d'identité et d'accréditation
Pour un produit 506(c), l'utilisateur soumet une pièce d'identité officielle, un justificatif de domicile, une auto-certification de son statut d'investisseur accrédité, ainsi que des documents justificatifs tels que des déclarations fiscales, des relevés de courtage ou une attestation d'expert-comptable. Le prestataire de vérification croise les documents et approuve ou rejette la demande. Cette étape peut prendre plusieurs jours, et une demande rejetée ne laisse aucune trace on-chain.
Pour les produits Reg S, l'utilisateur soumet des documents d'identité et une attestation de non-résident américain. La géolocalisation, la réputation de l'adresse IP et le pays du document sont recoupés. Un détenteur de passeport américain résidant à Singapour reste traité comme un résident américain au sens de la Reg S, ce qui surprend de nombreux utilisateurs.
Liaison du portefeuille et liste blanche résistante à Sybil
Une fois l'utilisateur approuvé, l'émetteur ou l'agent de transfert signe un message qui ajoute l'adresse du portefeuille de l'utilisateur à la liste blanche on-chain. À partir de là, le contrat refuse de transférer des tokens vers ou depuis toute adresse qui ne figure pas sur la liste. C'est le modèle AVC, ou contrat contrôlé par liste d'autorisation, et c'est ce qui rend le filtrage résistant à Sybil au niveau du smart contract. Un utilisateur ne peut pas le contourner en générant un nouveau portefeuille.
La même logique protège l'émetteur contre le risque de sanctions. Le filtrage des adresses par rapport aux listes OFAC et européennes fonctionne en continu, et un portefeuille qui devient sanctionné en cours de route sera retiré de la liste blanche et ne pourra pas être remboursé. Les détenteurs résidant dans des juridictions restreintes sont généralement invités à se faire rembourser et à sortir avant que cela ne se produise, l'émetteur prenant en charge le coût opérationnel.
Les règles juridictionnelles qui priment sur la technologie
Le smart contract ne sait pas dans quel pays se trouve l'utilisateur. L'émetteur, oui. C'est pourquoi les règles juridictionnelles se superposent à la liste blanche. Un non-résident américain peut détenir USDY sur Solana mais ne peut pas détenir BUIDL sur Ethereum, car BUIDL est un produit 506(c) sans tranche Reg S. Un investisseur accrédité américain peut détenir BUIDL mais pas USDY au titre de la Reg S. Un acheteur qualifié peut détenir l'un ou l'autre, ainsi que les véhicules de crédit privé 3(c)(7) auxquels le palier accrédité n'a pas accès.
La place on-chain compte moins que la documentation de l'émetteur. Avalanche, Arbitrum, Solana et Ethereum ne sont que des rails. Les règles vivent dans le mémorandum d'offre et dans la politique de l'agent de transfert.
Un utilisateur non américain peut-il détenir un token RWA américain
Oui, et c'est là que le tableau devient plus utile pour un public issu de la crypto hors des États-Unis. Un non-résident américain peut détenir un produit Reg S tel que USDY, EURSAFO ou EUTBL, et un non-résident américain qui est également acheteur qualifié peut en outre détenir certains véhicules 3(c)(7). Le parcours est le suivant : effectuer le KYC avec l'émetteur, attester du statut de non-résident américain, faire inscrire le portefeuille sur la liste blanche, souscrire via le flux d'émission primaire de l'émetteur, puis éventuellement négocier sur les places prises en charge.
Le cas plus épineux est celui de l'utilisateur américain qui n'est pas accrédité. Il est exclu de tous les produits 506(c) par conception et est également exclu de tous les produits Reg S parce qu'il est résident américain. La seule exposition on-chain à la trésorerie américaine qui lui est ouverte est le marché public : un produit de trésorerie tokenisé enregistré, un wrapper ETF de trésorerie ou un token de fonds monétaire offert au public. Le secteur RWA construit activement ces produits publics, et ils auront une apparence très différente de BUIDL ou OUSG une fois déployés, car ils n'auront pas besoin de liste blanche.
Une nuance supplémentaire : les produits de trésorerie tokenisés ne sont pas interchangeables avec les stablecoins. USDY distribue un rendement et est un titre financier, c'est pourquoi il est verrouillé. USDC est un stablecoin et ne l'est pas. Les utilisateurs confondent parfois les deux parce que les deux circulent sur Ethereum, Arbitrum et Solana, mais ils relèvent de régimes réglementaires totalement différents. Traiter un token RWA porteur de rendement comme s'il s'agissait d'un stablecoin est l'une des erreurs les plus fréquentes dans ce coin du marché.
Comment MiCA modifie ce qui est disponible dans l'UE
MiCA, le règlement européen sur les marchés de crypto-actifs, est entré en pleine application en 2024 et a remodelé le paysage RWA européen. Sous MiCA, les jetons adossés à des actifs et les jetons de monnaie électronique disposent d'un régime défini, et les titres financiers tokenisés relèvent des règles MiFID II existantes. Pour un utilisateur de l'UE, cela signifie que la pile de filtrage reste familière, KYC et accréditation lorsque requis, mais la source juridique des règles est européenne plutôt qu'américaine.
En pratique, cela a ouvert un espace pour des produits de trésorerie et de fonds monétaire tokenisés domiciliés dans l'UE, accessibles au détail européen sous un wrapper entièrement enregistré. EURSAFO et EUTBL s'inscrivent dans cette catégorie plus large d'exposition à la trésorerie en euros, même si leurs règles de distribution dépendent toujours de leur structuration en Reg S, enregistré MiCA, ou les deux. Un produit qui est à la fois Reg S et enregistré MiCA doit satisfaire aux deux ensembles de règles, ce qui explique pourquoi la documentation de ces produits est anormalement longue.
À l'inverse, MiCA n'a pas rendu les Treasuries américains tokenisés librement accessibles au détail européen. Un utilisateur retail de l'UE ne peut toujours pas acheter BUIDL ou OUSG sans passer par le KYC de l'émetteur et se qualifier au titre de l'exemption applicable. MiCA modifie le menu des produits émis dans l'UE, pas les règles d'éligibilité pour les produits émis aux États-Unis. Les utilisateurs crypto-natifs de l'UE qui pensaient que MiCA débloquerait l'ensemble du marché mondial des RWA ont découvert avec surprise qu'il débloque surtout les produits émis dans l'UE.
Les risques que les campagnes de marketing ne mentionnent pas
Mettons d'abord les risques en lumière, car c'est là que la majorité des pertes réelles se produisent. Le dispositif de contrôle d'accès fait un véritable travail, et lorsqu'il tombe en panne ou est mal compris, les détenteurs peuvent se retrouver avec des tokens soumis à restriction qu'ils ne peuvent pas rembourser.
Le premier risque est l'inadéquation juridictionnelle. Un utilisateur américain qui reçoit des USDY par un transfert de pair à pair depuis une personne non américaine détient des titres soumis à restriction. Le contrat ne lui permettra pas d'effectuer un rachat, car il ne figure pas sur la liste blanche en tant qu'Américain, et l'émetteur n'a aucune obligation de lui venir en aide. Les tokens restent dans le portefeuille, mais sont économiquement bloqués.
Le deuxième risque est le retrait de la liste blanche. Si le filtrage des sanctions signale une adresse, ou si l'utilisateur ne renouvelle pas son KYC selon le calendrier de l'émetteur, l'adresse est retirée de la liste blanche et les rachats sont suspendus jusqu'à ce que le problème soit résolu. Plusieurs émetteurs opèrent des cycles de renouvellement annuels, et un utilisateur qui ignore l'e-mail se retrouve avec ses tokens gelés.
Le troisième risque est la confusion entre les catégories de produits. Un utilisateur qui remplit les critères d'investisseur agréé, mais pas ceux d'acheteur qualifié, peut se voir exclu des fonds de catégorie supérieure sans s'en rendre compte, et la page marketing met rarement en évidence la catégorie requise. Lire le mémorandum d'offre est la seule vérification fiable.
Le quatrième risque est le risque de plateforme qui s'ajoute au risque de l'émetteur. Détenir des BUIDL sur une plateforme centralisée qui est elle-même une entité sanctionnée crée un problème à plusieurs niveaux : la liste blanche de l'émetteur approuve le portefeuille omnibus de la plateforme, mais la propriété bénéficiaire de l'utilisateur à l'intérieur de ce portefeuille est un enregistrement distinct qui peut se rompre. La configuration la plus propre reste toujours la détention directe dans un portefeuille avec sa propre inscription sur la liste blanche.
Le cinquième risque concerne les restrictions de blocage et de revente. Les tokens Reg S ne peuvent pas être revendus à des personnes américaines pendant la période de restriction. Une personne non américaine qui vend à un Américain sur un DEX a techniquement enfreint les règles de revente, et les droits de rachat de l'acheteur américain sont incertains. Une autorisation de contrat intelligent ne vaut pas autorisation juridique.
Implications pratiques pour un utilisateur issu du milieu crypto
Pour un utilisateur qui cherche réellement à acheter un trésor tokenisé, le flux de travail se rapproche davantage de l'ouverture d'un compte de courtage que d'un swap sur Uniswap. Vous choisissez un produit, vous passez le contrôle KYC et d'accréditation de l'émetteur, vous faites inscrire votre portefeuille sur la liste blanche, vous souscrivez via le flux d'émission primaire de l'émetteur, vous recevez les tokens à l'adresse inscrite, puis vous les détenez ou les échangez uniquement dans le cadre des règles de l'exemption concernée.
Choisir une place de marché revient essentiellement à se demander où le produit est émis nativement et où la liquidité secondaire est la plus profonde. BUIDL est émis nativement sur Ethereum avec une présence croissante sur Arbitrum et d'autres chaînes prises en charge. OUSG vit sur Ethereum. USDY s'étend sur Arbitrum, Solana et d'autres chaînes. JTRSY et USTB sont natifs d'Ethereum. EURSAFO et EUTBL sont libellés en euros et actifs là où leur émetteur les prend en charge. Le choix de la chaîne est une décision logistique. Les règles de contrôle d'accès ne le sont pas.
Pour un utilisateur particulier américain, la voie réaliste vers une exposition aux bons du Trésor en chaîne passe aujourd'hui par les produits enregistrés et non soumis à liste blanche au fur et à mesure de leur arrivée sur le marché, ainsi que par les enveloppes ETF sur bons du Trésor existantes. Les fonds soumis à liste blanche ne sont pas accessibles et il n'existe aucune solution de contournement via contrat intelligent. Pour une personne non américaine, les produits Reg S sont véritablement ouverts une fois le KYC terminé. Pour un utilisateur particulier européen, les produits enregistrés selon MiCA et domiciliés dans l'UE constituent l'option la plus nette. Le marché des RWA en chaîne est bien réel, mais ce n'est pas encore le marché sans permission que sa communication laisse entendre.
Comment suivre intelligemment les trésors tokenisés
Les trésors tokenisés évoluent en fonction de trois signaux simultanés : les lancements de produits, les évolutions réglementaires et la liquidité en chaîne. Les lancements de produits modifient les fonds disponibles. Les évolutions réglementaires, notamment les orientations de la SEC, la mise en œuvre de MiCA et les règles sur les stablecoins, déterminent qui peut les détenir. La liquidité en chaîne influence le coût auquel un utilisateur peut entrer et sortir du marché. Suivre manuellement ces trois signaux relève de la mission impossible. Zippfeed présente les titres RWA avec une notation de sentiment, haussier, neutre ou baissier, ainsi qu'une note d'importance, afin que vous puissiez distinguer les événements qui font réellement bouger le marché du simple bruit de fond.

 CoinDesk
 TheBlock
 Crypto News