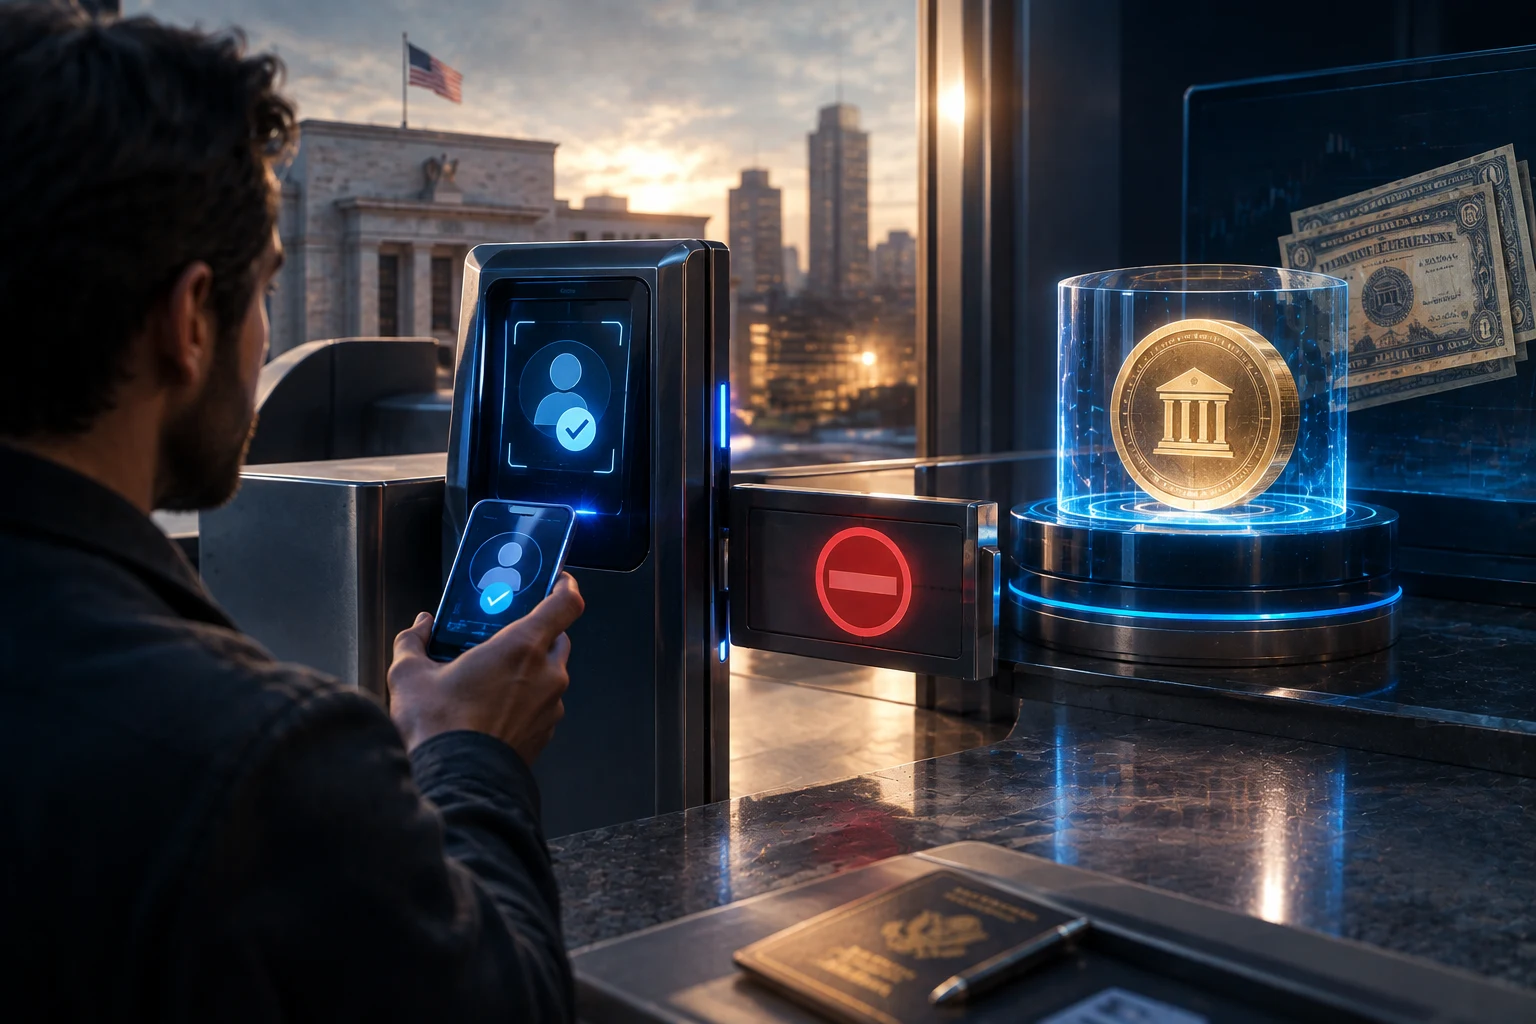
"RWA KYC gating" gerçekte ne anlama gelir
rwa kyc gating ifadesi tek bir kapıyı değil, bir katmanlar bütününü tanımlar. Yüzeyde tokenlaştırılmış bir ABD Hazine fonu, diğer tüm Ethereum, Arbitrum, Avalanche veya Solana varlıkları gibi görünür: bir adres bakiye tutar, bir cüzdan transfer imzalayabilir, bir DEX veya toplayıcı fiyat verebilir. Yüzeyin altında ise üç ayrı tarafın, sahibin bu varlığı tutmasına izin verildiği konusunda mutabık olması gerekir.
İlk taraf ihraççıdır, genellikle kayıtlı bir yatırım danışmanı veya özel amaçlı bir araçtır. İkincisi, resmi pay sahibi listesini tutan ve kimlik kontrollerini yürüten transfer aracısıdır. Üçüncüsü ise onaylı adreslerden oluşan zincir üstü bir beyaz liste tutan ve bu listenin dışındaki herhangi birine token taşımayı reddeden akıllı sözleşmenin kendisidir. Bu üç taraftan herhangi biri hayır derse, cüzdan nasıl davranırsa davransın işlem tamamlanmaz.
Bu nedenle bir kullanıcı kim olduğunu hiç kanıtlamadan ETH veya USDC tutabilirken, belge sunmadan BUIDL veya OUSG alamaz. Bu sınırlama, protokolün pazarlama tercihi değildir. İhraççının ürünü ABD’de halka açık bir menkul kıymet arzı olarak kaydettirmeden dağıtmak için ödediği hukuki bedeldir.
Neredeyse her tokenlaştırılmış hazine ürününü şekillendiren iki ABD muafiyeti
Tokenlaştırılmış hazine fonlarının birbirine bu kadar benzemesinin nedeni, genellikle iki SEC muafiyetinden biri kapsamında ihraç edilmeleridir: ABD yatırımcıları için Reg D 506(c) veya offshore yatırımcılar için Reg S. Her ikisi de tam bir halka açık kayıt sürecinden kaçınan bir yol açar ve her ikisi de kimin katılabileceğine dair katı sınırlar getirir.
Reg D 506(c): yalnızca akredite yatırımcılar
Regulation D’nin Rule 506(c) hükmü kapsamında bir ihraççı, her alıcının gerçekten akredite olduğunu doğrulamak için makul adımlar atması koşuluyla, arzı SEC’e kaydettirmeden akredite yatırımcılardan sınırsız miktarda para toplayabilir. Genel duyuruya izin verilir; bu yüzden bu ürünlerin crypto podcast’lerinde ve YouTube’da tanıtıldığını görürsünüz, ancak altta yatan alıcı havuzu bireysel yatırımcılara kapalıdır.
ABD’de akredite yatırımcı, son iki yılın her birinde 200.000 doların üzerinde bireysel gelire, 300.000 doların üzerinde ortak gelire, birincil konut hariç 1 milyon doların üzerinde net varlığa veya belirli bir mesleki lisansa sahip olan kişidir. BlackRock’ın BUIDL’ı, Ondo’nun OUSG’si, Circle’ın Hashnote ürününden USYC, Janus Henderson’dan JTRSY ve Superstate’ten USTB, ABD kişilerine bu şekilde dağıtılır. İhraççı veya üçüncü taraf bir doğrulama sağlayıcısı, akreditasyon kanıtını dosyada tutmak zorundadır ve transfer aracısının zincir üstü mint işlemini onaylarken dayandığı şey bu dosyadır.
Çoğu okuyucunun kaçırdığı temel ayrıntı şudur: 506(c) doğrulaması tek seferlik bir cüzdan kontrolü değildir. Sahip tokenları yeni bir adrese taşımak isterse, önce yeni adresin beyaz listeye eklenmesi gerekir. Sahip geri ödeme yapmak isterse, geri ödeme adresinin eşleşmesi gerekir. Sahip tokenları yanlışlıkla beyaz listede olmayan bir adrese transfer ederse, yeni sahip aynı akreditasyon sürecinden geçene kadar bu tokenlar fiilen dondurulur. Kullanıcı bunun gerçekleştiğini fark etmese bile akıllı sözleşme bunu uygular.
Reg S: ABD dışı kişilere açık, ABD kişilerine kapalı
Regulation S bunun offshore karşılığıdır. Bir ihraççının, SEC’e kayıt yaptırmadan ABD dışında ABD dışı kişilere menkul kıymet satmasına izin verir. Zincir üstünde gördüğünüz ürün aynı ekonomik yapıya sahiptir, ancak uygun alıcı havuzu 506(c)’nin tersidir: ABD kişileri açıkça hariç tutulur.
Ondo’nun USDY’si en net örnektir. USDY küresel, crypto odaklı bir kitleye pazarlanır ve Arbitrum, Solana ve diğer zincirlerde yaygın şekilde listelenir, ancak abonelik akışı alıcının ABD kişisi olmadığını beyan etmesini ve ihraççının KYC sürecinden geçmesini gerektirir. Bu beyan, belge kontrolleri, IP ve coğrafi konum sinyalleri ve sürekli izleme ile desteklenir. EURSAFO ve EUTBL de euro cinsinden Reg S sarmalayıcıları olarak benzer bir kategoridedir; ABD dışı kişilere erişilebilir, ancak ABD’deki bireysel yatırımcılara kapalıdır.
Reg S ürünleri ayrıca bir kilitleme süresiyle gelir. Reg S kapsamında alınan tokenlar, belirli bir süre boyunca ABD’ye veya ABD kişilerine yeniden satılamaz. Bu yüzden bu tokenların bazılarında, sahibin bulunduğu yere bağlı olarak farklı transfer kuralları vardır. ABD dışı bir kişi olarak Solana üzerinde USDY tutuyorsanız ve bir ABD kişisine satarsanız, o ABD kişisi kısıtlı menkul kıymet satın almış olur ve ihraççı üzerinden geri ödeme alamayabilir.
Çoğu okuyucunun kaçırdığı üçüncü kademe: qualified purchasers
Accredited taban seviyedir. Bunun üzerinde ikinci ve daha küçük bir kademe yer alır. Investment Company Act'in Section 2(a)(51) hükmü kapsamında qualified purchaser, en az 5 milyon $ yatırıma sahip bir birey veya family office ya da en az 25 milyon $ yatırıma sahip bir kuruluştur. Bazen 3(c)(7) fonları olarak adlandırılan bu muafiyete dayanan fonlar, yalnızca qualified purchasers statüsündeki kişilerden para kabul edebilir.
Bu önemlidir çünkü daha büyük tokenleştirilmiş private credit ve hazine araçlarının bazıları 3(c)(7) fonları olarak yapılandırılmıştır. Akıllı sözleşmeleri daha küçük bir izin listesiyle sınırlandırılır ve ihraççının belgelerinde private funds için qualified-purchaser eşikleri bağlayıcı test olarak belirtilir. 1,5 milyon $ net servete sahip bir accredited investor dışarıda kalır. Ürün gerçektir, zincir üstü venue gerçektir, ancak uygunluk çizgisi çoğu pazarlama sayfasının kabul ettiğinden daha yukarıda çizilir.
Pratik sonuç şudur: "RWA" tek bir piyasa değildir. En azından her biri kendi alıcı havuzuna sahip üç iç içe piyasadan oluşur: 506(c) accredited, 3(c)(7) qualified purchaser ve Reg S non-U.S. person. Belirli bir token genellikle bu üçünden yalnızca birine erişilebilir, bazen token ayrımıyla ikisine erişilebilir ve kurallar hem zincir dışında transfer agent tarafından hem de zincir üstünde sözleşmenin izin listesiyle uygulanır.
Asıl sürtünme nerede ortaya çıkar
Tokenleştirilmiş bir hazine ürünü satın alırken sürtünmenin büyük kısmı zincir üstü transfer kontrolü değildir. Asıl mesele, bir cüzdanın en başta izin listesine alınabilmesi için önceden gerçekleşmesi gereken her şeydir.
Kimlik ve accreditation doğrulaması
Bir 506(c) ürünü için kullanıcı devlet tarafından verilmiş kimlik, adres kanıtı, accredited statüsüne ilişkin öz beyan ve vergi beyannameleri, aracı kurum ekstreleri veya CPA mektubu gibi destekleyici belgeler sunar. Doğrulama sağlayıcısı belgeleri çapraz kontrol eder ve başvuruyu onaylar ya da reddeder. Bu adım günler sürebilir ve reddedilen bir başvurunun zincir üstünde hiçbir izi olmaz.
Reg S ürünleri için kullanıcı kimlik belgeleri ve non-U.S. person beyanı sunar. Konum, IP itibarı ve belgenin ülkesi çapraz kontrol edilir. Singapur'da yaşayan bir U.S. pasaportu sahibi, Reg S amaçları bakımından hâlâ U.S. person olarak değerlendirilir, bu da birçok kullanıcıyı şaşırtır.
Cüzdan bağlama ve Sybil'e dayanıklı izin listeleme
Kullanıcı onaylandıktan sonra ihraççı veya transfer agent, kullanıcının cüzdan adresini zincir üstü izin listesine ekleyen bir mesaj imzalar. Bu noktadan itibaren sözleşme, listede olmayan herhangi bir adrese veya adresten token transferini reddeder. Bu, AVC, yani allowlist-controlled contract modelidir ve kısıtlamayı akıllı sözleşme düzeyinde Sybil'e dayanıklı kılan şey budur. Bir kullanıcı yeni bir cüzdan oluşturarak bunu atlatamaz.
Aynı mantık ihraççıyı yaptırım riskine karşı da korur. OFAC ve EU listelerine karşı adres taraması sürekli çalışır ve yaşam döngüsünün ortasında yaptırıma tabi hâle gelen bir cüzdan izin listesinden çıkarılır ve itfa yapamaz. Kısıtlı yargı bölgelerindeki sahiplerden genellikle bu gerçekleşmeden önce itfa edip çıkmaları istenir ve operasyonel maliyeti ihraççı üstlenir.
Teknolojinin önüne geçen yargı kuralları
Akıllı sözleşme kullanıcının hangi ülkede olduğunu bilmez. İhraççı bilir. Bu nedenle yargı kuralları izin listesinin üzerine katman olarak eklenir. Bir non-U.S. person Solana üzerinde USDY tutabilir ancak Ethereum üzerinde BUIDL tutamaz, çünkü BUIDL Reg S dilimi olmayan bir 506(c) ürünüdür. U.S. accredited investor BUIDL tutabilir ancak Reg S kapsamında USDY tutamaz. Bir qualified purchaser her ikisini de, ayrıca accredited kademenin erişemediği 3(c)(7) private credit araçlarını tutabilir.
Zincir üstü venue, ihraççının belgelerinden daha az önemlidir. Avalanche, Arbitrum, Solana ve Ethereum sadece taşıyıcı altyapılardır. Kurallar offering memorandum içinde ve transfer agent politikasında yer alır.
U.S. dışındaki bir kullanıcı hiç U.S. RWA token tutabilir mi
Evet ve Amerika Birleşik Devletleri dışındaki crypto-native kitle için tablo burada daha kullanışlı hâle gelir. Bir non-U.S. person USDY, EURSAFO veya EUTBL gibi bir Reg S ürününü tutabilir ve aynı zamanda qualified purchaser olan bir non-U.S. person ek olarak bazı 3(c)(7) araçlarını da tutabilir. Yol şudur: ihraççıyla KYC sürecini tamamlamak, non-U.S. statüsünü beyan etmek, cüzdanı izin listesine aldırmak, ihraççının birincil ihraç akışı üzerinden abonelik yapmak ve ardından isteğe bağlı olarak desteklenen venue'lerde işlem yapmak.
Daha zor durum, accredited olmayan U.S. kullanıcısıdır. Bu kullanıcılar tasarım gereği her 506(c) ürününün dışında kalır ve U.S. person oldukları için her Reg S ürününün de dışında kalır. Onlar için zincir üstünde erişilebilen tek U.S. Treasury maruziyeti halka açık piyasadır: kayıtlı bir tokenleştirilmiş hazine ürünü, bir treasury ETF sarmalayıcısı veya halka arz edilen bir money-market fund token. RWA sektörü bu halka açık ürünleri aktif biçimde geliştiriyor ve piyasaya çıktıklarında BUIDL veya OUSG'den çok farklı görünecekler, çünkü izin listesine ihtiyaç duymayacaklar.
Bir ayrıntı daha var: tokenleştirilmiş hazine ürünleri stablecoins ile birbirinin yerine geçmez. USDY getiri öder ve bir menkul kıymettir, bu yüzden kısıtlamalıdır. USDC bir stablecoin'dir ve böyle değildir. Kullanıcılar bazen ikisini karıştırır çünkü ikisi de Ethereum, Arbitrum ve Solana üzerinde bulunur, ancak tamamen farklı düzenleyici rejimlere tabidirler. Getiri sağlayan bir RWA token'ı stablecoin'miş gibi ele almak, piyasanın bu köşesindeki daha yaygın hatalardan biridir.
MiCA, EU'da erişilebilir olanları nasıl değiştiriyor
MiCA, yani EU'nun Markets in Crypto-Assets düzenlemesi, 2024'te tamamen yürürlüğe girdi ve Avrupa RWA ortamını yeniden şekillendiriyor. MiCA kapsamında asset-referenced tokens ve e-money tokens için tanımlı bir rejim vardır, tokenleştirilmiş menkul kıymetler ise mevcut MiFID II kurallarına tabidir. Bir EU kullanıcısı için bu, kısıtlama katmanının tanıdık göründüğü anlamına gelir: gerektiğinde KYC ve accreditation uygulanır, ancak kuralların hukuki kaynağı U.S. yerine Avrupa'dır.
Pratikte bu durum, tamamen kayıtlı bir sarmalayıcı altında EU retail tarafından erişilebilen EU merkezli tokenleştirilmiş hazine ve money-market ürünleri için alan açtı. EURSAFO ve EUTBL, euro cinsinden hazine maruziyetinin bu daha geniş kategorisinde yer alır, ancak dağıtım kuralları hâlâ Reg S, MiCA kayıtlı veya her ikisi olarak yapılandırılıp yapılandırılmadıklarına bağlıdır. Aynı anda hem Reg S hem de MiCA kayıtlı olan bir ürünün her iki kural setini de karşılaması gerekir, bu yüzden bu ürünlerin belgeleri alışılmadık derecede uzundur.
Diğer tarafı ise MiCA'nın tokenleştirilmiş U.S. Treasuries ürünlerini EU retail için serbestçe erişilebilir hâle getirmemiş olmasıdır. Bir EU retail kullanıcısı, ihraççının KYC sürecinden geçmeden ve ilgili muafiyet kapsamında uygunluk kazanmadan hâlâ BUIDL veya OUSG satın alamaz. MiCA, EU merkezli ürünlerin menüsünü değiştirir, U.S. merkezli ürünlerin uygunluk kurallarını değil. EU'daki crypto-native kullanıcılar, MiCA'nın tüm küresel RWA piyasasının kilidini açacağını varsaydıklarında, bunun çoğunlukla EU'da ihraç edilen ürünlerin kilidini açtığını öğrenince şaşırdı.
Pazarlamada görünmeyen riskler
Önce risk, çünkü gerçek paranın çoğu burada kaybedilir. Erişim kontrol katmanı gerçekten iş yapar ve başarısız olduğunda ya da yanlış anlaşıldığında, sahipler geri alamayacakları kısıtlı tokenları elde tutar hale gelebilir.
İlk risk, yargı alanı uyumsuzluğudur. ABD dışından bir kişiden eşler arası transfer yoluyla USDY alan bir ABD kullanıcısı kısıtlı menkul kıymetleri elinde tutar. Sözleşme bunları geri almasına izin vermez, çünkü ABD kişisi olarak beyaz listede değildir ve ihraççının yardımcı olma yükümlülüğü yoktur. Tokenlar cüzdanda kalır ancak ekonomik olarak mahsur kalır.
İkinci risk, beyaz listeden çıkarılmadır. Yaptırım taraması bir adresi işaretlerse veya kullanıcı ihraççının takvimine göre KYC yenilemesini yapmazsa, adres beyaz listeden çıkarılır ve sorun çözülene kadar geri alım duraklatılır. Birçok ihraççı yıllık yenileme döngüleri yürütür ve e-postayı görmezden gelen bir kullanıcı tokenlarının dondurulduğunu görür.
Üçüncü risk, ürün seviyesi karışıklığıdır. Akredite yatırımcı olarak uygun olan ancak qualified purchaser sayılmayan bir kullanıcı, bunun farkına varmadan daha üst seviye fonların dışında kalabilir ve pazarlama sayfası hangi seviyenin gerekli olduğunu nadiren vurgular. Tek güvenilir kontrol, arz dokümanını okumaktır.
Dördüncü risk, ihraççı riskinin üzerine eklenen platform riskidir. BUIDL'ı kendisi yaptırım uygulanmış bir kurum olan merkezi bir borsada tutmak katmanlı bir sorun yaratır: ihraççının beyaz listesi borsanın omnibus cüzdanını onaylar, ancak kullanıcının o cüzdan içindeki lehe sahipliği bozulabilecek ayrı bir kayıttır. En temiz kurulum her zaman kullanıcının kendi beyaz liste kaydıyla doğrudan cüzdanında tutmasıdır.
Beşinci risk, kilitlenme ve yeniden satış kısıtlamalarıdır. Reg S tokenları, kısıtlı dönem boyunca ABD kişilerine yeniden satılamaz. Bir DEX üzerinde ABD dışından bir kişinin ABD kişisine satış yapması teknik olarak yeniden satış kurallarını ihlal etmiştir ve ABD'li alıcının geri alım hakları belirsizdir. Smart contract izni, hukuki izin anlamına gelmez.
Crypto-native bir kullanıcı için pratik sonuçlar
Gerçekten tokenleştirilmiş bir Hazine ürünü satın almaya çalışan bir kullanıcı için iş akışı, Uniswap üzerinde swap yapmaktan çok bir aracı kurum hesabı açmaya benzer. Bir ürün seçer, ihraççının KYC ve akreditasyon kontrolünü tamamlarsınız, cüzdanınız beyaz listeye alınır, ihraççının birincil ihraç akışı üzerinden katılım yaparsınız, tokenları beyaz listeye alınmış adreste alırsınız ve ardından bunları yalnızca ilgili muafiyetin kuralları dahilinde tutar veya alıp satarsınız.
Bir işlem yeri seçmek çoğunlukla ürünün yerel olarak nerede ihraç edildiği ve ikincil likiditenin nerede en derin olduğu sorusudur. BUIDL yerel olarak Ethereum üzerindedir ve Arbitrum ile diğer desteklenen zincirlerde varlığı büyümektedir. OUSG Ethereum üzerindedir. USDY Arbitrum, Solana ve diğer zincirlere yayılır. JTRSY ve USTB Ethereum-native ürünlerdir. EURSAFO ve EUTBL euro cinsindedir ve ihraççılarının desteklediği yerlerde çalışır. Zincir lojistik bir tercihtir. Erişim kuralları değildir.
ABD'li bir perakende kullanıcı için bugün zincir üstü Hazine maruziyetine giden gerçekçi yol, piyasaya çıktıkça kayıtlı, beyaz liste gerektirmeyen ürünlerden ve mevcut Hazine ETF sarmalayıcılarından geçer. Beyaz listeyle sınırlandırılmış fonlara erişilemez ve smart contract üzerinden bir kestirme yol yoktur. ABD dışından bir kişi için Reg S ürünleri, KYC tamamlandıktan sonra gerçekten açıktır. AB'li bir perakende kullanıcı için MiCA kayıtlı, AB merkezli ürünler en temiz seçenektir. Zincir üstü RWA piyasası gerçektir, ancak markalamasının ima ettiği izinsiz piyasa henüz değildir.
Tokenleştirilmiş Hazine ürünlerini akıllı şekilde nasıl takip edersiniz
Tokenleştirilmiş Hazine ürünleri aynı anda üç sinyalle hareket eder: ürün lansmanları, düzenleyici değişimler ve zincir üstü likidite. Ürün lansmanları hangi fonların erişilebilir olduğunu değiştirir. SEC rehberliği, MiCA uygulaması ve stablecoin kuralları dahil düzenleyici değişimler, bunları kimin tutabileceğini değiştirir. Zincir üstü likidite, bir kullanıcının giriş ve çıkışları ne kadar ucuza yapabileceğini değiştirir. Üçünü de manuel takip etmek kaybedilecek bir oyundur. Zippfeed, RWA başlıklarını duyarlılık puanlaması, bullish, neutral veya bearish etiketleri ve önem derecesiyle öne çıkarır; böylece hangi olayların piyasayı gerçekten hareket ettirdiğini ve hangilerinin gürültü olduğunu görebilirsiniz.

 CoinDesk
 TheBlock
 Crypto News