










Les options sur Bitcoin montrent que les traders paient relativement plus cher les options de vente pour se protéger contre la baisse que les options d’achat, mais ce changement ne signale pas encore de panique. Le skew à sept jours de BTC a progressé de 1,98 point de volatilité sur une semaine, à -0,45. Cette valeur se situe au 92e percentile de sa fourchette sur 52 semaines, contre une médiane de -4,41.
Pourquoi c’est important
Les options d’achat ont perdu une partie de leur prime par rapport à la semaine dernière, signe que le sentiment haussier s’est refroidi. Mais le skew indique toujours que la protection contre la baisse est relativement peu coûteuse par rapport à son niveau habituel. Laeviats décrit ce mouvement comme un retour à la moyenne du skew plutôt que comme une forte demande d’options de vente.
Les options sur Ether montrent un refroidissement similaire de l’appétit haussier : les options d’achat restent plus chères que les options de vente, mais leur prime s’est réduite. 10x Research a également signalé une hausse de la demande d’options de vente, tout en se demandant s’il s’agit d’une couverture à court terme ou d’un changement plus général dans le positionnement.
Impact sur le marché
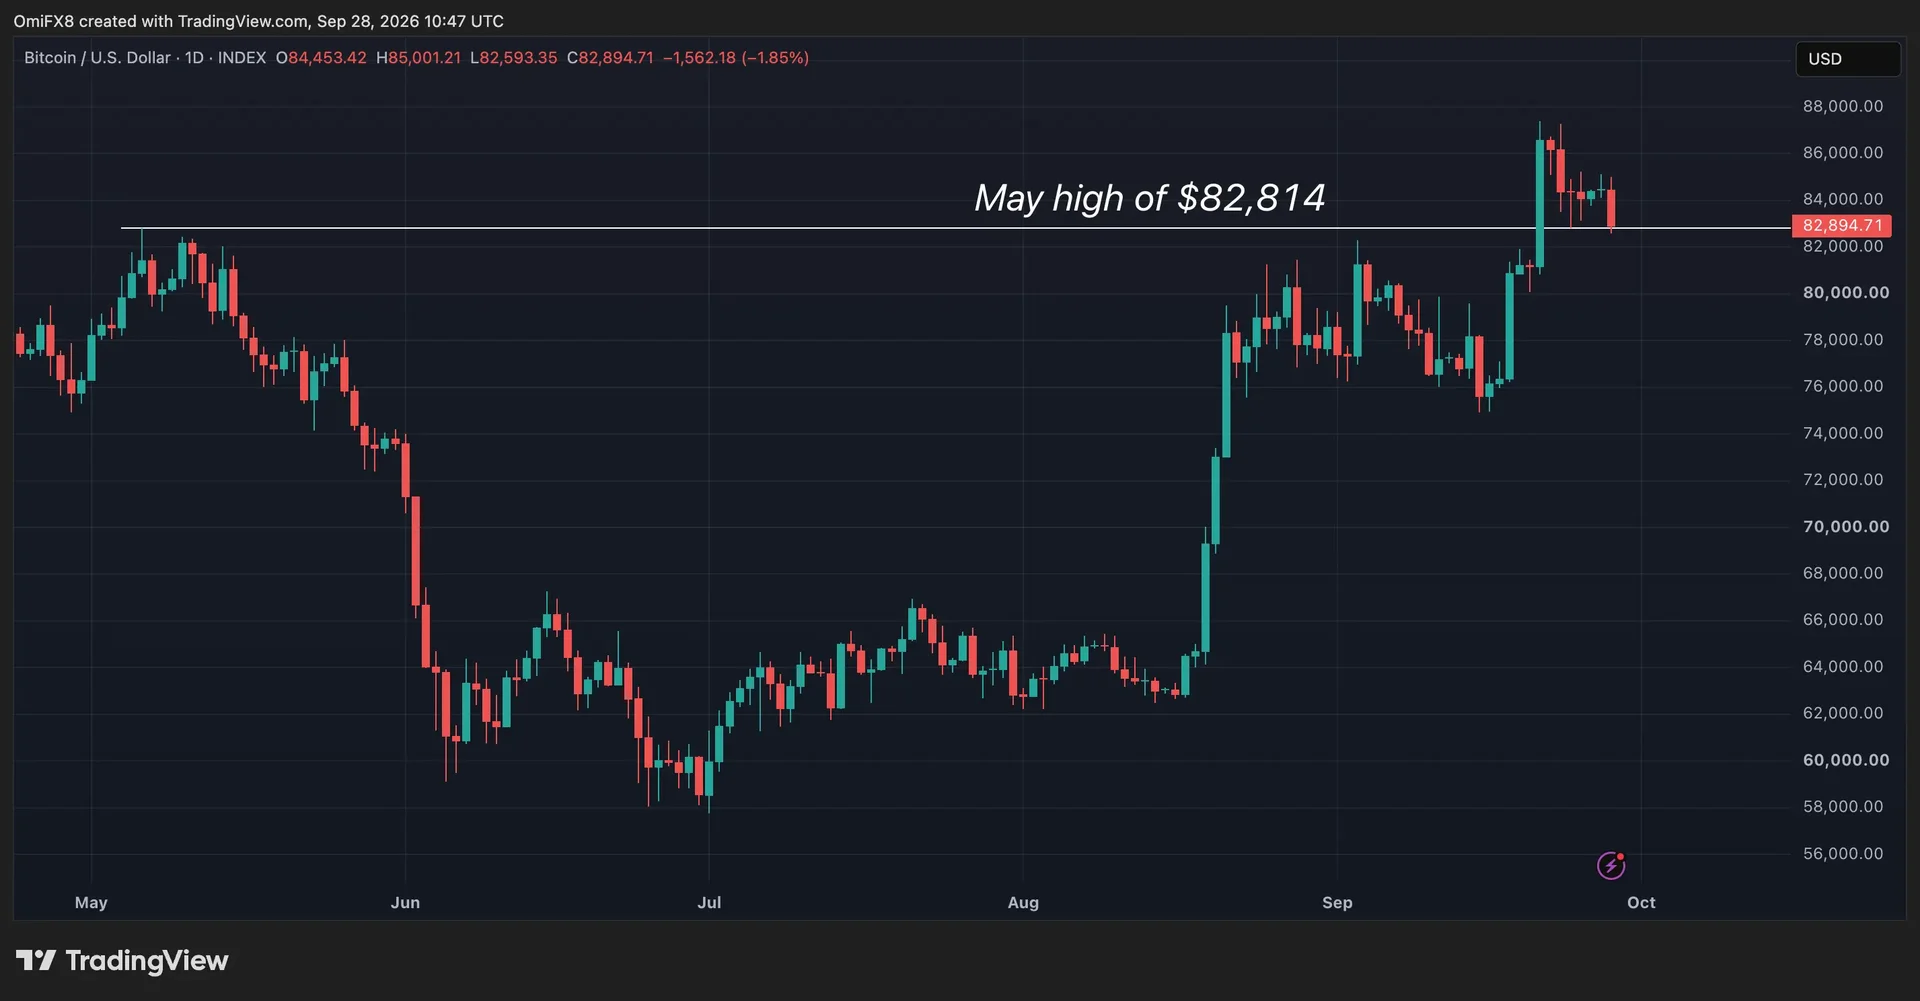
Le cours du Bitcoin est repassé sous les 83 000 $ et teste à nouveau le niveau de 82 813 $, qui faisait office de résistance avant que BTC ne le franchisse le 21 septembre. S’il tient, ce niveau pourrait servir de support ; une cassure pourrait ouvrir la voie à un repli plus marqué.
La tarification des options appelle à une autre prudence : la volatilité implicite est proche de ses plus bas du cycle, alors que la volatilité réalisée est supérieure de 12 points. Certaines options sur BTC sont évaluées à 30 points de volatilité, tandis que le marché évolue à 42. Cette combinaison suggère que les options restent relativement peu coûteuses, même si les traders sont moins haussiers.



Questions fréquemment posées
-
Que révèle le skew à sept jours de Bitcoin sur la demande de protection contre la baisse ?
Le skew est passé à -0,45, tandis que sa médiane sur 52 semaines est de -4,41. Cela indique que la protection contre la baisse reste relativement peu coûteuse par rapport à son niveau habituel.
-
Pourquoi Laeviats décrit-il le mouvement du skew comme un retour à la moyenne plutôt que comme une demande d’options de…
Les options d’achat ont perdu une partie de leur prime, mais le skew reste loin de sa médiane sur 52 semaines. Laeviats interprète ce mouvement comme un retour à la moyenne du skew, et non comme une forte hausse de la demande d’options de vente.
-
Que se passe-t-il avec la tarification des options sur Ether ?
Les options d’achat restent plus chères que celles de vente, mais leur prime a diminué par rapport à la semaine précédente, signe d’un sentiment haussier moins marqué.
-
Quel niveau de prix du Bitcoin les traders surveillent-ils ?
BTC teste 82 813 $ après être passé sous les 83 000 $. Ce niveau faisait auparavant office de résistance et est devenu un support après que Bitcoin l’a franchi le 21 septembre.
-
Comment se comparent les volatilités implicite et réalisée de Bitcoin ?
La volatilité implicite est proche de ses plus bas du cycle, tandis que la volatilité réalisée est supérieure de 12 points. Certaines options sur Bitcoin sont évaluées à 30 points de volatilité, contre 42 pour le marché.

 Crypto News
 WuBlockchain
 CoinTelegraph
 CryptoSlate
 Lookonchain