










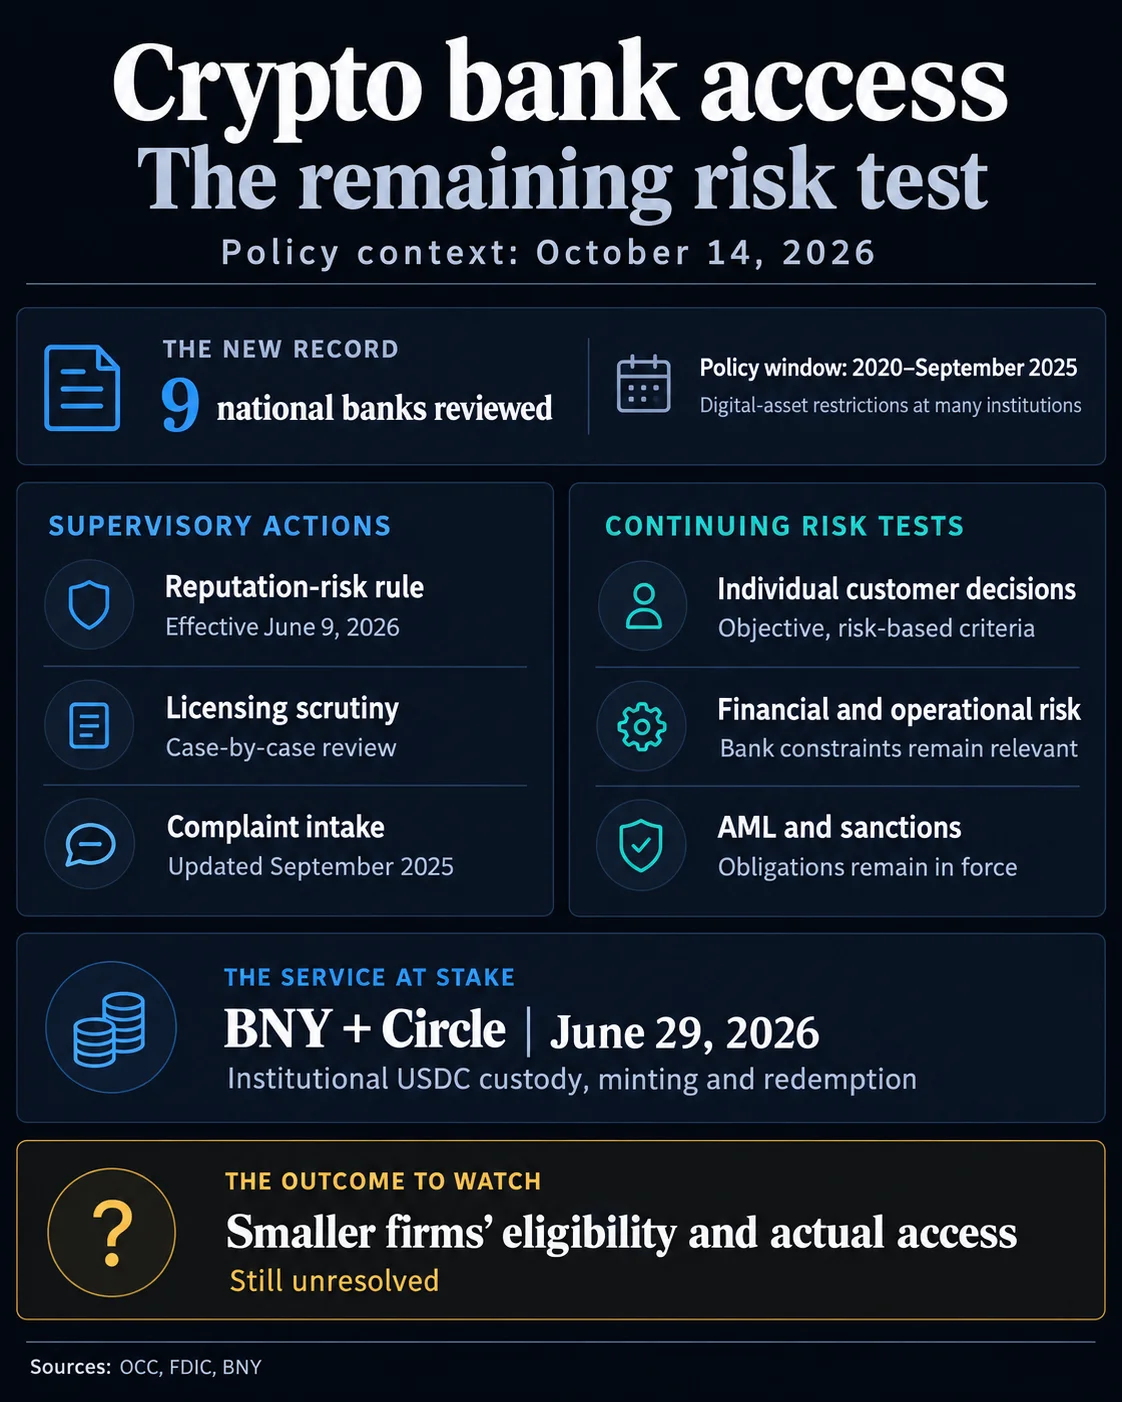
Les conclusions publiées le 14 octobre par l’OCC font état de restrictions historiques visant les entreprises d’actifs numériques dans plusieurs des neuf plus grandes banques nationales qu’elle supervise. L’examen porte sur les politiques appliquées de 2020 à septembre 2025 et s’appuie sur près de 100 000 plaintes et quelque 50 000 documents, soit environ 420 000 pages. Le contrôleur de la monnaie, Jonathan Gould, indique que les banques peuvent toujours refuser des clients au cas par cas, selon des critères objectifs fondés sur le risque.
Pourquoi c’est important
La distinction tient au motif de la restriction : elle peut être justifiée par les risques financiers, opérationnels ou de conformité propres à une banque, mais ne doit pas reposer sur l’impopularité d’une entreprise. La règle de l’OCC et de la FDIC sur le risque réputationnel, entrée en vigueur le 9 juin, limite les pressions exercées par les autorités de supervision en raison de préoccupations liées à l’image publique. Elle maintient toutefois les obligations de lutte contre le blanchiment d’argent et de sanctions. Elle interdit aussi aux superviseurs d’invoquer les préoccupations liées au blanchiment comme prétexte à une supervision fondée sur le risque réputationnel.
Cela ne garantit pas aux entreprises crypto l’accès à un compte bancaire. Selon l’OCC, les restrictions allaient d’interdictions générales à des examens et approbations supplémentaires, et les refus individuels restent étudiés au cas par cas. Les examens des licences, les notes attribuées au titre du Community Reinvestment Act et les plaintes des clients font partie des outils dont l’agence dispose pour examiner les pratiques des banques.
Incidence sur le marché
Le service USDC institutionnel de BNY illustre les services bancaires concernés : les clients admissibles peuvent détenir des USDC conservés par BNY et donner instruction à Circle, par l’intermédiaire de BNY, d’émettre des USDC contre des dollars ou de les échanger contre des dollars. Cette offre associe conservation, émission et rachat de stablecoins, mais ne permet pas de savoir si les petits émetteurs ou les plateformes d’échange bénéficieront d’un accès comparable.
La question concrète est de savoir si l’examen de l’OCC débouchera sur des services accessibles à davantage d’entreprises crypto, tandis que les banques continueront d’évaluer les risques financiers, opérationnels, liés au blanchiment d’argent et aux sanctions. L’agence indique que d’autres changements réglementaires et de supervision sont encore à l’étude.

Questions fréquemment posées
-
Quelle période couvrent les conclusions de l’OCC ?
Elles portent sur les politiques bancaires appliquées de 2020 à septembre 2025 et examinent les restrictions visant les actifs numériques dans plusieurs des neuf plus grandes banques nationales supervisées par l’OCC.
-
L’approche de l’OCC oblige-t-elle les banques à servir toutes les entreprises crypto ?
Non. Les banques peuvent refuser des clients au cas par cas selon des critères objectifs fondés sur le risque. L’admissibilité reste évaluée individuellement.
-
Qu’est-ce que la règle sur le risque réputationnel change pour la supervision bancaire ?
La règle de l’OCC et de la FDIC limite les pressions liées à l’image publique. Elle maintient les obligations de lutte contre le blanchiment et de sanctions, et interdit d’invoquer le blanchiment comme prétexte à une supervision fondée sur le risque réputationnel.
-
Comment fonctionne le service USDC de BNY pour les clients institutionnels ?
Les clients admissibles peuvent détenir des USDC en conservation chez BNY et demander à Circle, par l’intermédiaire de BNY, d’émettre des USDC contre des dollars ou de les échanger contre des dollars.
-
Qu’est-ce qui reste incertain pour les petites entreprises crypto ?
On ne sait pas encore si les petits émetteurs et les plateformes d’échange pourront bénéficier de services comparables à la conservation institutionnelle des USDC par BNY et aux opérations d’émission ou de rachat.

 TheBlock
 CoinTelegraph
 CoinDesk
 Benjamin Cowen
 Crypto News