










Le 2 octobre, la SEC a approuvé une modification des règles de Cboe BZX autorisant six ETF de Volatility Shares à viser trois fois le rendement quotidien de leurs actifs sous-jacents. La gamme comprend Bitcoin et Ether, ainsi que l’or, l’argent, le pétrole brut et le gaz naturel. Les fonds crypto utiliseront des contrats à terme réglementés, sans détenir les jetons, et ne pourront commencer à être négociés qu’une fois leurs déclarations d’enregistrement entrées en vigueur.
Pourquoi c’est important
Cette approbation relève de 2x à 3x le plafond d’effet de levier aux États-Unis pour les fonds crypto, élargissant la gamme d’outils de trading à la disposition des investisseurs. Mais ces produits sont conçus pour offrir une exposition quotidienne, et non pour générer trois fois le rendement d’un actif sur une période plus longue. Chaque fonds doit rééquilibrer son portefeuille chaque jour, en achetant des contrats à terme après les hausses et en en vendant après les baisses. Ces opérations mécaniques peuvent amplifier les mouvements du marché, surtout à mesure que le fonds grossit.
La réinitialisation quotidienne entraîne aussi une érosion liée à la volatilité. Si Bitcoin progresse de 10 % un jour puis recule de 10 % le lendemain, il termine la période de deux jours en baisse de 1 %. Un fonds 3x gagnerait 30 %, puis perdrait 30 %, pour finir en baisse de 9 %. Des cours stables ponctués de fluctuations répétées peuvent donc rogner les rendements, même si l’actif sous-jacent termine près de son niveau de départ.
Impact sur le marché
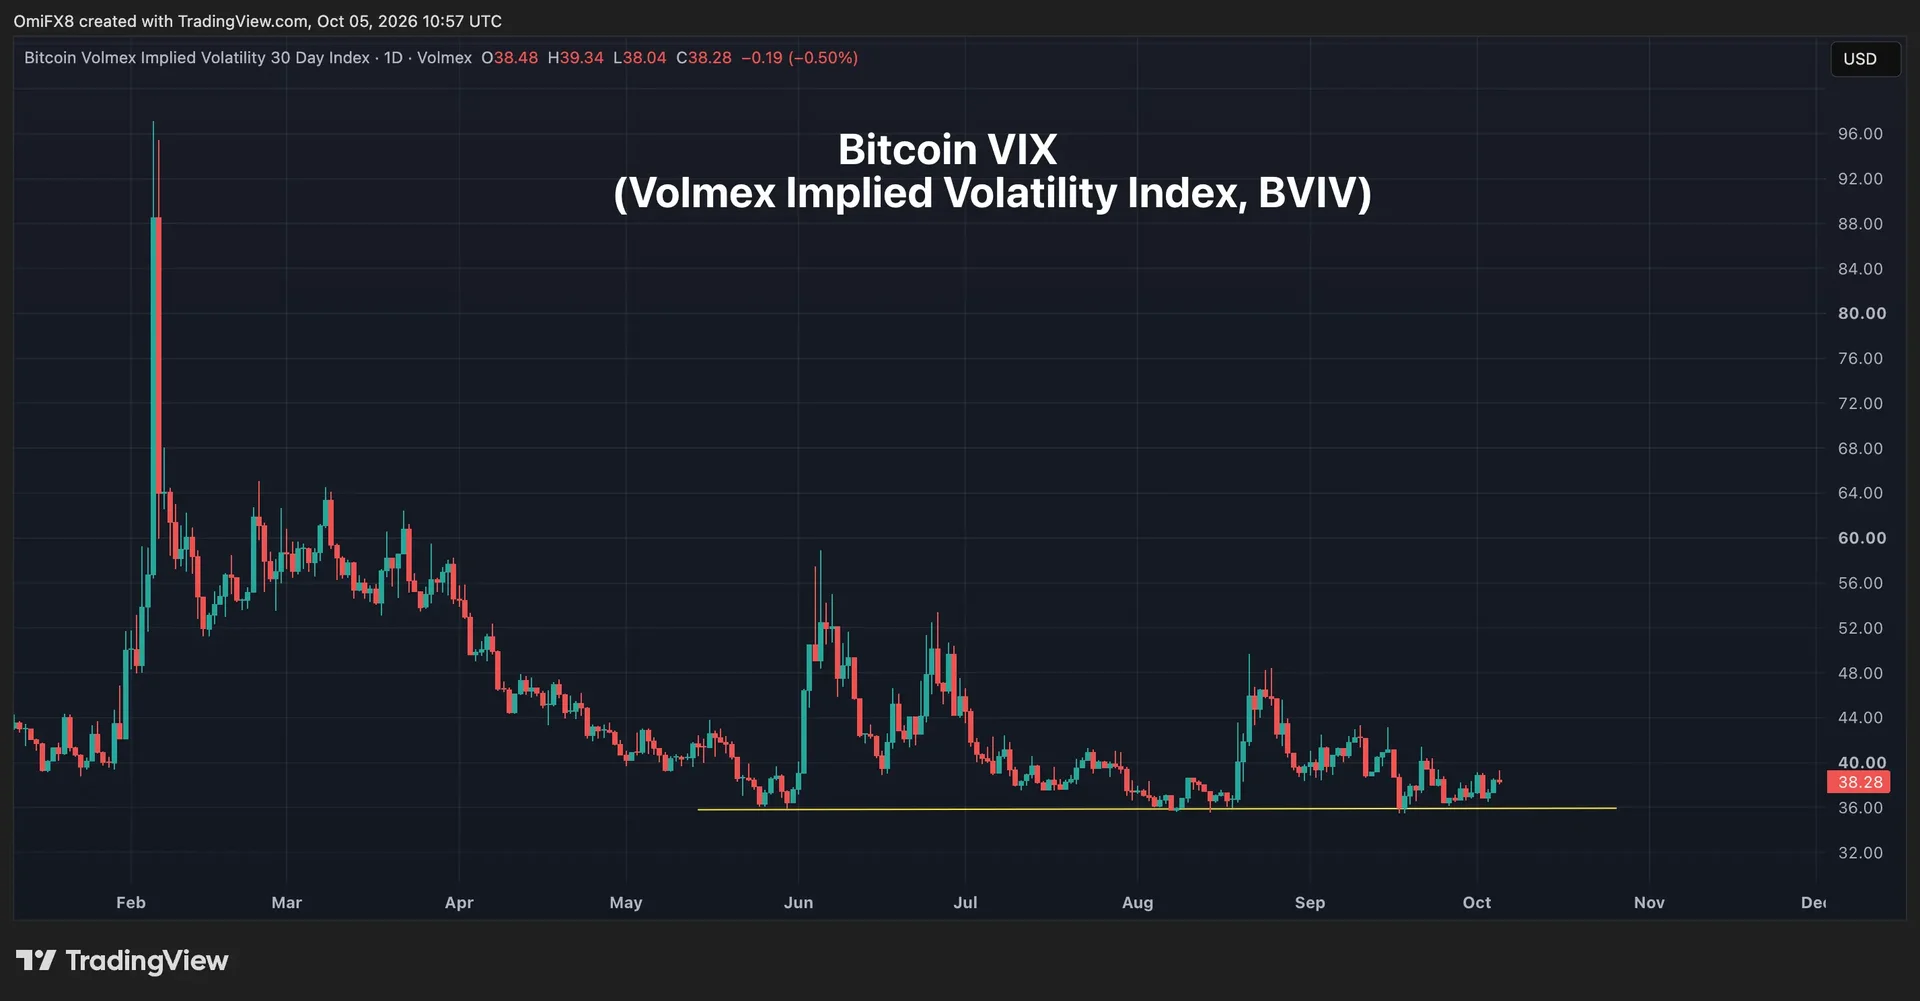
Cette approbation marque une étape dans l’intégration des cryptomonnaies aux marchés de fonds traditionnels, mais elle ne constitue pas un feu vert à une stratégie d’achat-conservation à long terme. Volatility Shares avertit qu’une volatilité plus élevée de l’indice de référence accroît le risque d’érosion. Son prospectus précise que l’ETF Bitcoin 3x peut être spéculatif et exposer les investisseurs à une perte totale.
Les fonds doivent également supporter le coût du renouvellement des contrats à terme, en remplaçant ceux qui arrivent à échéance par des contrats à échéance plus lointaine. Ce coût peut peser sur les rendements à long terme. La date de lancement reste incertaine, car l’ordonnance de la SEC ne fixe aucune échéance pour l’entrée en vigueur des déclarations d’enregistrement. D’ici là, les ETF au comptant restent la solution la plus simple pour les investisseurs souhaitant s’exposer à Bitcoin ou Ether sur le long terme.


Questions fréquemment posées
-
Que faut-il pour que les ETF Bitcoin et Ether 3x puissent être négociés ?
La SEC doit déclarer les enregistrements des fonds entrés en vigueur. L’ordonnance d’approbation ne fixe aucune échéance.
-
Les nouveaux fonds détiendront-ils directement Bitcoin ou Ether ?
Non. Ils utiliseront des contrats à terme réglementés liés à Bitcoin et Ether au lieu de détenir les jetons.
-
Comment un fonds 3x peut-il perdre de l’argent si Bitcoin termine près de son niveau de départ ?
Les réinitialisations quotidiennes composent les gains et les pertes. Dans l’exemple donné, Bitcoin progresse de 10 %, puis recule de 10 %, tandis qu’un fonds 3x gagne 30 %, puis perd 30 %, pour finir en baisse de 9 %.
-
Pourquoi les rééquilibrages quotidiens peuvent-ils influer sur les mouvements du marché ?
Pour maintenir une exposition quotidienne de 3x, les fonds achètent des contrats à terme après les hausses et en vendent après les baisses. Ces flux mécaniques peuvent amplifier les mouvements, en particulier à mesure que le fonds grossit.
-
Quels coûts peuvent peser sur les fonds en plus de l’érosion liée à la volatilité ?
À l’approche de l’échéance des contrats à terme, un fonds doit les vendre et acheter des contrats à échéance plus lointaine. Ce renouvellement peut freiner régulièrement les rendements à long terme.

 Glassnode
 WuBlockchain
 Lookonchain
 CoinTelegraph
 CryptoSlate