


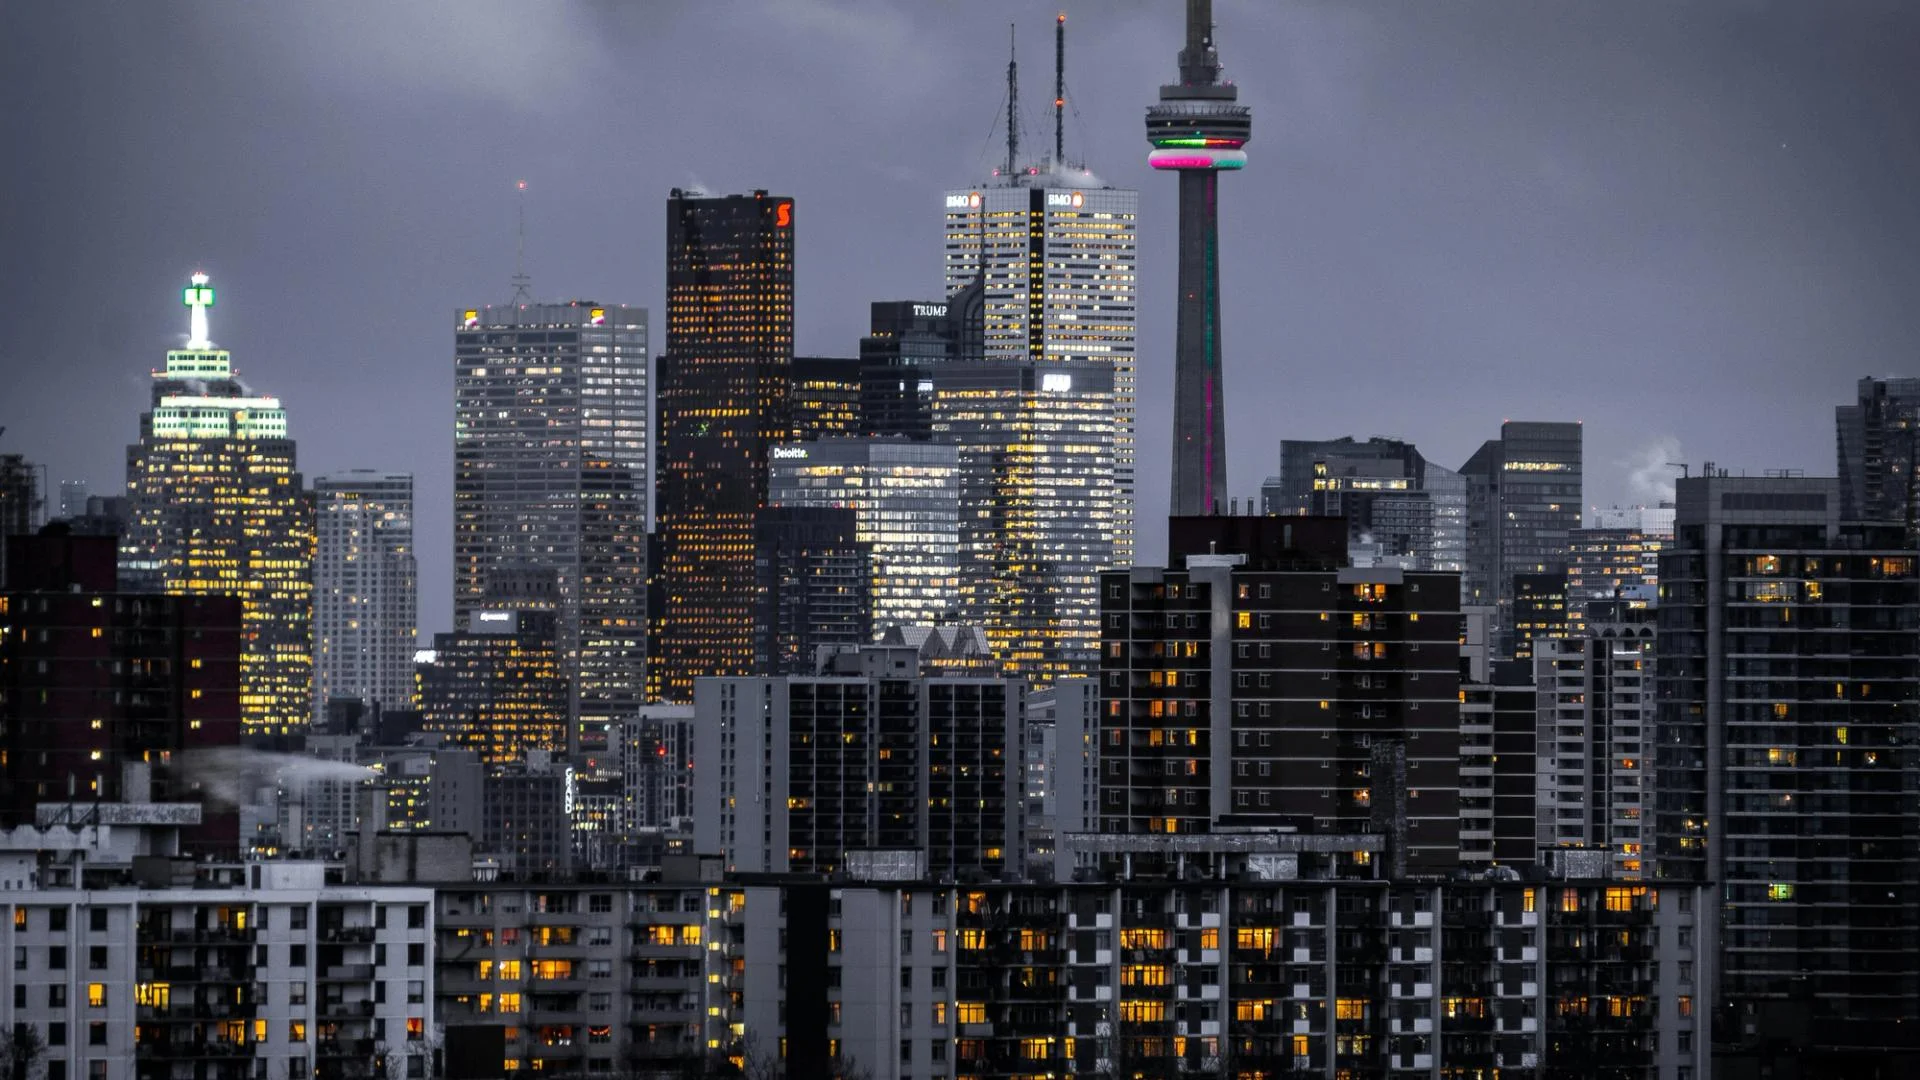
Les six plus grandes banques du Canada explorent conjointement un système de dépôts tokenisés en dollar canadien pour accélérer les transferts d'argent entre institutions financières, avec l'objectif à plus long terme de se connecter à d'autres initiatives d'actifs numériques. Banque de Montréal, Banque Canadienne Impériale de Commerce, Banque Nationale du Canada, Banque Royale du Canada, Banque Scotia et Groupe Banque TD ont annoncé la coentreprise mardi.
La première phase testera les transferts de dépôts tokenisés entre les banques participantes, et les établissements indiquent que d'autres institutions pourraient les rejoindre par la suite. Les dépôts tokenisés sont des représentations numériques d'argent déjà détenu auprès d'une banque, à distinguer des stablecoins émis par des entreprises crypto. Ce modèle permettrait aux prêteurs de tester des paiements programmables disponibles en continu, tout en maintenant les fonds des clients sous supervision réglementaire.
Pourquoi c'est important
C'est le groupe dominant de la banque canadienne qui avance ensemble, plutôt que de laisser l'activité blockchain en dollar canadien aux seuls émetteurs de stablecoins. L'initiative ajoute un cas d'usage de paiement aux travaux plus larges du Canada sur la tokenisation : en mars, la Banque du Canada, RBC et TD ont achevé le projet Samara, émettant et réglant une obligation de 100 millions de dollars canadiens (environ 71 millions USD) sur un registre distribué.
Le mouvement canadien s'inscrit dans une course mondiale. Les banques régionales américaines construisent un réseau partagé de dépôts tokenisés, JPMorgan, Citi et Wells Fargo proposent leurs propres offres institutionnelles, et Swift a commencé à tester les dépôts tokenisés pour des paiements transfrontaliers 24h/24 avec des banques réparties sur six continents. Shopify et la Banque Nationale du Canada ont également soutenu un dollar canadien numérique réglementé en mai.
Impact sur le marché
Le projet n'engage pas encore les banques à émettre un dépôt tokenisé, l'impact sur le marché à court terme se limite donc à un signal. Mais un modèle commun soutenu par les six prêteurs fixe la référence pour la construction de la monnaie numérique en dollar canadien, et la trajectoire annoncée vers des connexions plus larges aux actifs numériques en fait un dossier à suivre pour les flux blockchain institutionnels au Canada.
Questions fréquemment posées
-
Quelles banques canadiennes participent à l'initiative de dépôts tokenisés ?
Banque de Montréal, Banque Canadienne Impériale de Commerce, Banque Nationale du Canada, Banque Royale du Canada, Banque Scotia et Groupe Banque TD. Le communiqué conjoint indique que d'autres banques pourraient rejoindre le projet ultérieurement.
-
En quoi les dépôts tokenisés diffèrent-ils des stablecoins ?
Les dépôts tokenisés sont des représentations numériques d'argent déjà détenu auprès d'une banque, tandis que les stablecoins sont des jetons distincts émis par des entreprises crypto. Les dépôts tokenisés maintiennent les fonds des clients dans le système bancaire réglementé.
-
Que testera la première phase du projet ?
La première phase porte sur le transfert efficace de dépôts tokenisés entre les institutions financières canadiennes participantes, avec un objectif à plus long terme de connexion à d'autres initiatives émergentes d'actifs numériques.
-
Quel est le lien avec le projet Samara du Canada ?
En mars, la Banque du Canada, RBC et TD ont achevé le projet Samara, qui a émis, négocié et réglé une obligation de 100 millions de dollars canadiens (environ 71 millions USD) sur un registre distribué en utilisant des dollars canadiens de gros tokenisés.
-
Les banques se sont-elles engagées à émettre un dépôt tokenisé ?
Pas encore. Le projet n'engage pas les prêteurs à en émettre un, mais il réunit la plupart des plus grandes banques du Canada pour explorer un modèle commun plutôt que de laisser les dollars canadiens blockchain aux seuls émetteurs de stablecoins.

 WatcherGuru
 CryptoSlate
 TheBlock
 Lookonchain
 WuBlockchain
 Altcoin Daily
 CoinTelegraph