Qu'est-ce qu'Ethena, et pourquoi le rendement paraît-il si élevé ?
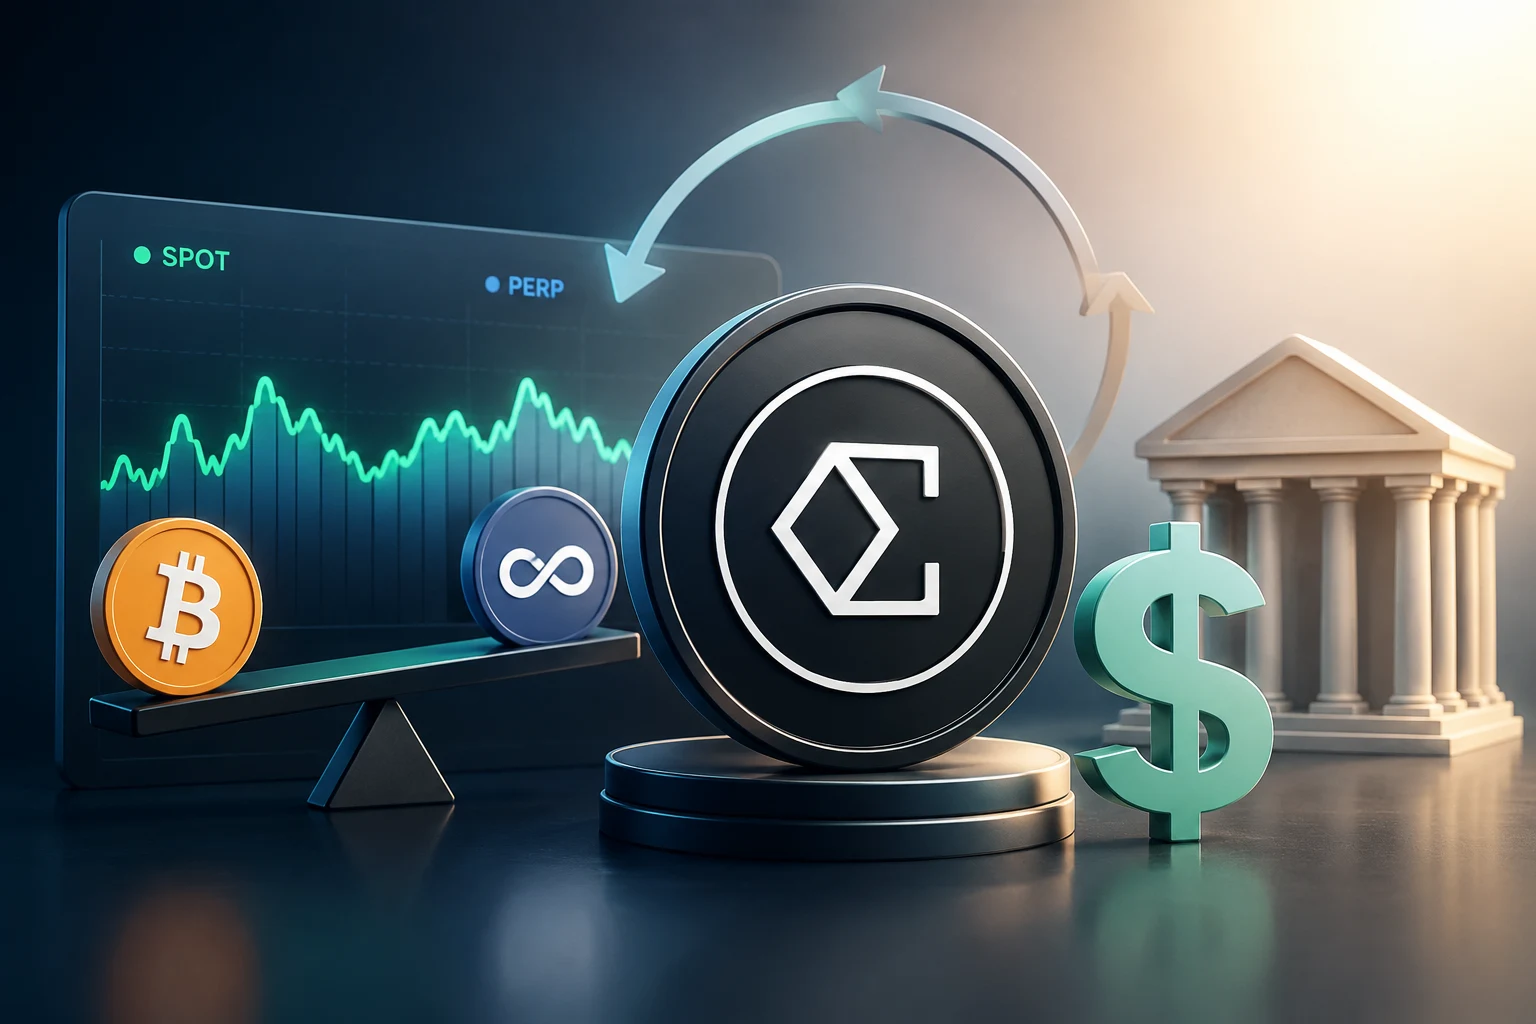
Ethena Labs exploite un protocole qui émet un token indexé sur le dollar appelé USDe. Contrairement à USDC ou USDT, USDe n'est pas adossé à un panier de liquidités et de bons du Trésor à court terme détenus dans une banque. C'est un dollar synthétique, ce qui signifie que son ancrage est maintenu par une structure de trading plutôt que par des réserves dans un coffre. Cette structure est parfois appelée « delta-neutre », car l'exposition du portefeuille aux variations du prix de l'ETH est conçue pour s'annuler et tendre vers environ zéro.
En termes simples, pour chaque USDe émis, le protocole détient une valeur équivalente en dollars d'ETH au comptant et ouvre simultanément une position courte du même montant notionnel sur des contrats à terme perpétuels ETH. Si l'ETH baisse de 10 %, la position au comptant perd 10 %, mais la position courte gagne 10 %, de sorte que la valeur en dollars reste globalement stable. Ce mécanisme de couverture est ce qui permet au protocole d'émettre une créance libellée en dollars sans détenir de dollars.
Le rendement versé par USDe provient d'une source précise : les taux de financement des contrats à terme perpétuels. Sur la plupart des marchés crypto de contrats à terme perpétuels, les longs versent aux shorts de petits frais toutes les huit heures, fixés par l'exchange en fonction de l'écart entre le prix du perpétuel et le prix au comptant. Lorsque les traders sont bullish et que les prix des perpétuels se négocient au-dessus du comptant, le financement est positif et les vendeurs à découvert l'encaissent. Ethena est un très grand vendeur à découvert sur des exchanges centralisés, il encaisse donc ce financement lorsque le marché est majoritairement long.
C'est pourquoi les rendements affichés d'USDe ont varié de quelques pourcents à plus de 25 % annualisés pendant les périodes de positionnement long spéculatif intense. Le rendement est un véritable flux de trésorerie issu des marchés de dérivés, pas de l'argent créé à partir de rien. Le fait crucial, souvent trop peu discuté, est que le financement n'est pas constant. Il reflète le sentiment, l'effet de levier et l'équilibre entre acheteurs et vendeurs, et il a passé des périodes significatives de son histoire en territoire négatif.
Les risques que la plupart des explications survolent
Avant d'aborder le token ENA lui-même, il vaut la peine d'exposer les façons dont le mécanisme d'USDe peut échouer ou perdre de la valeur, car ENA représente fondamentalement une exposition à la santé future de ce mécanisme.
Fenêtres de financement négatif. Lorsque les marchés de contrats à terme perpétuels basculent en « backwardation », c'est-à-dire lorsque les perpétuels se négocient sous le comptant, les shorts paient les longs au lieu de l'inverse. Ethena a documenté des périodes où le financement hebdomadaire est devenu nettement négatif, ce qui signifie que le protocole versait des fonds au lieu d'en recevoir. Lors du débouclage du carry trade d'août 2024, par exemple, le financement s'est fortement contracté sur les principales plateformes, et plusieurs jours de financement négatif ont coûté de l'argent réel par rapport à une simple stratégie de détention. Le rendement est une moyenne, pas une garantie.
Écarts d'ancrage et rachats. USDe s'est négocié sous son objectif de 1 $ lors d'événements de stress, notamment pendant l'épisode d'août 2024, puis de nouveau début 2025. Comme aucun compte bancaire assuré par la FDIC ne garantit chaque token, un ancrage qui se dégrade oblige le protocole soit à s'appuyer sur son fonds d'assurance, soit à vendre des garanties à des prix défavorables, soit à compter sur les arbitragistes pour émettre et racheter. Aucune de ces options n'est instantanée ni gratuite.
Risque de contrepartie et d'exchange. Ethena détient ses positions courtes sur des exchanges centralisés et via certaines contreparties sélectionnées. Une insolvabilité d'exchange, un gel des retraits ou une saisie légale d'actifs compromettrait directement la couverture. Les effondrements de Mt. Gox et FTX rappellent de façon classique que les « actifs on-chain adossés à des positions off-chain » héritent des risques des deux mondes.
Limites du fonds d'assurance.
Ethena maintient un fonds d'assurance on-chain capitalisé en partie par des tokens ENA et par les revenus du protocole. Son objectif est de combler les écarts lorsque le financement devient négatif ou lorsque les couvertures ne peuvent pas être débouclées aux prix visés. Le fonds n'est pas une garantie de remboursement intégral ; sa taille par rapport à l'offre totale d'USDe a été un sujet de débat récurrent, et les baisses lors d'événements de stress ont été mesurables.Exposition réglementaire. Les dollars synthétiques qui versent un rendement se trouvent dans une zone réglementaire délicate. Le US GENIUS Act et des propositions parallèles dans l'UE et au Royaume-Uni ont tous soulevé la question de savoir si les stablecoins rémunérateurs devraient être traités davantage comme des titres financiers ou comme des banques. Si un futur régime restreint la structure ou impose un enregistrement, cette stratégie pourrait se réduire ou se déplacer vers des plateformes moins liquides.
Qu’est-ce que le token ENA, concrètement ?
ENA est le token natif de gouvernance et d’incitation du protocole Ethena. Il a été lancé en avril 2024 et distribué via un airdrop, puis par des programmes d’incitation ultérieurs. Son whitepaper et son forum de gouvernance décrivent trois rôles prévus.
Premièrement, ENA est un token de gouvernance. Les détenteurs peuvent voter sur les paramètres du protocole, notamment les actifs de collatéral autorisés, les plateformes d’échange utilisées par le protocole pour ses couvertures, et la gestion du fonds d’assurance. Jusqu’à présent, les votes de gouvernance ont été largement coordonnés par l’Ethena Foundation et de grands détenteurs de tokens, si bien que la décentralisation pratique de la prise de décision est encore en cours d’évolution.
Deuxièmement, ENA sert au staking et à l’alignement des incitations. Les utilisateurs peuvent staker ENA pour recevoir une part des revenus du protocole dans certaines configurations, et ENA a été utilisé pour amorcer l’adoption de USDe via des programmes de « points » qui se sont traduits par de futurs airdrops. Ces programmes ont été une source majeure de demande pour ENA, mais aussi une source de pression vendeuse une fois les récompenses acquises.
Troisièmement, et c’est le point le plus important pour la capture de valeur, ENA est présenté comme le futur bénéficiaire d’un mécanisme de fee switch du protocole. L’idée est simple : aujourd’hui, la majeure partie du rendement que USDe tire du funding est transmise aux détenteurs de USDe sous forme de récompense de type staking appelée sUSDe. Si une future proposition de gouvernance active un fee switch, une part de ce rendement pourrait être redirigée vers la trésorerie du protocole et, par extension, vers les détenteurs de ENA via des rachats ou des récompenses de staking.
Pourquoi « ENA capture le rendement de USDe » est en partie vrai et en partie hypothétique
La version honnête de la thèse haussière sur ENA n’est pas « ENA vous donne le rendement de USDe ». C’est plutôt « ENA vous donne une option sur un futur où le rendement de USDe revient partiellement aux détenteurs de ENA, sous réserve qu’un vote de gouvernance l’approuve et que l’arbitrage sous-jacent reste rentable ».
Certaines nuances sont importantes ici. Aujourd’hui, le rendement de USDe revient aux stakers de sUSDe, qui déposent des USDe dans un contrat de staking et reçoivent une créance tokenisée sur les récompenses accumulées. Les détenteurs de ENA ne reçoivent pas automatiquement les récompenses de sUSDe. La relation relève d’une optionalité indirecte : à mesure que USDe se développe, le protocole génère davantage de revenus bruts, et à un moment donné un vote de gouvernance pourrait rediriger une partie de ces revenus vers ENA.
Tant qu’un tel vote n’a pas lieu et n’est pas mis en œuvre, le prix de ENA est porté par un mélange de récit de gouvernance, de demande liée aux programmes d’incitation et de positionnement spéculatif autour de futurs fee switches. Aucun de ces éléments n’équivaut à un flux de trésorerie récurrent. Les investisseurs qui considèrent ENA comme un actif de rendement confondent probablement les revenus du protocole avec la créance réelle du token sur ces revenus.
Cette distinction s’est reflétée dans le comportement du marché. Les périodes où la spéculation autour du fee switch s’est intensifiée ont entraîné de fortes hausses de ENA, tandis que les périodes de funding négatif et de croissance stagnante de USDe ont provoqué des baisses de 50 % ou plus depuis les sommets locaux. Le token se négocie davantage comme une option de stade early venture sur un arbitrage fragile que comme une créance stable sur un flux de revenus régulier.
Déblocages de ENA, offre en circulation et écart de FDV
Un aspect sous-estimé de la valorisation de ENA est l’écart entre l’offre en circulation et la valorisation pleinement diluée, ou FDV. Au lancement, seule une fraction du total des tokens ENA était débloquée, le reste étant acquis progressivement sur plusieurs années pour l’équipe, les investisseurs et les incitations de l’écosystème.
Chaque événement de déblocage crée une nouvelle pression vendeuse si les bénéficiaires choisissent de liquider. Historiquement, les grands déblocages ont coïncidé avec des périodes de faiblesse des prix, même s’il est difficile de distinguer la causalité des conditions générales du marché. Pour un investisseur intermédiaire, l’implication pratique est que le flottant en circulation de ENA augmente avec le temps, et que le marché doit absorber cette croissance. Un faible flottant peut amplifier la hausse dans les marchés haussiers, mais il ne change pas le calcul de dilution à long terme.
Pour évaluer ENA, il est utile d’examiner trois chiffres ensemble : l’offre en circulation, l’offre totale et le calendrier de déblocage. De nombreux agrégateurs n’affichent que la capitalisation de marché fondée sur l’offre en circulation, ce qui peut donner l’impression que le token est moins cher que ne le suggère sa FDV. Les deux chiffres sont légitimes, mais les traiter comme interchangeables est l’une des erreurs les plus courantes dans ce segment de la crypto.
Implications pratiques pour un investisseur intermédiaire
Si vous cherchez à déterminer si ENA a sa place dans un portefeuille, le cadre le plus utile consiste à traiter le protocole et le token comme deux questions distinctes.
Pour USDe et sUSDe, les questions sont les suivantes : pensez-vous que les taux de funding seront positifs en moyenne sur votre période de détention, estimez-vous que les dispositifs de contrepartie et de couverture du protocole sont suffisamment robustes pour survivre à des épisodes de stress, et acceptez-vous le risque réglementaire extrême ? Si oui, sUSDe offre une exposition à un flux de trésorerie réel et observable, avec des mécanismes clairs et publics. Sinon, le rendement affiché ne suffit pas à lui seul.
Pour ENA, les questions sont différentes. Vous évaluez la probabilité qu’un fee switch soit activé, que USDe atteigne une taille suffisante pour que les revenus du protocole deviennent significatifs, que la gouvernance reste crédible et que la pression réglementaire ne réduise pas l’intérêt de la stratégie. Chacun de ces éléments est une probabilité réelle, pas une certitude, et aucun n’est impliqué par les niveaux actuels de rendement de USDe.
La taille des positions, dans un cas comme dans l’autre, doit refléter le fait que le mécanisme sous-jacent n’a pas encore été testé pendant un véritable marché baissier crypto combiné à un régime de funding négatif sur plusieurs trimestres. L’épisode d’août 2024 a été un test de résistance, pas une validation définitive. Les investisseurs doivent dimensionner leurs positions en conséquence et éviter de considérer USDe ou ENA comme un substitut sans risque aux bons du Trésor à court terme.
Comment suivre intelligemment le rendement d'Ethena et ses signaux de risque
L'économie d'Ethena évolue rapidement : les taux de financement s'inversent, l'ancrage de USDe vacille, les déblocages de ENA arrivent et les propositions de gouvernance émergent. Tout surveiller manuellement est une bataille perdue d'avance. Zippfeed fait remonter les actualités sur Ethena et USDe avec une évaluation du sentiment, bullish, neutral ou bearish, ainsi qu'une note d'importance, afin que vous puissiez distinguer les mouvements qui ne sont que du bruit de ceux qui signalent que l'arbitrage sous-jacent ou le contexte réglementaire a réellement changé.
 Lookonchain