Pourquoi les traders alternent entre HYPE, ASTER et JUP
Les contrats perpétuels sur les plateformes décentralisées sont devenus l'un des compartiments les plus actifs du trading crypto. Contrairement aux marchés au comptant, les perp permettent aux traders de prendre des positions long ou short avec effet de levier sans échéance, et les venues on-chain le font avec des wallets en autocustody plutôt qu'avec un carnet d'ordres centralisé. Il en résulte un marché très dynamique où de nouvelles plateformes peuvent grimper dans les classements en quelques mois, et où le token natif de chaque venue se comporte souvent comme un proxy de la part de marché de cette venue.
Le token HYPE d'Hyperliquid, le token ASTER d'Aster et le token JUP de Jupiter appartiennent tous à cette catégorie, mais ils ne sont pas interchangeables. Ils ont été conçus avec des tokenomiques différentes, lancés lors de cycles différents et reflètent des visions très divergentes sur la manière dont un token de DEX doit capter de la valeur. Un trader qui passe de l'un à l'autre prend en réalité trois paris distincts : sur le carnet d'ordres et les flux de trésorerie d'Hyperliquid, sur le rôle de Jupiter au sein de la pile d'agrégateurs Solana, et sur la capacité d'Aster à transformer ses incitations de lancement en volume durable.
Le point de départ honnête est que le secteur des perp DEX reste jeune, et que la plupart de ces tokens ont moins de deux ans d'historique de trading. Il est donc facile de confondre le récit avec l'économie réelle. La suite de cet article sépare les deux en examinant ce que chaque token fait réellement, quels revenus le soutiennent et où se situe le risque de dilution.
À quoi ressemblent les risques avant de choisir
Toute comparaison de ces tokens doit commencer par les modes de défaillance, car les mêmes mécanismes qui créent le potentiel de hausse créent aussi un risque de wipeout. Les principales catégories de risque pour HYPE, ASTER et JUP sont la dilution propre à chaque token, le risque opérationnel propre à chaque venue, et le risque plus large que les perp on-chain cessent tout simplement d'être compétitifs.
Dilution du token et déblocages. Chaque token de perp DEX possède une valorisation fully-diluted (FDV), qui correspond au prix multiplié par l'offre maximale qui existera un jour. L'écart entre la FDV et la capitalisation actuelle indique combien de pression de vente reste encore à venir. ASTER est le plus exposé ici, car une part importante de son offre est encore verrouillée et soumise à un calendrier d'acquisition. HYPE présente une offre en circulation plus resserrée que sa FDV, mais dispose tout de même d'allocations pour l'équipe et l'écosystème qui se débloquent progressivement. JUP, en tant que token Solana plus ancien, affiche un ratio de circulation plus élevé, bien qu'une partie de l'offre reste aux mains de la communauté et de la trésorerie.
Risque lié à la venue et aux smart contracts. Les tokens ne valent que par la venue qui génère les frais qui les soutiennent. Hyperliquid exploite sa propre app-chain L1 avec un carnet d'ordres maison, Aster est un protocole de perp plus récent, et Jupiter Perps route la liquidité via un réseau de market makers et de programmes Solana intégrés. Chacune de ces architectures présente un mode de défaillance différent. Les pannes d'app-chain interrompent le trading, la manipulation d'oracle peut vider les pools de liquidité, et les bugs de bridges ou de custody peuvent bloquer les fonds des utilisateurs. L'histoire est remplie de protocoles de perp qui ont perdu des dizaines de millions à cause de ces mêmes problèmes.
Concurrence sectorielle. Même si une venue particulière se porte bien, le secteur des DEX de contrats perpétuels est d'une brutalité extrême. De nouvelles chaînes, de nouveaux designs de carnets d'ordres et des programmes d'incitation agressifs peuvent capturer des volumes en un trimestre. Un token dont le récit est « nous sommes la venue dominante » peut se tromper en six mois. Les traders qui se positionnent sur ASTER, HYPE ou JUP en partant de l'idée que la part de marché actuelle est acquise prennent en réalité un pari sur l'avenir des dérivés on-chain, et pas seulement sur le token lui-même.
Risque réglementaire et de contrepartie. Les contrats perpétuels se situent dans une zone grise réglementaire dans de nombreuses juridictions. Si une venue restreint l'accès depuis des marchés importants, les volumes peuvent chuter brutalement. Certains tokens de perp DEX sont aussi largement détenus par des initiés et des investisseurs en capital-risque dont les calendriers de sortie peuvent faire bouger le prix indépendamment de la performance du protocole.
Comment HYPE capte de la valeur via les revenus d'Hyperliquid
Hyperliquid est la principale plateforme de contrats perpétuels on-chain selon la plupart des critères objectifs, notamment le volume quotidien, l'open interest et la profondeur de son carnet d'ordres. Sa conception en app-chain signifie que les transactions sont réglées sur une chaîne dédiée, optimisée pour l'appariement, et les traders interagissent avec elle via une interface familière. Le token natif, HYPE, est l'actif le plus souvent cité comme un véritable token de flux de trésorerie dans l'espace perp-DEX.
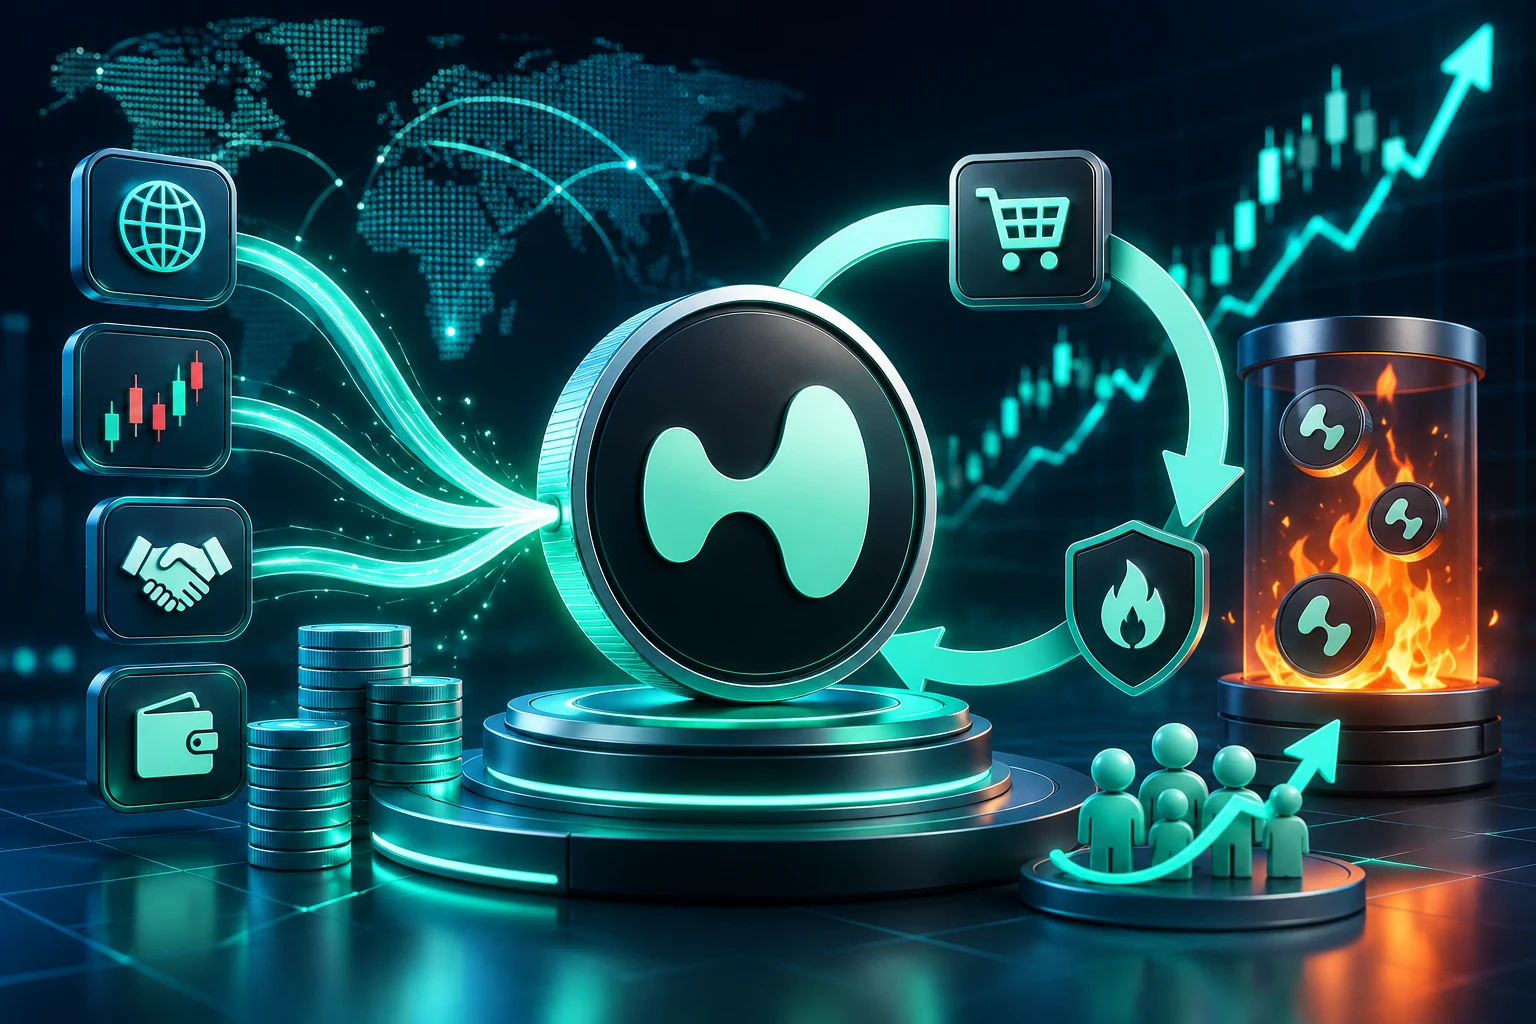
Le mécanisme central est un rachat financé par les revenus du protocole. La grande majorité des frais de trading collectés par Hyperliquid, généralement décrits comme environ 99 % dans l'allocation publiée par le projet, sont acheminés vers un mécanisme qui utilise les revenus du protocole pour acheter du HYPE sur le marché ouvert. En pratique, chaque fois qu'un trader paie des frais de preneur ou de teneur de marché sur Hyperliquid, une partie de ces frais sert à enchérir pour du HYPE. Les frais restants, un faible pourcentage, vont à l'Assistance Fund, une trésorerie gérée par l'équipe.
C'est pourquoi HYPE est décrit comme un actif générateur de flux de trésorerie. La valeur du token n'est pas simplement une prétention de gouvernance ou un commutateur de frais en attente d'être activé. Il existe un acheteur constant et automatisé en marge, dimensionné par les revenus réels de la plateforme. Quand le volume augmente, la pression de rachat augmente. Quand le volume baisse, la pression de rachat baisse. Cela crée un lien direct et observable entre l'activité de la plateforme et les flux du token, ce qui est rare dans la DeFi.
Il convient aussi d'être honnête sur les limites. Un rachat n'est pas équivalent à un dividende. Les détenteurs de HYPE ne perçoivent pas de rendement provenant du rachat ; ils n'en bénéficient que si la pression d'achat est significative par rapport à l'offre en circulation et si le marché valorise la réduction du flottant qui en résulte. Si le volume de trading chute, le rachat se contracte et le soutien au token s'affaiblit. HYPE est donc un pari à effet de levier sur la domination continue d'Hyperliquid, et non un instrument de rendement stable.
L'open interest d'Hyperliquid reste en tête de la catégorie des perp on-chain, c'est pourquoi la plupart des flux de rotation entre HYPE, ASTER et JUP partent d'Hyperliquid. Quand les traders cherchent un proxy pour les perp on-chain, HYPE est ce qui se rapproche le plus d'un bêta de marché pour le secteur.
Comment JUP accumule de la valeur via la gouvernance Solana
Jupiter est surtout connu comme l'agrégateur de swaps dominant sur Solana. Le token JUP a été lancé comme token de gouvernance pour cet agrégateur, et c'est ce que la plupart des utilisateurs reçoivent lorsqu'ils effectuent un bridge, un swap ou routent des transactions via l'interface de Jupiter. La proposition de valeur du token est donc liée à la santé de l'écosystème DeFi de Solana, et non à une seule plateforme de perp.
Jupiter Perps, parfois appelé JupPerps, est le produit de contrats à terme perpétuels au sein de la stack Jupiter. Il s'appuie sur un réseau de fournisseurs de liquidité et une conception synthétique où l'appariement réel des ordres peut être délégué à des market makers intégrés, Jupiter jouant le rôle de couche de routage. Le résultat est un produit qui bénéficie de la base d'utilisateurs et de la marque existantes de Jupiter, mais qui ne génère pas nécessairement le même type de revenus bruts qu'une plateforme dédiée à carnet d'ordres.
Pour les détenteurs de JUP, la question de la captation de valeur se résume à deux choses : la gouvernance sur le protocole Jupiter au sens large, et le statut futur d'un éventuel commutateur de frais. D'après les discussions communautaires les plus récentes, JUP est principalement un token de gouvernance. Les détenteurs votent sur les paramètres, les allocations de trésorerie et la direction produit, et ils ont approuvé plusieurs vagues de distributions communautaires et de burns de tokens. Il n'existe pas de rachat automatisé comparable au mécanisme de HYPE. La valeur n'est dirigée vers JUP que lorsque la gouvernance le décide, par exemple via des rachats ciblés, des burns ou des incitations écosystémiques.
Cela fait de JUP un pari d'une nature différente. Au lieu d'acheter un flux de trésorerie direct, un acheteur de JUP acquiert une créance sur la plus grande marque DeFi de Solana et sur sa capacité à orienter de futurs produits. Si Jupiter devient le routeur principal de perp sur Solana, JUP pourrait capter davantage de valeur. Si les perp sur Solana migrent ailleurs, la thèse perp de JUP s'affaiblit, même si le reste de l'activité d'agrégation se maintient.
Du point de vue de la tokenomique, JUP est le plus mature des trois. Il a vécu plusieurs cycles de marché, présente un ratio circulating-to-FDV plus élevé qu'ASTER, et affiche un historique d'émissions et de burns pilotés par la communauté. Cette maturité est une arme à double tranchant : elle signifie que la phase évidente de multiple expansion a probablement déjà eu lieu, mais aussi que la dilution structurelle est plus visible que pour un token récemment lancé.
Comment la tokenomique d'ASTER repose sur les incitations et les déblocages
Aster est le plus récent des trois, et sa tokenomique le reflète. ASTER a été lancé avec une forte emphase sur les airdrops, les programmes de points et d'autres incitations au lancement conçues pour attirer les premiers utilisateurs sur la plateforme. Ces programmes font partie de la go-to-market classique en crypto, mais ils conditionnent aussi la façon dont le token se comporte durant sa première année.
La capitalisation boursière affichée d'ASTER est élevée par rapport au volume que le protocole a démontré jusqu'ici, ce qui signifie que la fully-diluted valuation est bien supérieure à la capitalisation circulante actuelle. En termes simples, une grande partie des tokens ASTER est encore verrouillée et sera libérée au cours des mois et des années à venir via les déblocages équipe, investisseurs et écosystème. Tant que ces cliffs ne se seront pas résorbés, toute comparaison honnête doit reconnaître que la capitalisation visible sur un site de suivi des prix n'est pas la même que la valeur fully-diluted finale.
La seconde caractéristique de la conception d'ASTER est sa dépendance aux incitations. Les rendements élevés d'airdrop, les multiplicateurs de points et les compétitions de trading attirent du volume à court terme, mais ce volume retombe souvent une fois les incitations réduites. Le risque pour les détenteurs d'ASTER est que le volume réel non incité du protocole soit bien inférieur au volume affiché, et que le prix du token soit en partie le reflet d'utilisateurs qui farm des airdrops plutôt que de traders qui utilisent la plateforme comme destination.
Côté positif, ASTER a montré qu'il pouvait capter l'attention et s'intégrer dans le récit plus large des perp-DEX. Un lancement à FDV élevée qui fidélise des utilisateurs à travers plusieurs cycles d'incitations est une vraie performance dans ce marché. Si ASTER parvient à passer d'un volume porté par les incitations à un volume organique, et s'il se constitue une part réelle d'open interest, l'écart entre FDV et capitalisation circulante pourrait se refermer à mesure que le token se débloque. S'il n'y parvient pas, les déblocages deviendront une dilution pure.
Pour les traders, ASTER est essentiellement une position de style venture dans un token public. Le potentiel de hausse est réel si la plateforme devient un top 3 des perp on-chain, et le risque de baisse est réel si les incitations s'épuisent et que le volume repart vers Hyperliquid ou un nouveau concurrent.
Open interest, volume et parts de marché aujourd'hui
Toute comparaison de tokenomique doit s'appuyer sur ce que font réellement les plateformes. Selon la plupart des mesures actuelles, Hyperliquid se situe en tête des classements perp on-chain, avec des volumes quotidiens de plusieurs dizaines de milliards et un open interest de plusieurs milliards. Cette domination ne se joue pas à peu. C'est la différence entre une plateforme et un leader de catégorie, et elle est restée stable à travers plusieurs conditions de marché.
Jupiter Perps est une pièce plus petite de l'écosystème Jupiter. Son volume est significatif au sein de Solana et a progressé avec le regain d'activité DeFi de Solana, mais il ne représente qu'une fraction de la part de marché perp on-chain d'Hyperliquid. Le token JUP, en revanche, n'est pas uniquement un pari sur les perp. Il capte la valeur de l'agrégateur Jupiter au sens large, qui route une part bien plus importante du volume DEX sur Solana, donc la comparaison n'est pas tout à fait apples to apples.
Aster est encore en train de se faire une place. Ses métriques on-chain ont progressé à partir d'une base faible, et le protocole a utilisé des programmes d'incitation pour grimper dans certains classements de volume sur des fenêtres spécifiques. La question centrale pour les détenteurs d'ASTER est de savoir si ce classement reflète une liquidité durable ou un farming temporaire.
La conséquence pratique est que la plupart des flux de rotation dans le secteur des perp on-chain partent encore d'Hyperliquid. Quand les traders réduisent leur risque sur HYPE, la rotation se fait plutôt vers les stablecoins et le BTC, pas nécessairement vers ASTER ou JUP. Quand les traders ajoutent du risque, HYPE est souvent la première position reconstruite. JUP et ASTER sont plus souvent des positions satellites, dimensionnées à la taille réelle de la part de marché de leurs plateformes respectives plutôt qu'à leur poids narratif.
Comment évaluer ces trois jetons à venir
Pour un trader qui envisage de tourner entre HYPE, ASTER et JUP, le cadre le plus clair consiste à séparer trois questions : quelle est la part de marché de la plateforme, quel est le mécanisme du jeton pour capter cette part, et quelle quantité de jetons doit encore être émise.
Sur la première question, Hyperliquid est actuellement en tête, Jupiter Perps est un produit plus petit, centré sur Solana, et Aster est encore en train de construire sa part. Sur la deuxième question, HYPE dispose du mécanisme de flux de trésorerie direct le plus solide, JUP est essentiellement un jeton de gouvernance dont le commutateur de frais est encore en discussion, et ASTER traverse une phase fortement incitative avec un commutateur de frais et une conception à long terme qui restent à prouver. Sur la troisième question, ASTER présente la plus forte dilution à venir, JUP est le plus mature, et HYPE se situe entre les deux avec un calendrier d'émission encore évolutif mais plus discipliné.
Rien de tout cela n'est un conseil financier. C'est une façon de comparer les jetons sur des bases équivalentes plutôt qu'autour d'un récit. Le résumé honnête est que HYPE est le proxy de flux de trésorerie le plus net pour les contrats perpétuels on-chain aujourd'hui, JUP est un pari plus large sur l'écosystème Solana auquel s'ajoute une couche de perpétuels, et ASTER est un nouvel entrant à fort beta et forte dilution dont le succès dépendra de la capacité de ses incitations à se transformer en volume organique.
Suivez les jetons de perp DEX avec du contexte réel, pas seulement le prix
HYPE, ASTER et JUP bougent rapidement, et les actualités autour de leurs plateformes sous-jacentes aussi. Suivre manuellement l'open interest, les calendriers de déverrouillage, les votes de gouvernance et les chiffres de revenus est une bataille perdue, tout comme lire des flux axés uniquement sur le prix qui manquent l'évolution sous-jacente des parts de marché. Zippfeed met en avant les titres liés aux perp DEX et aux jetons avec une notation de sentiment (bullish, neutral ou bearish) et une note d'importance, afin que vous puissiez voir quelles actualités font réellement bouger l'économie sous-jacente et lesquelles ne sont que du bruit.
 Crypto News
 Altcoin Daily
 CryptoSlate
 WuBlockchain
 Lookonchain
 TheBlock