Pourquoi les dollars sur une blockchain ne sont pas tous identiques
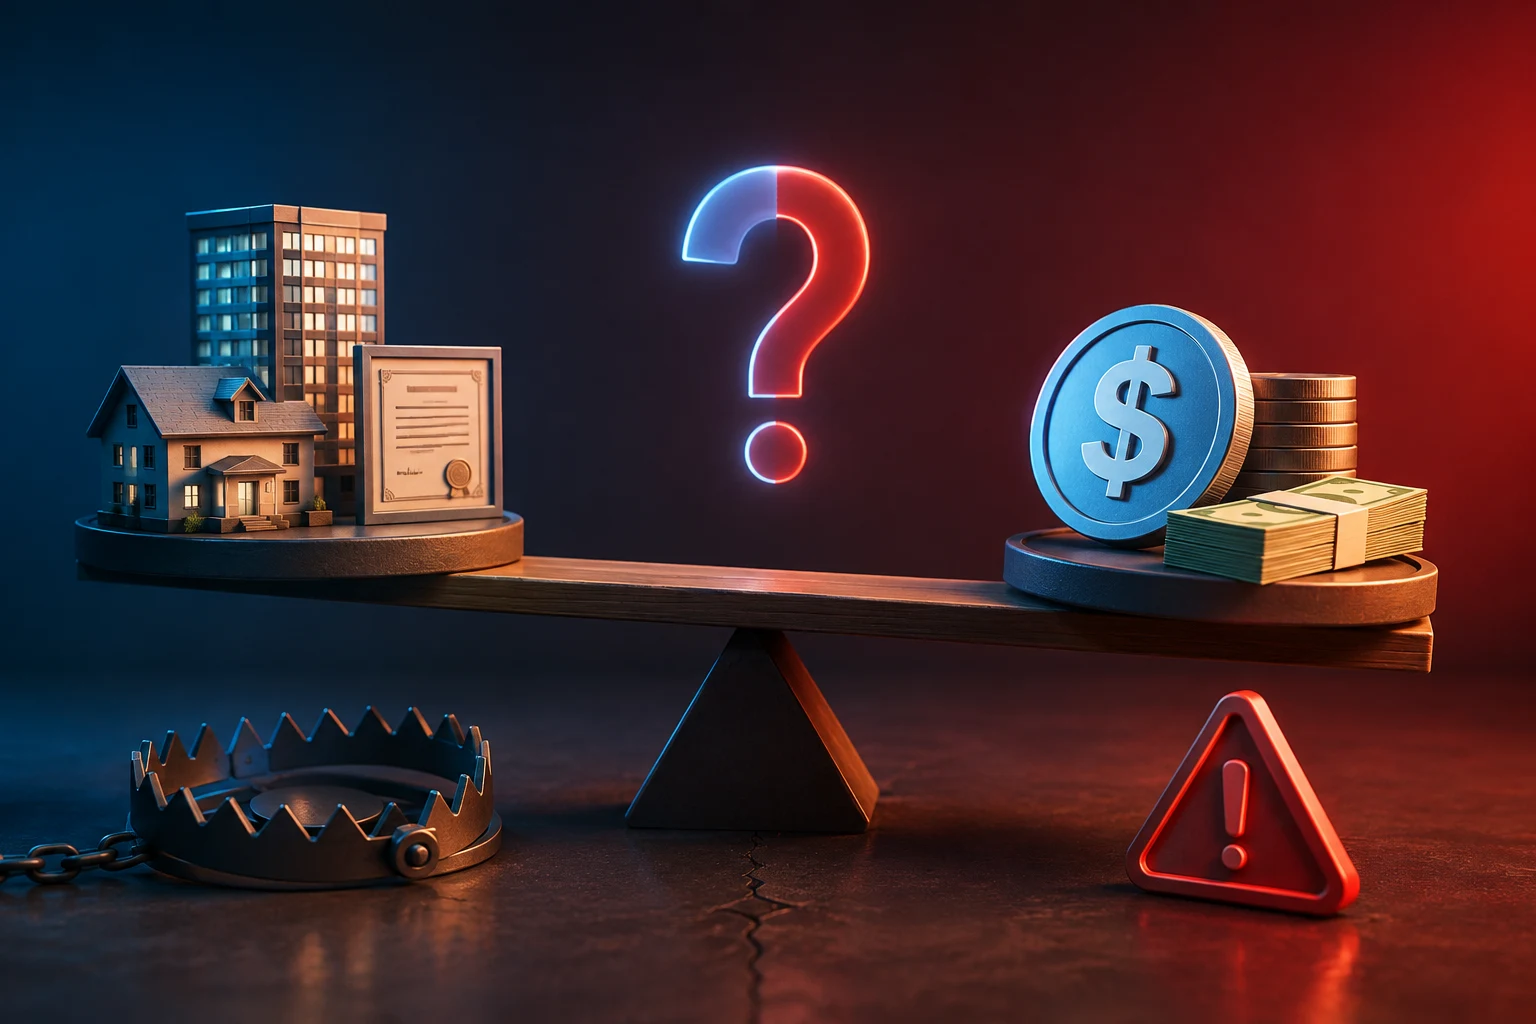
Beaucoup de débutants rangent BUIDL, USDY, OUSG, USDC, USDT et USD1 dans la même catégorie mentale : des dollars numériques qui peuvent être envoyés via une blockchain. Leurs interfaces renforcent cette idée. Les soldes portent des noms évoquant le dollar, les prix peuvent rester proches d’un dollar ou d’une autre unité familière, et les portefeuilles permettent aux utilisateurs de les transférer avec les mêmes boutons. Cette ressemblance visuelle masque des droits juridiques, des mécanismes de prix, des contreparties et des règles de remboursement différents.
Un RWA, abréviation de real-world asset, est un token blockchain lié à un actif ou à un montage financier hors chaîne. Un produit de bons du Trésor tokenisé peut détenir des bons d’État, des fonds adossés au Trésor, des dépôts bancaires ou des instruments connexes par l’intermédiaire d’émetteurs, de dépositaires, de courtiers et d’entités juridiques. Détenir son token n’équivaut pas automatiquement à détenir des espèces physiques, un dépôt bancaire ou une stablecoin remboursable à un taux fixe.
Une stablecoin classique adossée à une monnaie fiat cherche plutôt à maintenir une valeur de référence stable, généralement un dollar américain, grâce à des réserves et à un processus de remboursement par l’émetteur. USDC et USDT en sont des exemples importants, même si leurs structures de réserve, leurs conditions juridiques, leur disponibilité et leurs exigences de remboursement direct diffèrent. USD1 doit également être évalué à partir de ses propres documents d’émetteur, au lieu de supposer qu’il se comporte exactement comme l’un ou l’autre. L’objectif de 1:1 est un but de conception, pas une promesse que chaque détenteur pourra toujours être remboursé instantanément ou vendre précisément à un dollar.
La confusion devient un vecteur d’attaque lorsque quelqu’un se fie à l’étiquette de catégorie au lieu de vérifier l’actif. Un promoteur peut présenter un token RWA comme une meilleure stablecoin, un escroc peut copier le nom d’un token légitime, ou un marché peu liquide peut faire paraître deux actifs libellés en dollars comme interchangeables en toute sécurité. L’erreur est compréhensible, mais la transaction qui en résulte reste difficile, voire impossible, à annuler.
Les risques cachés derrière la même étiquette en dollars
Le risque le plus immédiat est d’acheter ou de recevoir un faux token. N’importe qui peut déployer un token avec un nom ou un ticker familier sur de nombreux réseaux publics. Un portefeuille peut alors afficher un solde contrefait en USDY, OUSG, USDC, USDT ou USD1, même si le contrat n’a aucun lien avec le véritable émetteur. Les sites d’arnaque ajoutent souvent un logo copié, un rendement fabriqué et un faux badge de vérification pour parfaire l’illusion.
Les produits légitimes comportent eux aussi des risques. Un RWA peut dépendre d’un émetteur, d’un dépositaire, d’un administrateur, d’une banque, d’un courtier, d’un smart contract, d’un oracle et du marché des titres sous-jacents. Un oracle est un service qui fournit à une blockchain des informations hors chaîne, comme la valeur d’un actif. Une défaillance, une insolvabilité, une intervention juridique, des comptes gelés, des données incorrectes ou une faille de contrat à n’importe quel niveau peuvent retarder les transferts ou diminuer la valeur. La dette publique dans le portefeuille ne supprime pas la chaîne opérationnelle et de contreparties qui l’entoure.
Les stablecoins ont leurs propres modes de défaillance. Elles peuvent se négocier sous leur objectif pendant des tensions bancaires, une incertitude sur les remboursements, des pénuries de liquidité ou une perte de confiance. Le depeg de USDC en 2023 pendant la crise de Silicon Valley Bank a montré qu’une stablecoin avec réserves peut s’écarter temporairement d’un dollar. L’effondrement de TerraUSD, ou UST, en 2022 a été plus destructeur : sa conception algorithmique a échoué et les détenteurs ont subi de lourdes pertes. UST était structurellement différent des produits adossés à des réserves, mais son histoire prouve que le mot stablecoin ne rend pas la valeur stable.
Les promesses de rendement ajoutent un autre danger. Les intérêts des bons du Trésor peuvent baisser, les frais peuvent augmenter et le prix de marché d’un token peut s’écarter de sa valeur d’actif déclarée. Une plateforme qui présente USDY ou OUSG « comme une stablecoin » sans expliquer la NAV, l’éligibilité, la garde, le remboursement et la liquidité sur le marché secondaire est un signal d’alerte. Si elle promet aussi des rendements fixes ou garantis, pousse l’utilisateur à connecter un portefeuille ou demande une phrase de récupération, l’hypothèse la plus prudente est une tentative de fraude.
Le rendement basé sur la NAV et le remboursement 1:1 fonctionnent différemment
NAV signifie valeur liquidative, c’est-à-dire la valeur estimée des actifs d’un fonds après déduction des passifs. Dans un produit de trésorerie basé sur la NAV, les intérêts générés par les actifs sous-jacents peuvent se refléter par une hausse de la valeur du token, par des unités de token supplémentaires ou par une autre méthode de distribution. USDY et OUSG doivent être compris à partir de leur documentation officielle actuelle, car les mécanismes du produit, les utilisateurs éligibles, les réseaux pris en charge et les versions du token peuvent changer.
Un stablecoin vise généralement à permettre aux clients éligibles d’échanger un token contre une unité de la devise de référence, sous réserve des conditions de l’émetteur, des frais, des montants minimums, des horaires bancaires, des contrôles de conformité et des juridictions prises en charge. Les détenteurs particuliers accèdent souvent à la liquidité via Coinbase, Binance, une autre plateforme d’échange ou un DEX plutôt que par l’émetteur. Par conséquent, un token décrit comme remboursable à 1:1 peut tout de même se négocier au-dessus ou au-dessous d’un dollar sur un marché ouvert.
Cela crée la différence structurelle centrale : un token de trésorerie RWA peut représenter une créance dont la NAV évolue à mesure que les revenus s’accumulent, tandis qu’un stablecoin vise généralement une unité de compte fixe. Si USDY est valorisé au-dessus d’un dollar en raison de la manière dont la valeur s’est accumulée depuis l’émission, il ne s’agit pas nécessairement d’une perte d’ancrage. À l’inverse, le fait que USDC se négocie à 99 cents ne correspond pas à une accumulation de rendement. Cela peut indiquer une pression temporaire du marché ou une inquiétude concernant le remboursement.
Cette distinction change également la manière dont les rendements doivent être interprétés. Un rendement RWA affiché peut être une estimation annualisée fondée sur les revenus actuels du portefeuille après certains frais. APY, ou rendement annuel en pourcentage, ne signifie pas que le même taux persistera pendant un an, et il n’inclut pas tous les coûts possibles liés au trading, à la fiscalité, à la garde ou aux smart contracts. Traiter la croissance de la NAV comme un intérêt garanti revient à ignorer à la fois l’évolution des taux et les risques propres au produit.
Pourquoi les stablecoins à rendement occupent une zone intermédiaire floue
Certains produits se présentent comme des stablecoins à rendement parce qu’ils cherchent à maintenir une stabilité en dollars tout en transmettant des revenus aux détenteurs. Selon la structure, le rendement peut provenir de bons du Trésor, de prêts, de staking, de produits dérivés ou de paiements effectués par une entreprise liée. L’étiquette décrit une expérience utilisateur, pas une catégorie juridique ou technique universelle.
Un produit peut maintenir chaque token proche d’un dollar et distribuer des unités supplémentaires. Un autre peut laisser la valeur de remboursement du token augmenter au fil du temps. Un troisième peut émettre un stablecoin sans rendement à côté d’un token d’épargne ou de reçu distinct. Ces conceptions peuvent paraître presque identiques dans un wallet, mais elles créent des expositions différentes aux émetteurs, aux emprunteurs, aux smart contracts, aux fournisseurs de liquidité et aux règles sur les valeurs mobilières.
Cette zone intermédiaire est utile aux escrocs, car le langage semble familier alors que les détails restent obscurs. Une plateforme frauduleuse peut affirmer que son token combine la sécurité d’un stablecoin avec le rendement des bons du Trésor, puis dissimuler l’absence de réserves vérifiées ou de véritable remboursement. Même un produit authentique peut être commercialisé avec négligence par une plateforme non affiliée qui omet les restrictions de transfert, l’éligibilité des investisseurs ou la différence entre le remboursement par l’émetteur et la vente à un autre trader.
Ne tranchez pas cette ambiguïté en vous fiant à un ticker ou à la catégorie attribuée par un influenceur. Identifiez qui émet le token, quels actifs le soutiennent, comment la valeur parvient aux détenteurs, qui peut demander un remboursement, quelle entité détient les garanties et ce qui se passe en cas d’insolvabilité. Vérifiez ensuite ces réponses à l’aide des documents de l’émetteur et des registres de contrats indépendants. How stablecoin reserves work et what tokenized Treasuries actually own fournissent des modèles mentaux distincts qui ne doivent pas être fusionnés.
Trois erreurs qui transforment la confusion en perte
Envoyer via le mauvais réseau
Un ticker peut exister sur plusieurs réseaux, mais une plateforme d’échange, un bridge, un dépositaire ou un portail de remboursement peut ne prendre en charge que certaines versions. Un utilisateur peut retirer USDC sur une blockchain alors que le service destinataire en attend une autre, ou envoyer USDY via un bridge non officiel parce que la destination ne prend pas en charge le token d’origine. Le format de l’adresse peut sembler valide alors que la plateforme destinataire n’a aucune procédure pour créditer ou récupérer l’actif.
Les bridges introduisent des risques supplémentaires liés aux smart contracts et à la garde. Une copie bridgée peut représenter une créance sur des tokens verrouillés ailleurs plutôt que le token natif de l’émetteur. Si le bridge est piraté, suspendu ou abandonné, la version wrapped peut perdre sa liquidité ou sa relation de garantie. Avant de déplacer des fonds, vérifiez le réseau côté expéditeur et destinataire, confirmez si le token est natif ou bridgé, et effectuez un petit transfert test lorsque c’est possible.
Faire confiance au mauvais contrat
Les symboles de tokens ne sont pas des identifiants uniques. Un contrat frauduleux peut utiliser le même ticker, le même logo et le même nombre de décimales que l’actif authentique, et les résultats de recherche ou les suggestions de wallet peuvent faire apparaître l’imitation. Copiez l’adresse du contrat uniquement depuis les ressources officielles de l’émetteur, puis recoupez-la avec un explorateur de blocs réputé et une autre source fiable. N’utilisez jamais une adresse de contrat fournie dans un message non sollicité, une publication sociale sponsorisée ou un chat de support de wallet.
Supposer le mauvais chemin de remboursement
Un détenteur peut s’attendre à envoyer OUSG ou USDY à un émetteur et à recevoir des dollars, puis découvrir que le remboursement direct exige KYC, des adresses de wallet approuvées, une éligibilité juridictionnelle, l’ouverture d’un compte, des tailles minimales de transaction ou un statut d’investisseur qualifié. KYC désigne la vérification d’identité exigée par un service financier. Si le détenteur n’est pas éligible, la sortie pratique peut être une vente sur le marché secondaire avec une liquidité limitée plutôt qu’un remboursement direct à la NAV publiée.
Cette surprise liée aux barrières de remboursement devient plus grave en période de stress de marché. Les acheteurs peuvent disparaître, la liquidité sur DEX peut s’amenuiser et les plateformes centralisées peuvent suspendre les dépôts pour un réseau particulier. La NAV publiée de l’actif peut encore sembler saine, alors que le prix disponible pour un vendeur particulier est moins favorable. Un processus de remboursement doit donc être vérifié avant l’achat, et non après que le wallet détient déjà le token.
Échanger USDY contre USDC ne consiste pas simplement à changer d’enveloppe en dollars
Un DEX, ou plateforme d’échange décentralisée, utilise des smart contracts et des pools de liquidité pour permettre aux utilisateurs de trader sans carnet d’ordres conventionnel. Échanger USDY contre USDC sur un DEX consiste à céder un actif et à en acquérir un autre. Même si les deux soldes sont affichés en dollars, la transaction peut avoir des conséquences sur le prix, l’exécution, les frais et la fiscalité.
L’exécution dépend de la liquidité disponible. Un ordre important par rapport au pool peut provoquer du slippage, ce qui signifie que le prix final est moins bon que le prix de référence indiqué. L’itinéraire peut passer par un token supplémentaire, et des traders ou des bots automatisés peuvent agir autour de la transaction. Les frais de réseau, les frais de DEX, l’impact sur le prix, des données d’oracle obsolètes et un écart entre la NAV et le prix de marché peuvent laisser l’utilisateur avec nettement moins de USDC que prévu.
Le swap peut également constituer un événement imposable dans les juridictions qui considèrent l’échange d’un cryptoactif contre un autre comme une cession. Un détenteur peut réaliser une plus-value ou une moins-value en fonction du prix de revient de USDY et de sa valeur au moment de l’échange, même sans recevoir de dollars bancaires. Le rendement accumulé basé sur la NAV peut compliquer davantage les registres. Le traitement fiscal varie selon le pays et le produit, il faut donc conserver l’historique des transactions et le faire examiner par un fiscaliste qualifié plutôt que de tirer des conclusions à partir des libellés en dollars.
Avant de confirmer, comparez le devis du DEX avec la valeur publiée par l’émetteur et d’autres plateformes liquides. Vérifiez le minimum reçu, l’itinéraire, la profondeur du pool, les contrats de tokens, les autorisations d’approbation et les frais de réseau. Une fausse interface peut demander une approbation de dépense illimitée ou envoyer la transaction via un contrat malveillant. How token approvals expose a wallet explique pourquoi se déconnecter d’un site web ne révoque pas automatiquement son autorisation de déplacer des tokens.
Ce qu’il faut vérifier avant d’acheter, de transférer ou de demander un rachat
Commencez par l’actif exact plutôt que par son ticker. Trouvez indépendamment le domaine officiel de l’émetteur, confirmez l’adresse du contrat et le réseau, et vérifiez si la version est native, wrapped ou bridged. Lisez les conditions en vigueur concernant les restrictions de transfert, les juridictions éligibles, le KYC, les montants minimums, les frais, les délais de rachat et les circonstances dans lesquelles les transferts ou les rachats peuvent être suspendus.
Ensuite, identifiez la source de valeur. Demandez-vous si le token vise un dollar, suit la NAV, procède à un rebase en modifiant le solde de tokens du détenteur, ou distribue les revenus séparément. Identifiez la réserve ou le portefeuille, le dépositaire, l’auditeur ou le fournisseur d’attestation, ainsi que l’entité juridique auprès de laquelle une créance existe. Une attestation est une déclaration d’un tiers sur des informations fournies pour examen, et elle n’équivaut pas nécessairement à un audit financier complet.
Planifiez la sortie avant d’entrer. Vérifiez si vous pouvez personnellement demander un rachat, où existe la liquidité secondaire, quelle taille de transaction réaliste le marché peut absorber, et si votre exchange prend en charge à la fois le token et le réseau. Estimez le slippage, les frais, les impôts et le risque de bridge. Si la seule sortie dépend d’un petit pool de liquidité ou d’une plateforme aux affirmations vagues, le rendement affiché peut ne pas compenser l’incertitude.
Enfin, considérez l’urgence comme un signal hostile. Ne partagez pas de seed phrase, n’importez pas de wallet dans une page de support et n’approuvez pas un contrat parce que quelqu’un affirme que les rachats vont fermer. Utilisez un wallet séparé pour les applications que vous ne connaissez pas, testez avec un petit montant, examinez les autorisations et conservez les relevés de transaction. Ces vérifications ne peuvent pas rendre un RWA ou un stablecoin sans risque, mais elles réduisent les pertes évitables causées par la confusion entre catégories.
Lisez les actualités RWA et stablecoin avec un regard critique grâce à Zippfeed
Les structures RWA, les réserves de stablecoins, la prise en charge des réseaux, les règles de rachat et la liquidité de marché peuvent changer rapidement. Séparer manuellement les mises à jour importantes des affirmations promotionnelles est difficile. Zippfeed met en avant les titres pertinents avec une notation du sentiment bullish, neutral ou bearish et une note d’importance, afin de vous aider à repérer les actualités à vérifier avant de trader, de bridger ou de demander un rachat.
 CryptoSlate
 CoinDesk
 Crypto News
 CoinTelegraph