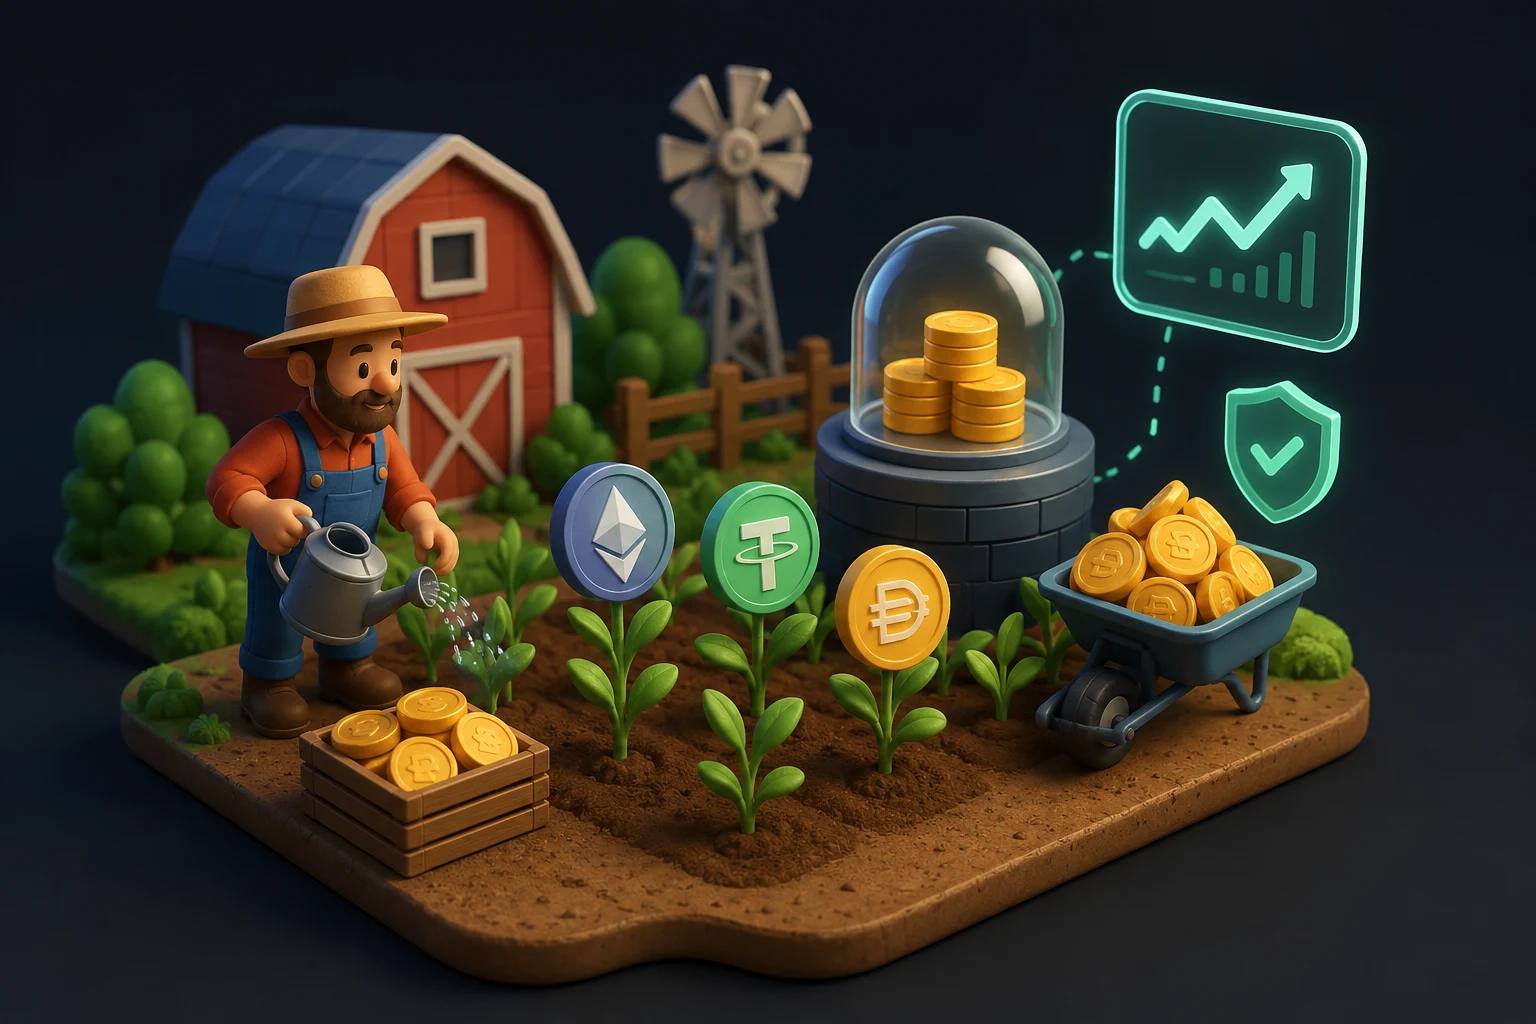
Ce que signifie réellement le yield farming en DeFi
Le yield farming consiste à déplacer des cryptos entre des protocoles de finance décentralisée afin d’obtenir le meilleur rendement disponible sur un dépôt. Le dépôt prend généralement l’une de deux formes : une paire de tokens fournie à un pool de liquidité sur une plateforme d’échange décentralisée, ou un token unique fourni à un marché de prêt. En retour, le déposant gagne des frais, des récompenses en tokens, ou les deux, exprimés sous forme de rendement annuel en pourcentage.
Le terme farming est emprunté à l’agriculture, car les déposants passent souvent d’un protocole à l’autre comme un agriculteur alterne les cultures, en recherchant le pool qui paie le plus cette semaine. Le mécanisme est simple en principe : verrouiller des tokens dans un smart contract, le contrat les dirige vers des emprunteurs, des traders ou le protocole lui-même, et vous percevez une part de ce qui y transite. La complexité consiste à déterminer d’où vient réellement le rendement, et s’il subsiste une fois les coûts cachés pris en compte.
D’où vient réellement le rendement, et d’où il ne vient pas
C’est la question à laquelle presque aucune page marketing ne répond honnêtement. Un APY de yield farming est généralement un mélange de trois sources de revenus différentes, et elles ne présentent pas le même niveau de sécurité.
1. La demande réelle des utilisateurs. Lorsque des traders paient des frais sur Uniswap ou que des emprunteurs paient des intérêts sur Aave, ce flux de trésorerie correspond à une activité économique réelle. Une partie de ces frais est distribuée aux fournisseurs de liquidité ou aux prêteurs. C’est ce qui se rapproche le plus d’un rendement authentique, car il est payé par des utilisateurs qui avaient besoin de ce que le protocole fournit.
2. Les émissions de tokens. La plupart des farms augmentent leur APY affiché en payant les déposants avec un token de gouvernance fraîchement émis. Le protocole crée de nouveaux tokens à partir de rien et vous les remet. La valeur en dollars de ces récompenses dépend de la conviction du marché que le token mérite d’être détenu. Si tout le monde farme puis vend, le prix du token s’effondre et l’APY s’effondre avec lui, même si le taux sur le papier n’a jamais changé.
3. Les mécanismes de rebase ou de parrainage. Certains protocoles versent des récompenses dans des versions de leur propre token qui font l’objet d’un rebase, ce qui signifie que la quantité augmente mais que la valeur par token est conçue pour suivre quelque chose de stable. D’autres ajoutent des bonus de parrainage. Dans les deux cas, le chiffre affiché est gonflé sans ajout de revenu réel.
L’expression real yield est devenue un raccourci marketing pour désigner un rendement payé dans des actifs autres que le token propre au protocole, généralement des stablecoins ou ETH. C’est un concept utile, mais ce n’est pas une garantie. Même un rendement libellé en stablecoins dépend de la capacité du protocole à générer suffisamment de revenus de frais pour couvrir ce qu’il verse. Si une farm paie 8 % en USDC mais ne collecte que 2 % de frais auprès d’utilisateurs réels, les 6 % restants sont couverts par la trésorerie du protocole, ce qui ne durera pas éternellement.
Les risques que la plupart des farms espèrent vous voir survoler
Le rendement n’est qu’un côté de l’équation. L’autre côté, c’est tout ce qui peut mal tourner pendant que votre argent est bloqué dans un contrat que vous ne pouvez pas appeler.
La perte impermanente, avec des chiffres détaillés
La perte impermanente est l’écart entre le fait de détenir deux tokens dans un pool de liquidité et le fait de simplement les garder dans votre portefeuille. Elle se produit parce que les AMM rééquilibrent votre position à chaque mouvement de prix, en vendant le gagnant et en achetant le perdant. Le pool continue de générer des frais, mais votre part du pool vaut désormais moins que si vous aviez simplement conservé vos tokens.
Exemple chiffré avec ETH à 2 000 $ et USDC à 1 $, dans un pool 50/50. Vous déposez 1 ETH et 2 000 USDC, pour une valeur totale de 4 000 $.
- ETH double à 4 000 $. Un simple détenteur possède 6 000 $. Le pool se rééquilibre à environ 0,71 ETH et 2 828 USDC, soit un total d’environ 5 657 $. Cela représente environ 343 $ de perte impermanente, soit autour de 5,7 % de votre position.
- ETH triple à 6 000 $. Un simple détenteur possède 8 000 $. Le pool détient désormais environ 0,58 ETH et 3 464 USDC, soit un total d’environ 6 928 $, ou environ 1 072 $ de perte impermanente, soit autour de 13,4 %.
- ETH chute de 50 % à 1 000 $. Un simple détenteur possède 3 000 $. Le pool détient environ 0,82 ETH et 1 636 USDC, soit un total d’environ 2 449 $, environ 551 $ de perte, ou 14,4 %, bien pire que pour le détenteur.
Les frais que vous gagnez doivent dépasser cet écart pour que la position de LP fasse mieux qu’une simple détention. Dans un marché sans tendance ou en chute, les frais n’y parviennent souvent pas. C’est pourquoi les pools stablecoin-stablecoin, qui ont une perte impermanente minimale, sont généralement là où se trouve le rendement réel.
Risque lié aux smart contracts et aux oracles
Chaque yield farm est un smart contract, et chaque smart contract est un logiciel que quelqu’un a écrit et n’a probablement pas audité suffisamment bien. L’histoire regorge de protocoles qui ont perdu des dizaines de millions à cause d’un seul bug, notamment des attaques par réentrance, des oracles de prix défaillants et des erreurs de logique dans les calculs de récompenses. Les marchés de prêt comme Aave utilisent des flux de prix d’oracles pour valoriser les garanties ; si l’oracle est manipulé, les liquidations peuvent s’enchaîner et les déposants subir des pertes.
La réponse honnête est que même des protocoles audités ont échoué. Les rapports d’audit réduisent le risque, ils ne l’éliminent pas.
Ponzi-numenics et liquidité de sortie
Le signe le plus clair d’une farm fondée sur des ponzi-numenics est une émission de tokens qui dépasse largement les frais, sans plan de réduction progressive. Les nouveaux déposants sont payés avec des tokens vendus par les déposants précédents. Le protocole paraît sain tant que plus d’argent entre qu’il n’en sort. Lorsque la croissance ralentit, le prix du token s’effondre et les derniers entrants absorbent la perte.
Distinguer un rendement durable d’un rendement issu d’émissions de tokens relève surtout de la comptabilité. Si un protocole facture 5 millions de dollars de frais ce mois-ci et verse 50 millions de dollars en récompenses, l’écart est couvert par l’impression de nouveaux tokens. L’APY est réel à l’écran, mais l’activité sous-jacente ne génère pas ce rendement.
Comment un APY de 40 % peut discrètement devenir négatif
Prenons un scénario réaliste. Vous déposez 10 000 $ dans un pool annonçant 40 % d’APY, répartis approximativement entre 8 % provenant des frais de trading et 32 % provenant des émissions de tokens.
La première année, les frais vous rapportent 800 $. Les émissions de tokens semblent représenter 3 200 $ en valeur dollar. Vous gagnez 4 000 $, soit 40 %, exactement comme annoncé. Pendant ce temps, la perte impermanente sur la paire volatile vous coûte 700 $ parce que ETH a fluctué au cours de l’année. Net avant impôts et gas : 3 300 $.
La deuxième année, le protocole réduit les émissions de moitié parce que la trésorerie s’épuise. Votre APY tombe à 24 %. Le token dans lequel vous avez été payé a chuté de 60 % depuis son sommet parce que l’offre a triplé alors que la demande n’a pas suivi, donc la valeur en dollars des émissions de l’an dernier est maintenant inférieure à ce qu’elle semblait être lorsque vous les avez reçues. Le rendement effectif sur vos 10 000 $ initiaux pourrait se situer entre 10 et 15 %.
La troisième année, un concurrent se lance avec de meilleures incitations, la liquidité migre, les frais de votre pool sont divisés par deux et les émissions baissent encore de 50 %. Vous gagnez désormais un rendement à un chiffre tout en payant du gas à chaque réclamation et rééquilibrage. Si ETH a fortement monté pendant cette période, votre perte impermanente pourrait faire passer la position en territoire net négatif avant même les frais.
Un chiffre affiché de 40 % peut tout à fait devenir un rendement réel négatif. L’écran ne vous avertit pas quand cela se produit.
Comment analyser une yield farm avant de déposer
Une courte checklist vaut mieux que n’importe quel conseil isolé. Avant de placer de l’argent dans une farm, un débutant devrait pouvoir répondre clairement aux questions suivantes.
- D’où vient l’APY, des frais ou des émissions, et quelle est la répartition ?
- Le protocole génère-t-il davantage de frais qu’il ne verse de récompenses ?
- Depuis combien de temps le calendrier d’émission actuel est-il en place, et existe-t-il une date de fin ferme ?
- Le protocole a-t-il été audité, par qui, et ces audits ont-ils été vérifiés de manière indépendante ?
- Quel est l’historique du smart contract depuis son lancement, et le code est-il immuable ou modifiable par un multisig ?
- Quels tokens sont dans le pool, et à quel point la perte impermanente ferait-elle mal en cas de mouvement brutal ?
Si vous ne pouvez pas répondre à la plupart de ces questions, ce rendement n’est pas pour vous. Il n’y a aucune honte à manquer une farm. La plupart d’entre elles finissent à zéro.
Erreurs fréquentes des débutants avec le yield farming DeFi
La même poignée d’erreurs explique la plupart des pertes subies par les débutants. Courir après l’APY le plus élevé sans lire le calendrier d’émission est la plus courante. Placer des paires volatiles dans un pool et voir la perte impermanente dévorer les frais vient ensuite. Déposer dans des forks non audités de protocoles établis, parce que quelqu’un sur les réseaux sociaux les a présentés comme la prochaine grande nouveauté, arrive en troisième.
Une erreur plus subtile consiste à traiter les récompenses en tokens de gouvernance comme un revenu. Un token que vous recevez en récompense est imposable dans de nombreuses juridictions au moment où vous le recevez, même si sa valeur en dollars s’effondre ensuite. Gagner 5 000 $ dans un token qui tombe à 500 $ peut tout de même produire une facture fiscale de 5 000 $ dans certains cadres comptables. Le rendement paraît plus élevé qu’il ne l’est jusqu’à l’arrivée de la saison fiscale.
Enfin, les débutants oublient souvent que les frais de gas sur Ethereum mainnet peuvent absorber une part significative des petits dépôts. Une farm versant 10 % d’APY sur un dépôt de 500 $ peut devenir déficitaire après quelques transactions de réclamation. Les réseaux Layer-2 et les chaînes alternatives réduisent ce problème, mais le compromis est généralement un protocole plus petit et moins éprouvé.
Où en apprendre davantage et suivre le yield farming intelligemment
Le yield farming évolue vite, tout comme les incitations, les audits et les récits de risque autour de chaque protocole. Suivre quelles farms versent encore de vrais frais et lesquelles épuisent leurs trésoreries pour financer les émissions est un travail à plein temps. Zippfeed met en avant les actualités du DeFi yield farming avec une évaluation du sentiment, bullish, neutral ou bearish, ainsi qu’une note d’importance, afin que vous puissiez repérer quelles informations ne sont que du bruit et lesquelles modifient réellement le profil de risque avant de déposer vos fonds.
 CryptoSlate
 WuBlockchain
 Crypto Capital Venture
 Lookonchain
 CoinDesk