Que signifie MEV, et pourquoi les traders devraient-ils s’en préoccuper ?
MEV signifie valeur maximale extractible. Cela désigne le profit qui peut être obtenu en contrôlant quelles transactions entrent dans un bloc, l’ordre dans lequel elles apparaissent et, parfois, quelles transactions sont exclues. À l’origine, le terme faisait référence à la valeur extractible par les mineurs, mais Ethereum est passé à la proof of stake, ou PoS, si bien que la valeur maximale extractible est désormais la définition la plus large.
Ce contrôle est important, car une blockchain n’est pas seulement une liste de transactions. C’est aussi une liste ordonnée. Si une transaction fait évoluer le prix d’un token sur un exchange décentralisé, ou DEX, une autre transaction placée juste avant ou juste après peut devenir plus profitable. Un participant ayant accès aux transactions en attente peut entrer en concurrence pour saisir cette opportunité.
Pour un utilisateur ordinaire, le MEV peut ressembler à une transaction exécutée à un prix moins favorable que prévu, à un swap qui échoue après le paiement de frais, ou à une brusque vague de trading autour d’un ordre important. Toutes les mauvaises exécutions ne relèvent pas du MEV, et toutes les stratégies de MEV ne nuisent pas aux utilisateurs. L’arbitrage peut rapprocher les prix entre les marchés. La question importante est de savoir qui capte la valeur, qui en paie le coût et si le processus reste accessible aux participants ordinaires.
Le MEV se comprend donc mieux comme une couche économique autour de la production de blocs, plutôt que comme un bot, une entreprise ou un exploit unique. Il affecte les traders, les validators, les services de staking, les protocoles et toute personne qui dépend de l’ordre des transactions.
Quels sont les principaux risques liés au MEV pour les utilisateurs ordinaires ?
Le risque le plus évident pour l’utilisateur est l’attaque sandwich. Un bot surveille une transaction DEX en attente, place un achat avant celle-ci, laisse la transaction de l’utilisateur pousser le prix du marché vers le haut, puis vend après la transaction de l’utilisateur. Le bot gagne sur le mouvement de prix tandis que la victime reçoit une exécution moins favorable. Les limites de slippage peuvent réduire les dégâts, mais une limite trop large peut donner davantage de marge à l’attaquant.
Le frontrunning est un terme plus large qui désigne le fait d’agir avant une transaction connue afin de tirer parti de son effet attendu. Un bot peut copier une transaction profitable, concourir pour une liquidation ou enchérir pour un mint rare avant que la transaction initiale ne soit traitée. Dans les mempools publics, qui sont des zones d’attente où de nombreuses transactions peuvent être observées avant leur inclusion, l’avantage informationnel peut être important.
Ces stratégies peuvent échouer ou devenir coûteuses de plusieurs façons. Un utilisateur peut payer des frais de réseau pour une transaction qui échoue, un bot peut surenchérir face à d’autres bots et perdre de l’argent, et un pool DEX peut évoluer si rapidement que la transaction prévue ne fonctionne plus. Les utilisateurs sont aussi exposés à des contrats de tokens malveillants, à de fausses interfaces de trading, à des wallets compromis et à des services de flux d’ordres privés qui font des promesses qu’ils ne peuvent pas vérifier.
Le MEV crée aussi des risques au niveau du système. Si la construction des blocs devient une course dominée par quelques entreprises bien financées, les validators plus petits peuvent dépendre d’intermédiaires pour obtenir des récompenses compétitives. Un builder ou un relay peut censurer des transactions, les retarder ou refuser certaines catégories d’activité. Ce ne sont pas des préoccupations théoriques. Après que le Trésor des États-Unis a sanctionné Tornado Cash en 2022, certains builders et relays Ethereum ont été critiqués pour avoir exclu des transactions liées à des adresses sanctionnées. Cet épisode a montré comment la pression réglementaire peut atteindre l’ordre des transactions, même lorsque le protocole de base lui-même n’impose pas l’exclusion.
Les utilisateurs devraient aussi distinguer la sécurité du protocole de l’équité économique. Un bloc peut être valide et finalisé alors que son ordre donne un avantage à des traders sophistiqués. Le MEV n’a pas besoin d’enfreindre les règles de consensus pour extraire de la valeur. Le préjudice peut plutôt apparaître sous la forme d’une exécution moins favorable, d’un accès moins prévisible ou d’une structure de marché où seuls des opérateurs spécialisés peuvent rivaliser.
Comment le MEV fonctionne-t-il sur un DEX ?
Lorsqu’un utilisateur soumet un swap DEX ordinaire, la transaction inclut généralement des détails tels que la paire de tokens, le montant, le slippage maximal et des frais. Selon le wallet et les conditions du réseau, la transaction peut être visible par des opérateurs de nœuds, des builders ou des searchers spécialisés avant d’être incluse dans un bloc. Les searchers sont des traders automatisés qui recherchent des schémas de transactions rentables.
Supposons qu’un utilisateur veuille acheter une grande quantité d’un token dans un pool de liquidité. Le pool utilise un automated market maker, ou AMM, qui ajuste le prix en fonction de ses soldes de tokens. La transaction de l’utilisateur modifie ces soldes et fait généralement monter le prix du token dans le pool. Un searcher peut acheter en premier, ce qui amène l’utilisateur à payer plus cher, puis vendre ensuite. La séquence n’est rentable que si l’impact sur le prix et les frais laissent suffisamment de valeur après la concurrence.
L’arbitrage est une autre forme courante de MEV. Si le même actif a des prix différents sur deux plateformes, un searcher peut acheter là où il est moins cher et vendre là où il est plus cher. Cela peut rétablir l’alignement des prix et améliorer la qualité du marché au fil du temps. Cependant, les profits peuvent tout de même provenir d’utilisateurs qui créent l’écart de prix, et la concurrence pour les capter peut augmenter les frais et concentrer l’infrastructure.
Les liquidations créent une autre opportunité. Les protocoles de prêt permettent souvent à un tiers de rembourser la dette d’un emprunteur lorsque la garantie tombe sous un niveau requis. En échange, le liquidateur reçoit une récompense ou une garantie à prix réduit. Les searchers rapides se font concurrence pour identifier ces positions et soumettre la transaction en premier. Cela peut protéger un protocole, mais aussi produire d’intenses enchères de frais lors d’un krach de marché.
Pourquoi l’ordre des transactions compte
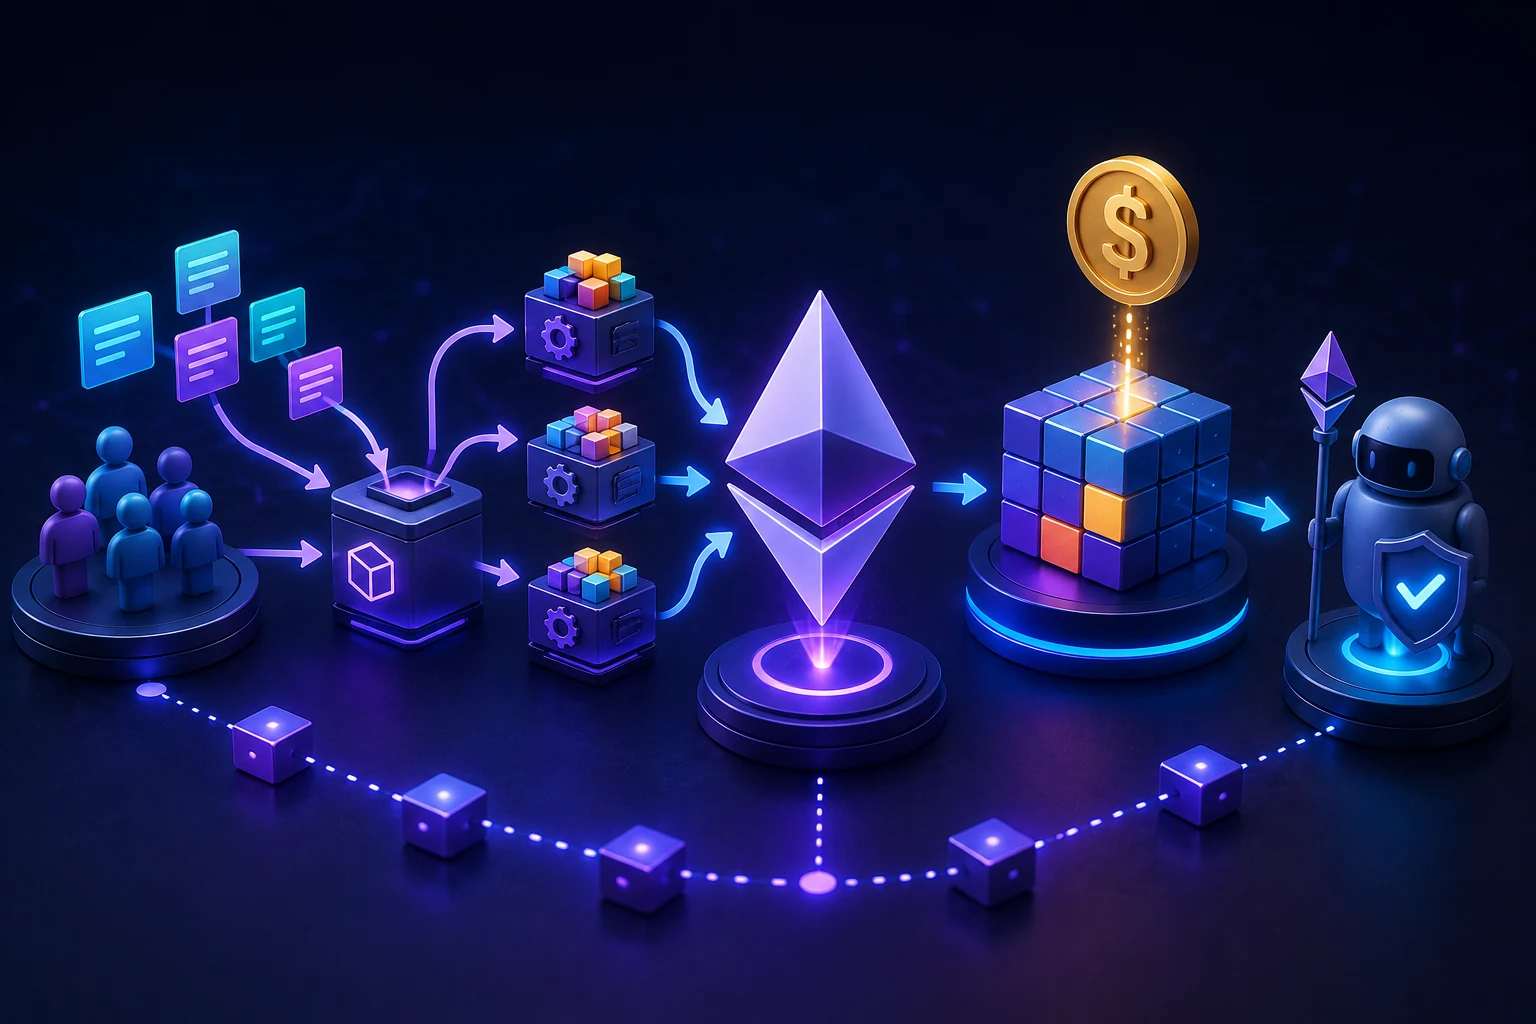
Les transactions Ethereum n’entrent pas simplement dans un bloc dans l’ordre où les utilisateurs ont cliqué sur un bouton. Un proposer publie finalement un bloc, et le contenu ainsi que l’ordre du bloc sont sélectionnés via un marché impliquant des searchers, des builders, des relays et le proposer. Le proposer peut recevoir un paiement pour avoir sélectionné un bloc dont l’ordre des transactions est précieux.
Ce paiement n’est pas nécessairement un vol caché au détriment de chaque utilisateur. Une partie de la valeur provient de l’arbitrage ou d’incitations de protocole qui maintiennent le fonctionnement des marchés. Malgré tout, l’utilisateur peut en supporter le coût via l’impact sur le prix, les frais de priorité, les transactions échouées ou un prix d’exécution moins bon que prévu. Qualifier le MEV de simple arbitrage masque le problème le plus important : le contrôle de l’ordre peut transférer de la valeur des utilisateurs moins informés vers des opérateurs mieux placés.
Qu’est-ce que la séparation proposer-builder ?
La séparation proposer-builder, ou PBS, divise deux tâches qui peuvent autrement être réalisées par un seul validateur. Le proposer, généralement le validateur sélectionné pour proposer le prochain bloc Ethereum, choisit un bloc et le soumet au réseau. Le builder assemble ce bloc en sélectionnant et en ordonnant les transactions, souvent à l’aide d’offres provenant de searchers et de flux d’ordres privés.
Dans un dispositif PBS spécialisé, les builders se font concurrence pour créer le bloc valide le plus précieux. Ils envoient une proposition de bloc ou un en-tête de bloc via un relay, qui agit comme intermédiaire et aide le proposer à examiner l’offre sans nécessairement révéler le bloc complet avant la sélection. Le proposer choisit l’offre crédible la plus élevée et publie le bloc correspondant. Le builder conserve la valeur restante après avoir payé le proposer et les autres participants.
Sur Ethereum aujourd’hui, MEV-Boost est un logiciel largement utilisé qui prend en charge cette séparation pour les validateurs. Il s’agit d’un middleware plutôt que de la même chose que PBS intégré directement dans le protocole de consensus Ethereum. Cette distinction est importante. MEV-Boost peut coordonner un marché ouvert de l’espace de bloc, mais il dépend des validateurs, builders et relays participants, ainsi que des hypothèses formulées par le logiciel et ses opérateurs.
Le PBS au niveau du protocole, parfois appelé enshrined PBS, placerait davantage de ces règles dans la conception du consensus d’Ethereum. Il pourrait définir la manière dont les builders soumettent leurs offres, dont les engagements sont vérifiés et dont les proposers sélectionnent les blocs sans dépendre aussi fortement d’une infrastructure externe. Une conception au niveau du protocole pourrait améliorer la cohérence, mais elle intégrerait aussi au protocole de base des décisions difficiles concernant les enchères, la disponibilité des données, la confidentialité, les pénalités et la censure.
Qu’est-ce qui change sur le marché ?
Sans marché des builders, un validateur qui veut maximiser sa récompense peut devoir gérer lui-même la recherche, l’ordre des transactions, la construction de blocs et la gestion des risques. Cela favorise les opérateurs dotés de systèmes de trading, de connexions à faible latence et de connaissances spécialisées. PBS permet aux validateurs d’externaliser la construction de blocs et de se faire concurrence pour les offres à la place.
Cela peut rendre le MEV plus transparent et plus concurrentiel. Les builders peuvent combiner les opportunités de nombreux searchers, comparer les offres et payer les validateurs pour le droit de proposer un bloc. Les validateurs peuvent utiliser une interface standard au lieu de construire une opération de trading complète. En théorie, la concurrence pousse une plus grande part de la valeur disponible vers le proposer et réduit l’avantage de gérer chaque partie de la pile.
Mais la séparation change les acteurs qui contrôlent le processus. Le builder qui dispose du meilleur accès au flux d’ordres, au capital, au matériel et à une infrastructure fiable peut gagner davantage de blocs. Un marché peut être concurrentiel à un niveau tout en restant concentré à un autre. PBS déplace l’extraction vers un marché. Il n’élimine pas l’extraction et ne garantit pas un accès égal à ce marché.
PBS rend-il Ethereum plus équitable et plus sûr ?
PBS peut résoudre certains problèmes de coordination sans résoudre le problème d’équité sous-jacent. Un marché des builders peut améliorer les revenus des validateurs, réduire la nécessité pour chaque validateur de devenir un constructeur de blocs professionnel et rendre la valeur des blocs plus facile à comparer. Il peut aussi aider un proposer à éviter de sélectionner accidentellement un bloc de faible valeur lorsque des opportunités plus précieuses existent.
Pour les utilisateurs, le résultat est mitigé. Un meilleur arbitrage peut réduire les écarts de prix entre les plateformes. Une construction de blocs plus organisée peut rendre l’inclusion plus fiable pour certaines transactions. Dans le même temps, des builders sophistiqués peuvent obtenir de meilleurs outils pour identifier les transactions des utilisateurs, extraire de la valeur de liquidation ou prioriser les flux d’ordres privés. L’utilisateur peut ne pas savoir quel builder a traité la transaction ni quelle quantité de valeur a été générée autour d’elle.
Le flux d’ordres privé illustre le compromis. Un wallet ou une application peut envoyer des transactions directement à un builder ou à un relay au lieu de les diffuser dans le mempool public. Cela peut réduire l’exposition aux bots sandwich publics. Cela peut aussi réduire la transparence, limiter les builders capables de rivaliser et donner à un petit groupe davantage d’influence sur les transactions qui sont vues et incluses.
Il existe aussi des modes de défaillance techniques. Un relay peut ne pas révéler un bloc promis, un builder peut soumettre un bloc invalide ou indisponible, ou un logiciel peut exposer un validateur à un comportement inattendu. Les protocoles peuvent ajouter des garde-fous, mais chaque participant supplémentaire crée une nouvelle question de confiance, de disponibilité et de gouvernance. Un utilisateur ne doit pas supposer que l’étiquette de protection MEV signifie que toutes les formes d’extraction ou de risque d’exécution ont disparu.
Quelles sont les préoccupations liées à la centralisation et à la censure ?
La construction de blocs bénéficie de l’échelle. Un grand builder peut répartir les coûts d’infrastructure sur de nombreux blocs, maintenir des connexions avec davantage de searchers, négocier davantage de flux d’ordres privés et gérer des systèmes d’enchères complexes. Ces avantages peuvent se renforcer. Si quelques builders produisent la plupart des blocs de valeur, Ethereum peut devenir plus dépendant de leur participation continue.
La centralisation peut affecter plus que les récompenses. Les builders peuvent influencer les applications qui reçoivent la priorité, les transactions qui sont retardées et les types d’activité considérés comme acceptables. Les relays peuvent devenir des gardiens entre les builders et les validateurs. Les fournisseurs de staking peuvent également agréger l’ETH de nombreux utilisateurs et prendre des décisions en leur nom, ce qui accroît l’importance de leurs politiques et de leurs choix logiciels.
La censure n’exige pas que chaque validateur rejette une transaction pour toujours. Même une exclusion temporaire peut compter pour les liquidations, l’arbitrage, les votes de gouvernance et les transferts sensibles au temps. Un builder dominant peut omettre une transaction pour se conformer à une demande légale, éviter un risque de réputation ou favoriser une relation commerciale. Si suffisamment de blocs suivent la même politique, les utilisateurs peuvent subir une censure pratique même lorsqu’un autre validateur pourrait finir par inclure la transaction.
Le débat après Tornado Cash a rendu ce compromis visible. Certains relays et builders ont exclu les transactions associées à des adresses sanctionnées, tandis que d’autres participants ont continué à les inclure. Le désaccord ne portait pas simplement sur la question de savoir si les sanctions devaient être respectées. Il concernait aussi la possibilité que la conformité au niveau des transactions par les fournisseurs d’infrastructure affaiblisse la neutralité crédible d’Ethereum et sa résistance à la censure.
Les réponses possibles incluent de multiples builders indépendants, des relays diversifiés, des logiciels open source, un staking décentralisé, la soumission de transactions préservant la confidentialité et des règles de protocole qui limitent l’ordonnancement abusif. Aucune n’est une solution complète. La confidentialité peut réduire les attaques sandwich tout en rendant le flux d’ordres moins auditable. Une application plus forte au niveau du protocole peut réduire la dépendance aux intermédiaires tout en donnant au protocole davantage d’autorité sur un marché économique. Le défi de conception consiste à limiter l’extraction nuisible sans faire d’un petit comité le juge final des transactions acceptables.
Que doivent faire les traders, les stakers et les développeurs ?
Les traders devraient commencer par les contrôles d’exécution plutôt que d’essayer de prédire chaque stratégie MEV. Utilisez un wallet et une interface DEX réputés, vérifiez l’itinéraire de transaction, fixez une limite de slippage raisonnable et évitez d’approuver des dépenses de tokens illimitées lorsqu’une autorisation plus faible suffit. Un réglage de slippage strict peut faire échouer une transaction, mais un réglage très large peut rendre une attaque sandwich plus dommageable. Le bon réglage dépend de la liquidité, de la volatilité et de la taille de l’ordre.
Pour les transactions importantes ou sensibles au temps, comparez les options d’exécution et vérifiez si un service utilise la soumission privée des transactions. Le routage privé peut réduire l’exposition au mempool public, mais il introduit une dépendance envers le fournisseur et peut ne pas protéger contre toutes les formes d’ordonnancement défavorable. Ne considérez pas une étiquette de protection comme une garantie, et ne signez pas une transaction inconnue simplement parce qu’elle prétend empêcher le MEV.
Les stakers devraient examiner les logiciels et services utilisés par leur validator. Demandez si la configuration utilise MEV-Boost, quels relays sont activés, comment les blocs manqués sont gérés et quelles politiques existent pour les transactions censurées ou retardées. Diversifier les relays et éviter une concentration inutile peut améliorer la résilience, même si chaque option implique des compromis opérationnels et de gouvernance.
Les développeurs peuvent réduire les dommages en concevant des transactions et des interfaces qui affichent un slippage réaliste, évitent les informations publiques inutiles et tiennent compte de l’ordonnancement adversarial. Les protocoles devraient tester les mécanismes de liquidation et d’enchères dans des conditions de forte concurrence, pas seulement dans des conditions calmes. Les développeurs devraient aussi publier des explications claires sur qui reçoit le MEV, comment les utilisateurs sont protégés et ce qui se passe lorsqu’un builder, un relay ou un fournisseur de flux d’ordres privé échoue.
Pour tout le monde, la leçon pratique est modeste. Vous ne pouvez pas voir chaque participant au marché de l’ordonnancement, et vous ne pouvez pas déduire la sécurité d’une seule transaction réussie. Lisez les données d’exécution, comparez les montants attendus et reçus, surveillez les schémas de transactions échouées et considérez toute perte de valeur inexpliquée comme une raison d’enquêter plutôt que comme un coût normal de la crypto.
Comment suivre le MEV et PBS sans céder au battage médiatique
Le MEV et PBS évoluent rapidement, car la gouvernance d’Ethereum, les logiciels de validators, les marchés de builders, les wallets et les régulateurs influencent tous le résultat. Suivre manuellement chaque proposition, politique de relay, part de builder et incident de censure est difficile. Zippfeed rassemble les gros titres pertinents sur le MEV, Ethereum et les protocoles avec une notation du sentiment indiquée comme bullish, neutral ou bearish et une note d’importance, ce qui vous aide à distinguer un changement d’infrastructure significatif du bruit de marché habituel.
Utilisez ce signal comme point de départ, et non comme une instruction de trading. Lisez les rapports sous-jacents, vérifiez qui bénéficie d’un changement proposé et demandez-vous si une amélioration annoncée transfère le risque vers les utilisateurs, les validators, les builders ou un autre intermédiaire. Cette habitude est plus utile que de supposer que PBS a mis fin au MEV, car la question centrale reste de savoir qui contrôle l’ordre des transactions et dans quelle mesure ce contrôle est responsable.

 CryptoSlate
 WuBlockchain
 Altcoin Daily
 CoinTelegraph
 TheBlock