








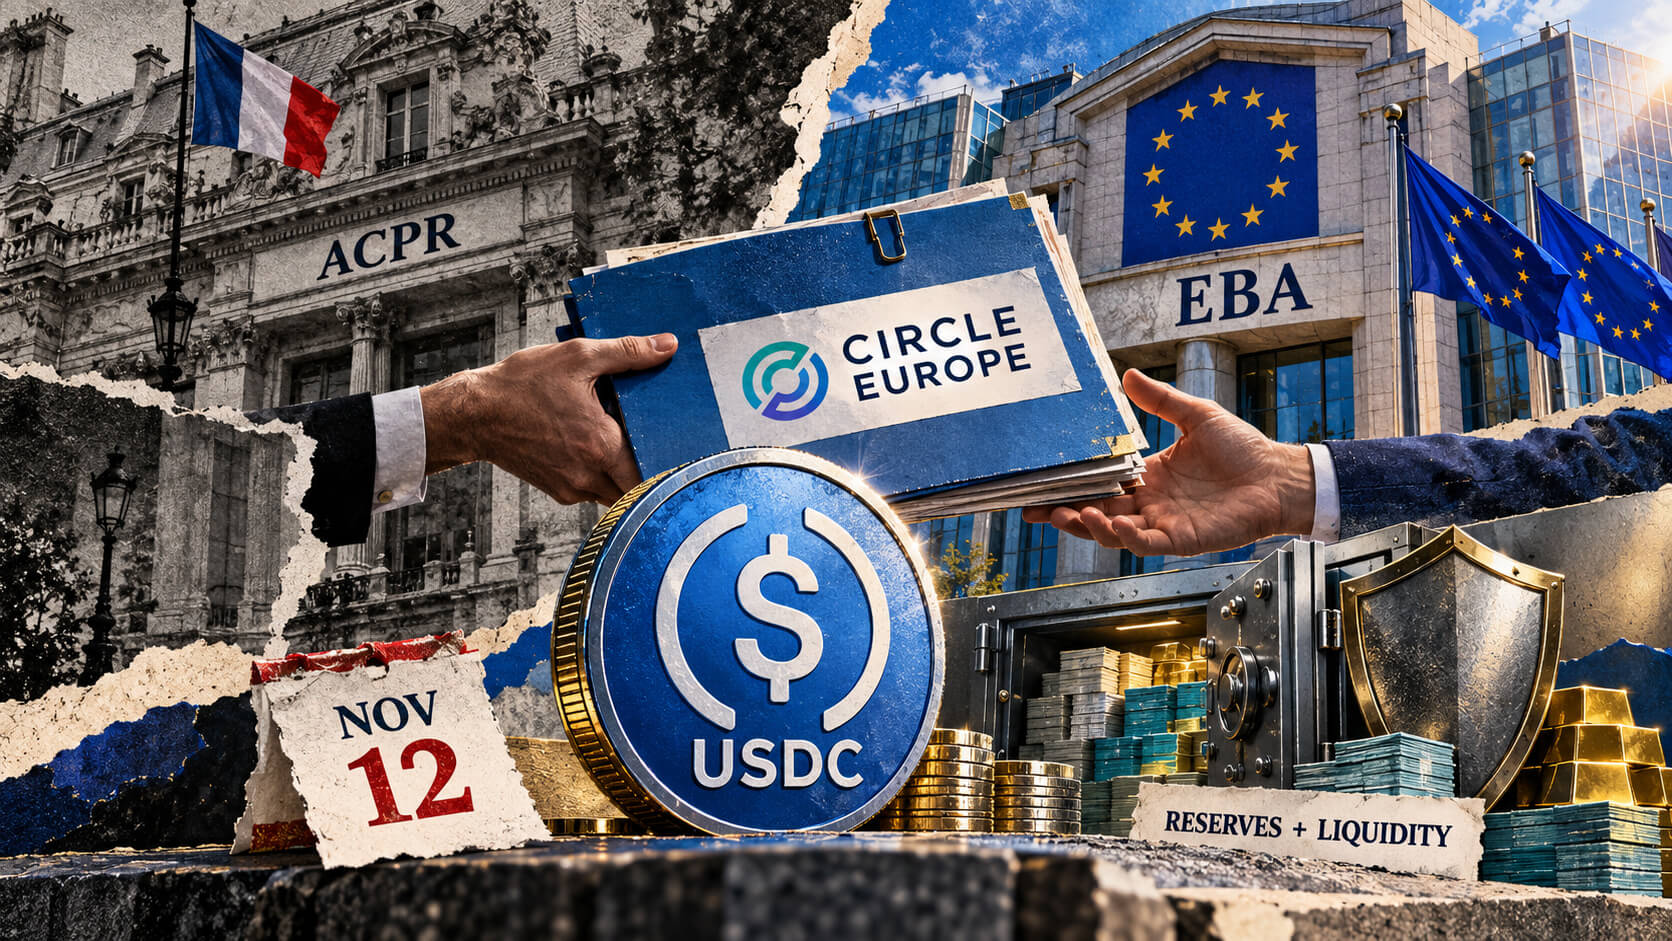


L’Autorité bancaire européenne (ABE) a désigné l’USDC de Circle Internet Financial Europe SAS comme le premier jeton de monnaie électronique significatif de l’UE au titre de MiCA, parmi 45 jetons de monnaie électronique notifiés. À compter du 12 novembre, l’ABE sera directement chargée de superviser les fonds propres de l’émetteur, ses actifs de réserve, ses exigences de liquidité ainsi que ses plans de redressement et de remboursement. L’ACPR française conserve la supervision de la gouvernance et plusieurs autres responsabilités de contrôle.
Pourquoi c’est important
Cette désignation confie à l’ABE la supervision des principales garanties financières de l’USDC émis dans l’UE, tandis que les autorités nationales restent chargées d’autres aspects des activités de l’émetteur. Les deux autorités coopéreront à la transition. L’ABE a également signé un protocole d’accord avec le Département des services financiers de l’État de New York afin de favoriser la coopération et l’échange d’informations sur les activités liées aux stablecoins.
Ce changement intervient alors que Circle réclame une révision du cadre de réserve de MiCA. Dans sa réponse à une consultation, publiée le 1er octobre, l’entreprise a fait valoir que l’obligation de détenir des dépôts bancaires peut exposer les émetteurs au risque de crédit bancaire et de contrepartie. Elle propose de remplacer les dépôts minimaux par une exigence de liquidité plus souple et demande de modifier les limites d’exposition aux États et aux contreparties bancaires. Ces propositions relèvent d’un débat politique distinct et ne font pas partie des changements annoncés dans le cadre du transfert de supervision.
Impact sur le marché
Le cadre actuel de MiCA impose aux établissements de crédit de conserver au moins 30 % des fonds reçus pour les jetons de monnaie électronique sur des comptes séparés. Le reste doit être investi dans des instruments libellés dans la monnaie de référence, définis comme sûrs, peu risqués et très liquides. Circle décrit le seuil de dépôt comme étant de 30 % des actifs de réserve pour les émetteurs de jetons de monnaie électronique et de 60 % pour les émetteurs de jetons significatifs.
Circle indique que l’USDC est émis par des entités distinctes dans l’UE et aux États-Unis. Son livre blanc précise que l’entité européenne détient les réserves destinées aux détenteurs de l’Espace économique européen et l’entité américaine celles des détenteurs hors EEE, même si les jetons sont fongibles. Le chiffre mondial de l’offre en circulation d’USDC ne décrit donc pas le portefeuille de réserve de l’émetteur européen.

Questions fréquemment posées
-
Quelles responsabilités liées à l’USDC passent sous la supervision de l’ABE le 12 novembre ?
L’ABE supervisera directement les fonds propres de l’émetteur européen, ses actifs de réserve, ses exigences de liquidité ainsi que ses plans de redressement et de remboursement.
-
Quelles responsabilités l’ACPR française conservera-t-elle ?
L’ACPR conservera la supervision de la gouvernance, ainsi que le contrôle des participations qualifiées, de l’honorabilité et de la compétence, de l’externalisation et des conflits d’intérêts.
-
Quelles modifications des règles sur les réserves Circle a-t-elle proposées ?
Circle propose de remplacer les dépôts bancaires minimaux obligatoires par une exigence minimale de liquidité des actifs plus souple et de modifier les limites d’exposition aux États et aux contreparties bancaires.
-
Pourquoi l’offre mondiale d’USDC en circulation ne renseigne-t-elle pas sur les réserves de l’émetteur européen ?
Circle indique que son entité européenne détient les réserves destinées aux détenteurs de l’Espace économique européen, tandis que son entité américaine détient celles des détenteurs hors EEE. Les jetons sont fongibles, mais les portefeuilles de réserve sont distincts.
-
La désignation de l’ABE garantit-elle l’ancrage de l’USDC ou modifie-t-elle les remboursements ?
Non. Cette désignation ne garantit pas l’ancrage de l’USDC et ne prévoit aucune assurance. Elle ne modifie pas automatiquement les conditions de remboursement et n’oblige pas les détenteurs à transférer leurs fonds.

 Crypto News
 WatcherGuru
 TheBlock
 WuBlockchain
 CoinDesk