


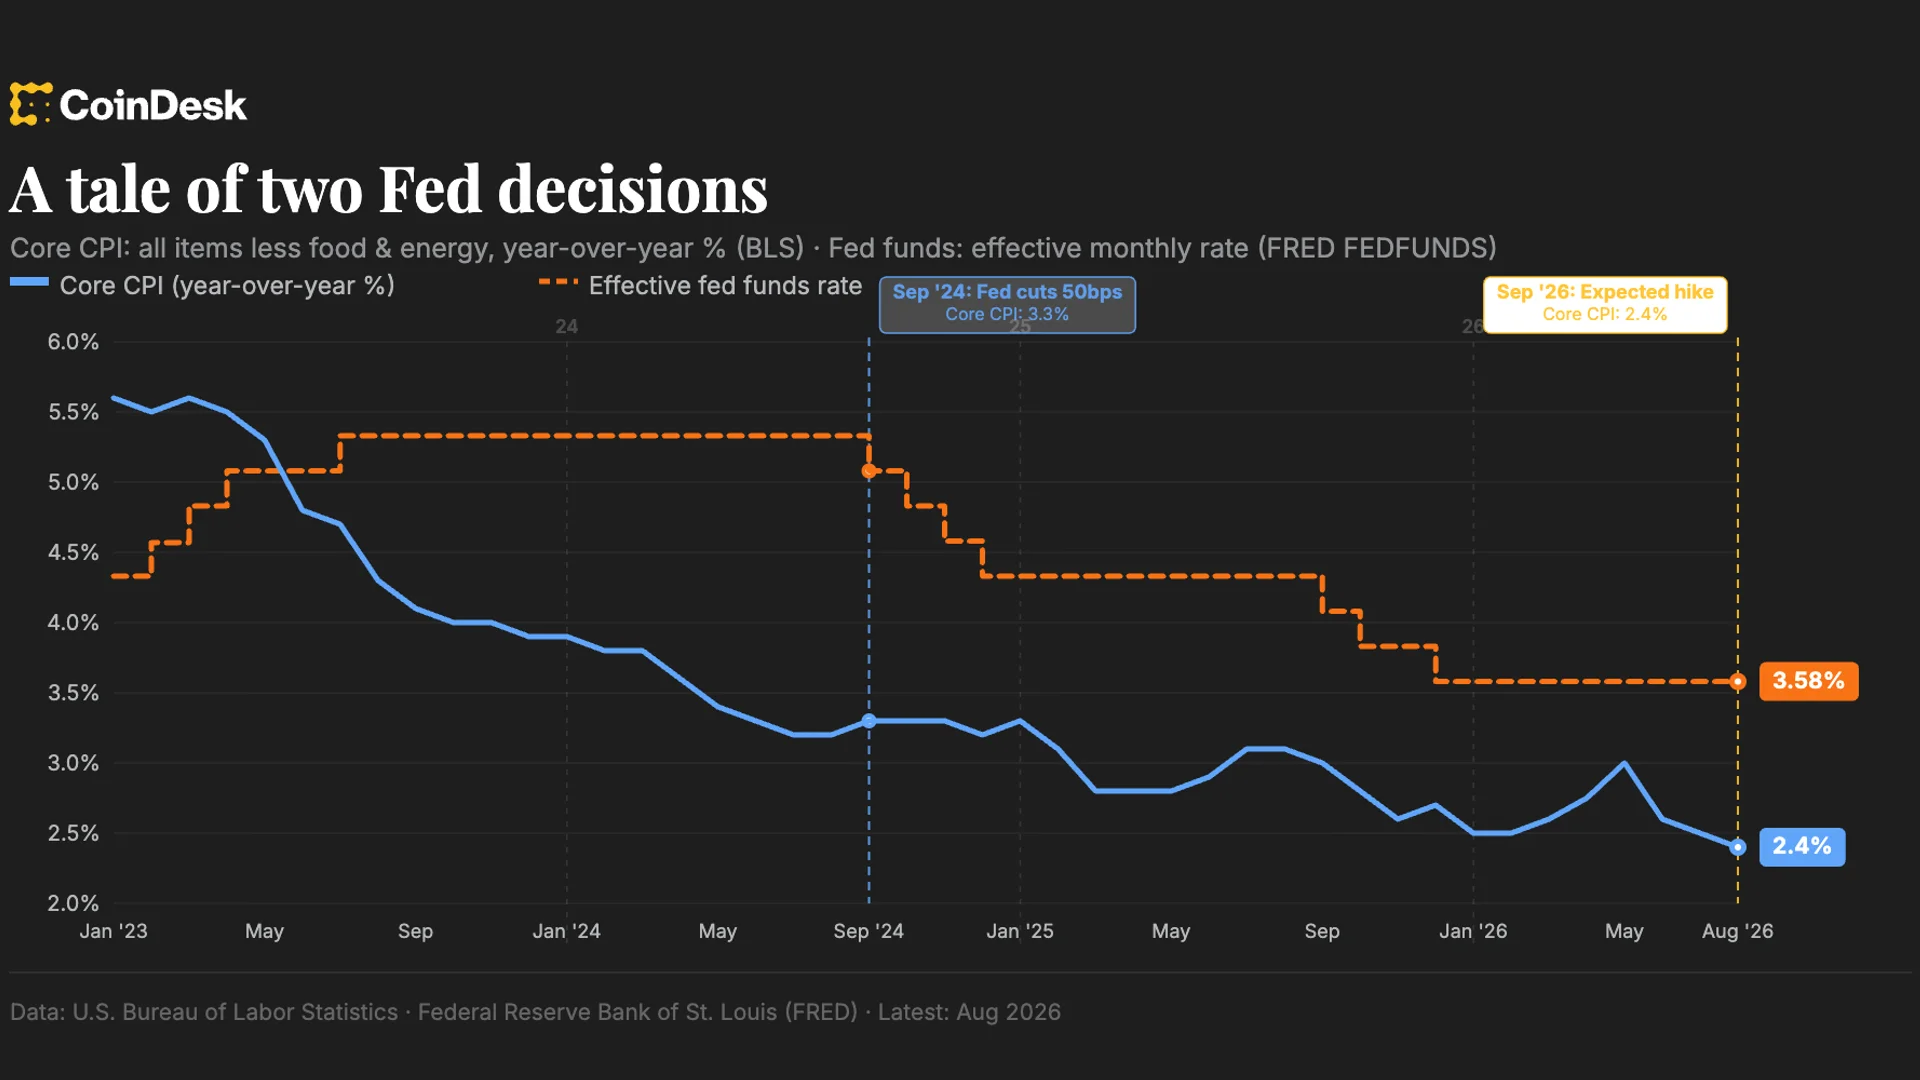


Goldman Sachs a rejoint le consensus tard vendredi, rétractant son appel à ce que la Fed reste en attente la semaine prochaine et s'attendant désormais à une hausse de 25 points de base lors de la réunion du FOMC mercredi. La banque a cité le risque d'une réaction du marché si le FOMC restait en attente alors que les contrats à terme prenaient en compte une probabilité de près de 90 % d'une hausse. Ce retournement laisse essentiellement aucune grande maison de Wall Street s'attendant à ce que la Fed reste en attente.
Pourquoi c'est important
Le stratège de marché James Thorne de Wellington-Altus a qualifié ce changement de 'mur de miroirs de Wall Street', arguant que la Fed augmente les taux pour valider le positionnement des contrats à terme plutôt que de lutter contre une véritable inflation. Thorne a souligné que l'IPC de base était à un plus bas de cinq ans de 2,4 % et que la croissance des salaires avait ralenti à 3,1 % d'une année sur l'autre, affirmant qu'il n'y avait pas de spirale prix-salaire et aucune preuve que le choc énergétique s'installe. 'Les hausses de taux ne peuvent pas produire de pétrole, élargir la capacité de raffinage ou réparer les routes d'approvisionnement perturbées', a-t-il déclaré, avertissant que cette décision réduit la demande, l'investissement, l'emploi et le pouvoir d'achat des ménages.
Impact sur le marché
La chef économiste de KPMG, Diane Swonk, a fortement contesté la lecture selon laquelle l'inflation est morte, notant que les gains de l'IPC de base d'août étaient concentrés dans les services, avec des services super-core en hausse de 0,5 % sur le mois et de 3 % d'une année sur l'autre. Elle a estimé que l'indicateur PCE préféré de la Fed afficherait 0,4 % en headline et 0,3 % en core en août, plaçant l'IPC de base annualisé à 3,4 %, bien au-dessus de l'objectif de 2 %. Swonk s'attend désormais à trois hausses de taux d'ici début 2027 et a soutenu qu'un vote unanime du FOMC rétablirait la crédibilité de la lutte contre l'inflation que le marché obligataire recherche. Les actifs à risque font désormais face à un cycle de resserrement pris en compte par le positionnement de Wall Street plutôt que par les données sous-jacentes.
Questions fréquemment posées
-
Pourquoi Goldman Sachs a-t-il changé ses prévisions pour la Fed ?
Goldman a rétracté son appel à rester en attente tard vendredi après que les contrats à terme ont pris en compte une probabilité d'environ 90 % d'une hausse. La banque a déclaré que le FOMC voudrait éviter la réaction du marché qui suivrait un maintien en attente contre ce positionnement.
-
Qui est James Thorne et quel est son argument ?
Thorne est le stratège en chef des marchés chez Wellington-Altus. Il soutient que la Fed augmente les taux pour valider le positionnement des contrats à terme de Wall Street plutôt que de lutter contre une véritable inflation, en soulignant que l'IPC de base est à un plus bas de cinq ans de 2,4 % et que la croissance…
-
Que dit Diane Swonk sur l'inflation ?
Swonk, économiste en chef chez KPMG, dit que les gains de l'IPC de base d'août étaient concentrés dans les services, avec des services super-core en hausse de 0,5 % sur le mois et de 3 % d'une année sur l'autre. Elle estime que l'indicateur PCE de base préféré de la Fed affichera 0,3 % en août, plaçant le rythme…
-
Combien de hausses de taux Swonk attend-elle maintenant ?
Swonk s'attend à trois hausses de taux d'ici début 2027. Elle a soutenu qu'un vote unanime du FOMC rétablirait la crédibilité de la lutte contre l'inflation que le marché obligataire recherche.
-
Qu'est-ce que le 'mur de miroirs de Wall Street' ?
C'est l'expression de Thorne pour décrire une structure de marché où le positionnement et les attentes de prix des contrats à terme influencent davantage l'action de la Fed que les données d'inflation sous-jacentes. Il l'a utilisée pour soutenir que la hausse à venir valide le récit du marché des contrats à terme…

 CoinTelegraph
 WatcherGuru
 CryptoSlate
 TheBlock
 WuBlockchain