


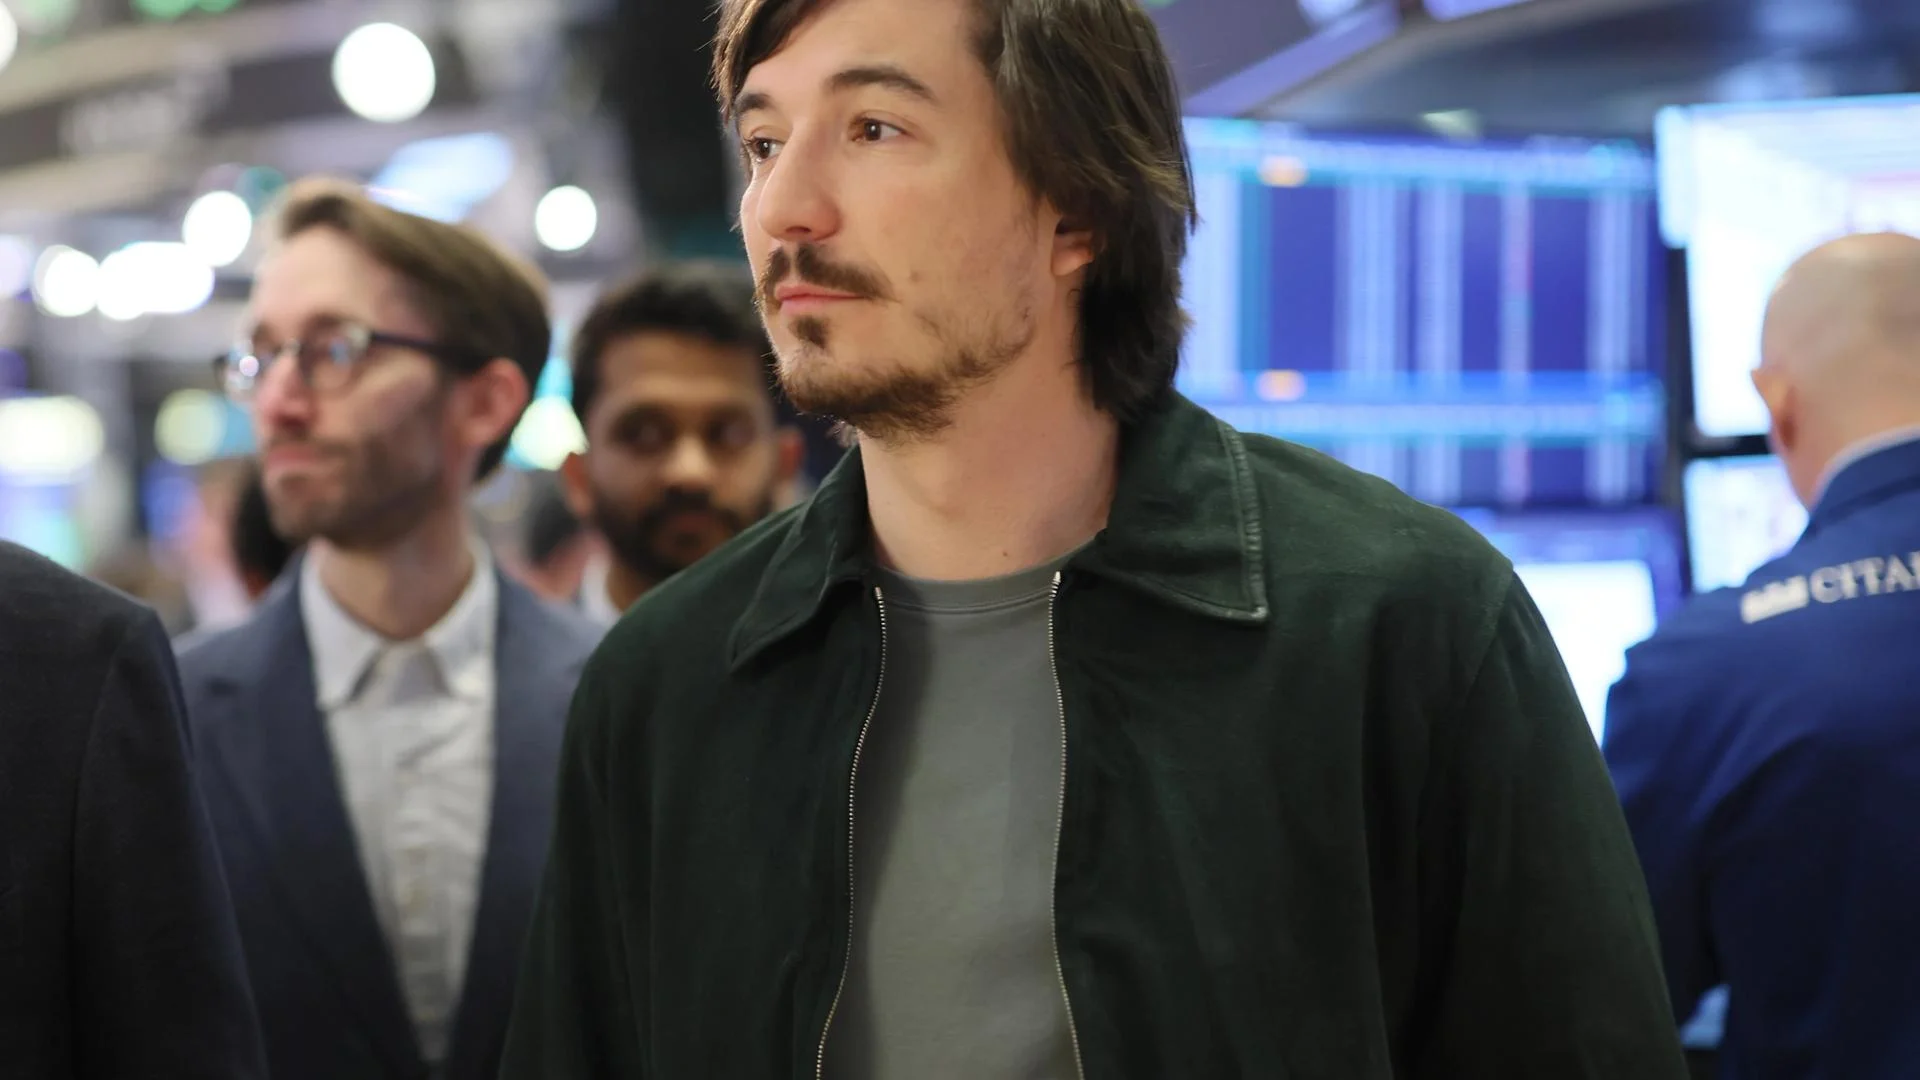


Le PDG de Robinhood, Vlad Tenev, a riposté au PDG d’AMC, Adam Aron, lors d’une interview mercredi sur « Squawk Box » de CNBC, faisant valoir qu’une fois les actions d’une société cotées en Bourse, les émetteurs ne peuvent pas contrôler tous les produits financiers conçus autour d’elles. « Les émetteurs devraient avoir le contrôle, et l’ont effectivement, sur les droits et obligations liés aux actions qu’ils émettent, mais cela ne signifie pas qu’ils contrôlent tout ce qui s’y rapporte », a déclaré Tenev, ajoutant que les émetteurs « ne contrôlent pas les autres sociétés lorsqu’elles émettent leurs propres titres indexés sur ces actions ». Il a présenté les tokens de Robinhood comme des titres de créance adossés à 1:1 aux actions sous-jacentes détenues en garantie, la caractéristique structurelle au cœur du litige.
Pourquoi c’est important
Le conflit est désormais le test structurel de l’ensemble du secteur des actions tokenisées : des émetteurs comme AMC peuvent-ils disposer d’un droit de veto sur les produits tiers qui référencent leurs actions ? L’escalade d’Aron la semaine dernière, lorsqu’il a qualifié le token de Robinhood de « faux marché », la pratique de « méprisable » et de « scandaleuse », et qu’il a menacé de faire intervenir la U.S. Securities and Exchange Commission, constitue le camp de la résistance. L’argument de Tenev est la thèse haussière que le reste du secteur veut entendre, et il intervient alors que les actions tokenisées dominent les entrées de capitaux dans les RWA. Les bStocks de Binance ont atteint environ 118,5 M$ en deux mois, ce qui place désormais Binance au 2e rang des émetteurs et lui permet de capter autour de 90 % du volume des échanges d’actions on-chain sur les DEX.
Impact sur le marché
Le conflit ouvre une ligne de fracture qui dépasse largement Robinhood et AMC. Le PDG de Securitize, Carlos Domingo, a signalé une paire de négociation d’un token lié à AMC à environ 60 fois le cours de référence de l’action AMC, rappelant que les marchés de tokens peu-liquides peuvent s’écarter fortement des actions qu’ils suivent. Le PDG d’Archax, Graham Rodford, a pour sa part distingué le placement d’une véritable action on-chain de l’émission d’un instrument distinct qui suit son cours. Alors que les droits de consentement restent non résolus et que les volumes d’actions tokenisées progressent, la prochaine étape, que les émetteurs obtiennent un droit de veto ou que les plateformes établissent un précédent structurel, déterminera la manière dont chaque action cotée sera tokenisée à l’avenir.
Questions fréquemment posées
-
En quoi consiste exactement le token d’action de Robinhood et comment est-il structuré ?
Les tokens d’actions de Robinhood sont des titres de créance, et non des actions directes, adossés à 1:1 aux actions sous-jacentes détenues en garantie. Les investisseurs perçoivent les dividendes versés sur ces actions, mais pas les droits de vote attachés aux fonds propres.
-
Pourquoi le PDG d’AMC, Adam Aron, est-il en conflit avec Robinhood au sujet des tokens ?
Aron a qualifié le produit de « faux marché » et affirmé qu’AMC n’avait aucun lien avec lui. Il a qualifié la pratique de « méprisable » et de « scandaleuse », et a menacé de faire intervenir la SEC à moins que Robinhood ne cesse cette activité.
-
Quel est l’argument juridique fondamental de Vlad Tenev contre AMC ?
Tenev a estimé que les émetteurs contrôlent les droits et obligations liés à leurs actions, mais pas tous les produits conçus autour de celles-ci. Selon lui, les titres de tiers qui référencent les actions d’une société cotée ne devraient pas nécessiter automatiquement l’accord de cet émetteur.
-
Robinhood votera-t-elle les actions sous-jacentes détenues en garantie ?
Tenev a refusé de prendre un engagement lors de l’interview sur CNBC, indiquant seulement que l’entreprise n’avait pas encore annoncé ses intentions. La question du vote compte, car elle pourrait modifier l’équilibre de l’influence sur les sociétés cotées dont les actions sont tokenisées.
-
Quelle est actuellement la taille du marché des actions tokenisées ?
Les actions tokenisées dominent les entrées de capitaux dans les RWA tandis que le secteur se redresse. Le produit bStocks de Binance a atteint à lui seul environ 118,5 M$ en deux mois, plaçant Binance au 2e rang des émetteurs et représentant autour de 90 % du volume des échanges d’actions on-chain sur les DEX.

 WuBlockchain
 CoinTelegraph
 CryptoSlate
 CZ Binance
 TheBlock