









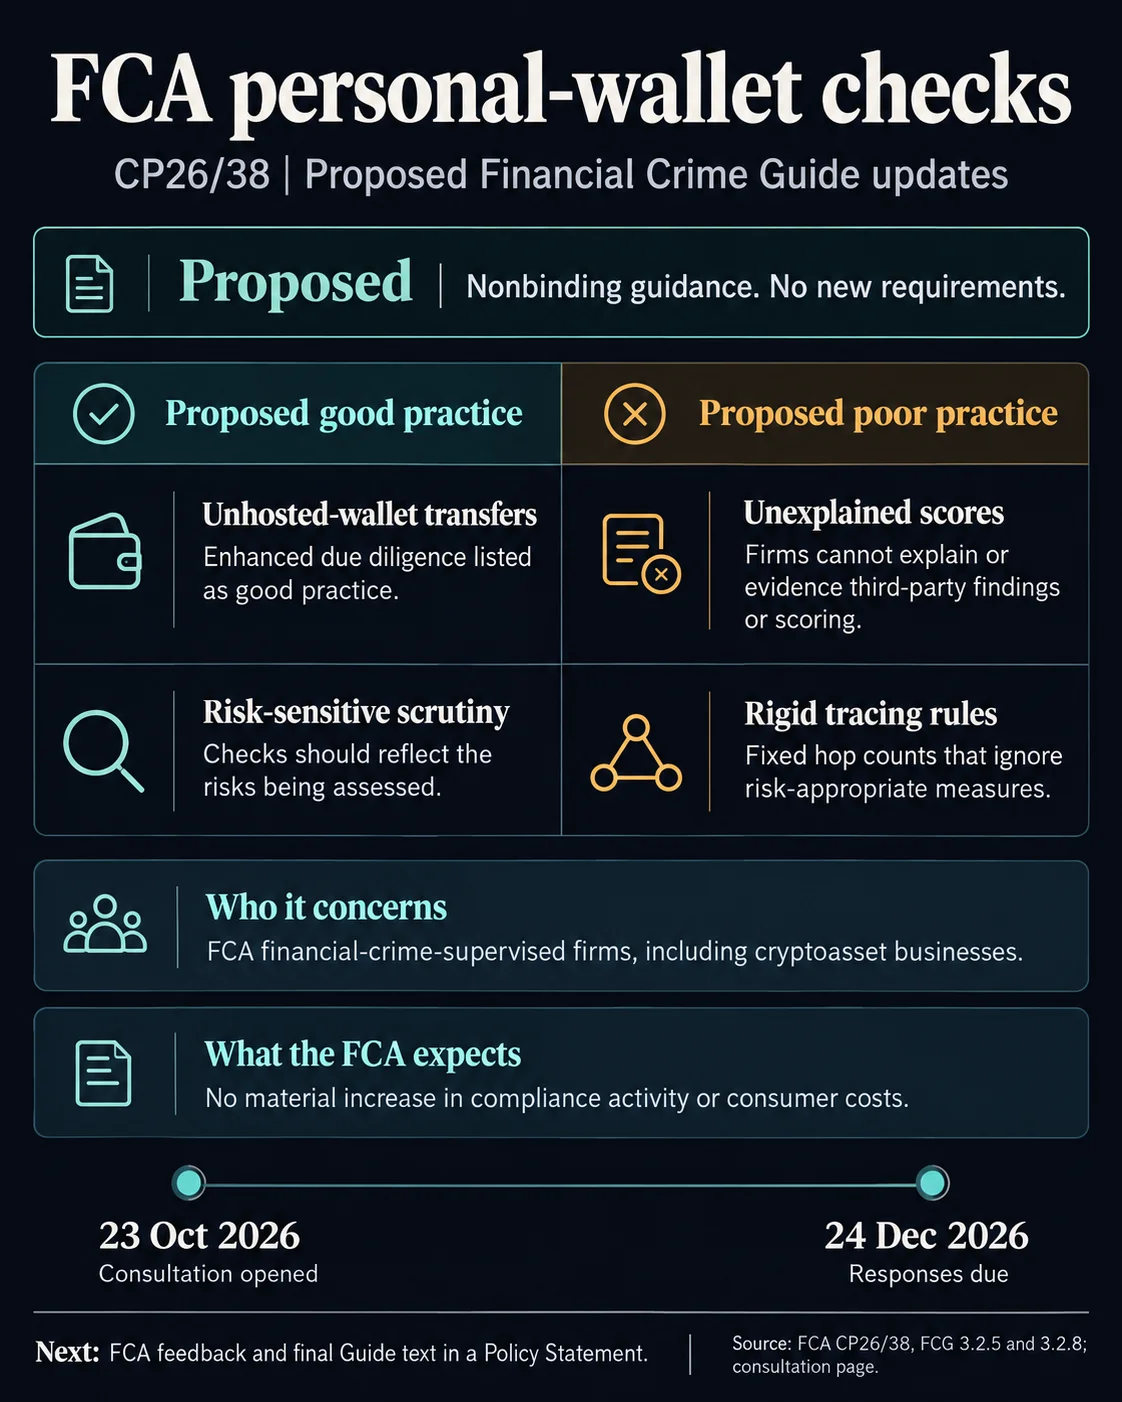

La Financial Conduct Authority britannique a proposé une diligence raisonnable renforcée pour les transferts de cryptoactifs impliquant des portefeuilles personnels, ou non hébergés. Le projet de guide non contraignant, ouvert à la consultation le 23 octobre sous la référence CP26/38, attend les retours jusqu'au 24 décembre 2026.
La FCA précise que le Financial Crime Guide ne contient aucune règle et n'impose aucune nouvelle exigence. Son projet décrit plutôt les contrôles renforcés sur les transferts depuis un portefeuille personnel vers une entreprise britannique comme une bonne pratique au sein des dispositifs existants de lutte contre la criminalité financière. Le régulateur critique également les entreprises incapables d'expliquer les scores de risque de tiers ou qui s'appuient sur des limites rigides quant au nombre de sauts de transaction qu'elles tracent.
Pourquoi c'est important
Pour une entreprise destinataire, l'exemple proposé signifierait l'application de contrôles plus intensifs lorsque des cryptoactifs arrivent d'un portefeuille en autogarde. La FCA souligne que l'accent est mis sur des contrôles sensibles au risque, et non sur une suspicion automatique de tout transfert depuis un portefeuille non hébergé.
Le projet s'appuie sur les obligations existantes. Les entreprises de cryptoactifs britanniques sont tenues de collecter, vérifier et partager les informations de transfert au titre de la règle du voyage depuis le 1er septembre 2023. Les entreprises restent également responsables de la conformité lorsqu'elles recourent à des technologies externes ou à d'autres fournisseurs.
Impact sur le marché
La FCA ne s'attend pas à ce que ces mises à jour augmentent sensiblement l'activité de conformité ou les coûts pour les consommateurs, ni ne modifient matériellement les produits et services des entreprises. Elle les présente comme une clarification des attentes existantes et des pratiques établies.
La consultation couvre les entreprises supervisées par la FCA, y compris les entreprises de cryptoactifs soumises au Money Laundering Regulations. Le régulateur examinera les retours avant de publier une déclaration de politique générale et le texte final du guide, sans avoir fixé de date de publication. Les entreprises observeront si le libellé final préserve le jugement fondé sur le risque ou pousse le marché vers des contrôles plus uniformes sur les flux en autogarde.
Questions fréquemment posées
-
Les contrôles proposés par la FCA sur les portefeuilles non hébergés sont-ils obligatoires ?
Non. Le projet de guide est non contraignant, ne contient aucune règle et n'impose aucune nouvelle exigence. S'en écarter seul n'établirait pas une violation des règles de la FCA.
-
À quoi s'appliquerait la diligence raisonnable renforcée ?
Le projet cite les contrôles renforcés comme bonne pratique pour les transferts de cryptoactifs impliquant des portefeuilles personnels ou non hébergés, y compris les transferts d'un portefeuille en autogarde vers une entreprise britannique.
-
Que dit la FCA des scores de risque de tiers ?
La FCA qualifie de mauvaise pratique le fait d'utiliser une technologie tierce sans pouvoir expliquer ni justifier le fondement de ses résultats ou de sa notation.
-
Pourquoi la FCA critique-t-elle les limites de sauts de transaction ?
La préoccupation est que des règles de traçage rigides peuvent ignorer le niveau réel de risque. La FCA ne rejette pas catégoriquement les limites chiffrées, mais attend des mesures adaptées au risque.
-
Quand la consultation de la FCA sur le projet de guide se clôture-t-elle ?
La consultation sous CP26/38 se clôture le 24 décembre 2026. La FCA examinera ensuite les retours avant de publier une déclaration de politique générale et le texte final du guide.

 CoinDesk
 WuBlockchain
 CoinTelegraph
 WatcherGuru