Quelle est la différence entre Curve StableSwap et les Frax AMM ?
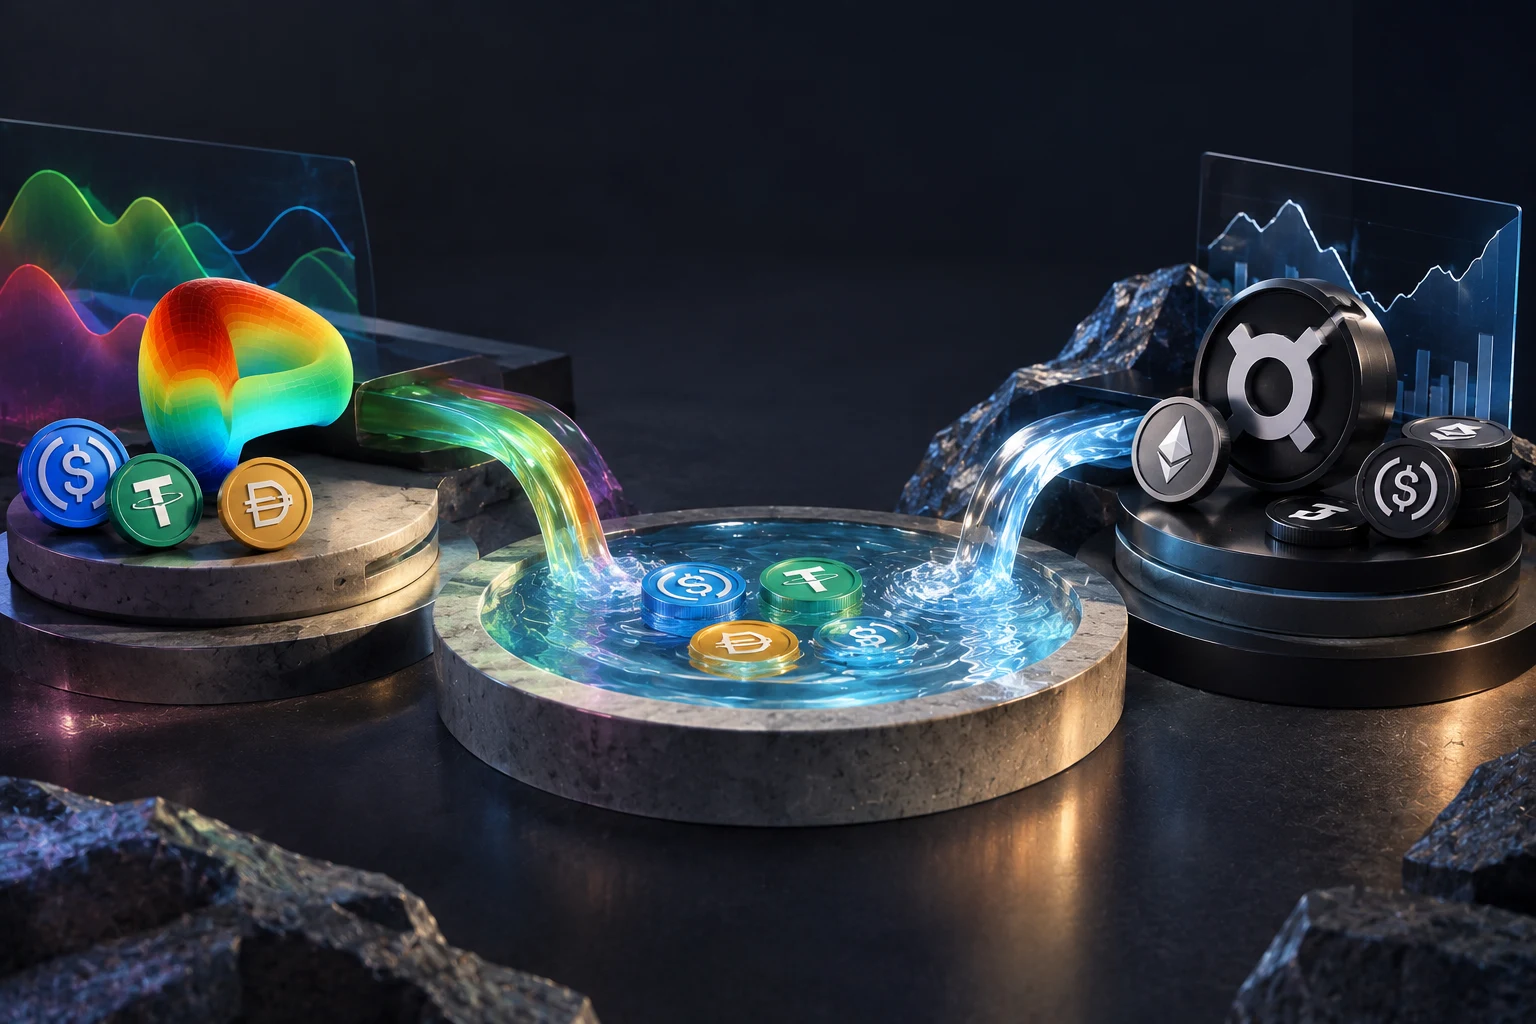
Curve StableSwap est un automated market maker, ou AMM, conçu pour des actifs censés se négocier à des valeurs presque identiques. Les exemples courants incluent USDC et USDT, ou différentes versions wrapped de ETH. Son idée centrale est simple : rendre les swaps très peu coûteux lorsque les actifs du pool restent proches de leur taux de change prévu, tout en fournissant un mécanisme permettant aux prix d’évoluer lorsque cette hypothèse ne tient plus.
Les Frax AMM désignent un ensemble plus large de conceptions de liquidité associées à l’écosystème Frax. Selon le pool et le déploiement, elles peuvent combiner une logique AMM classique, une exécution pondérée dans le temps, des incitations, une liquidité contrôlée par le protocole ou une approche AMM à courbe convexe. Une courbe convexe modifie la vitesse à laquelle les prix marginaux évoluent lorsque les réserves changent. Le point pratique important est qu’il n’existe pas un profil de risque unique pour Frax. Le contrat du pool, le collatéral, les incitations et les mécanismes de rachat comptent.
Les deux approches tentent d’améliorer le trading de stablecoins par rapport à un pool basique à produit constant, où le produit des réserves reste constant et où le slippage augmente rapidement. Aucune des deux conceptions ne peut rendre sûr un stablecoin fragile. Un AMM peut organiser la liquidité et découvrir un prix de marché, mais il ne peut pas garantir qu’un émetteur dispose de réserves, que les rachats fonctionneront ou qu’un ancrage reviendra.
Comment fonctionne l’invariant StableSwap de Curve, en termes simples
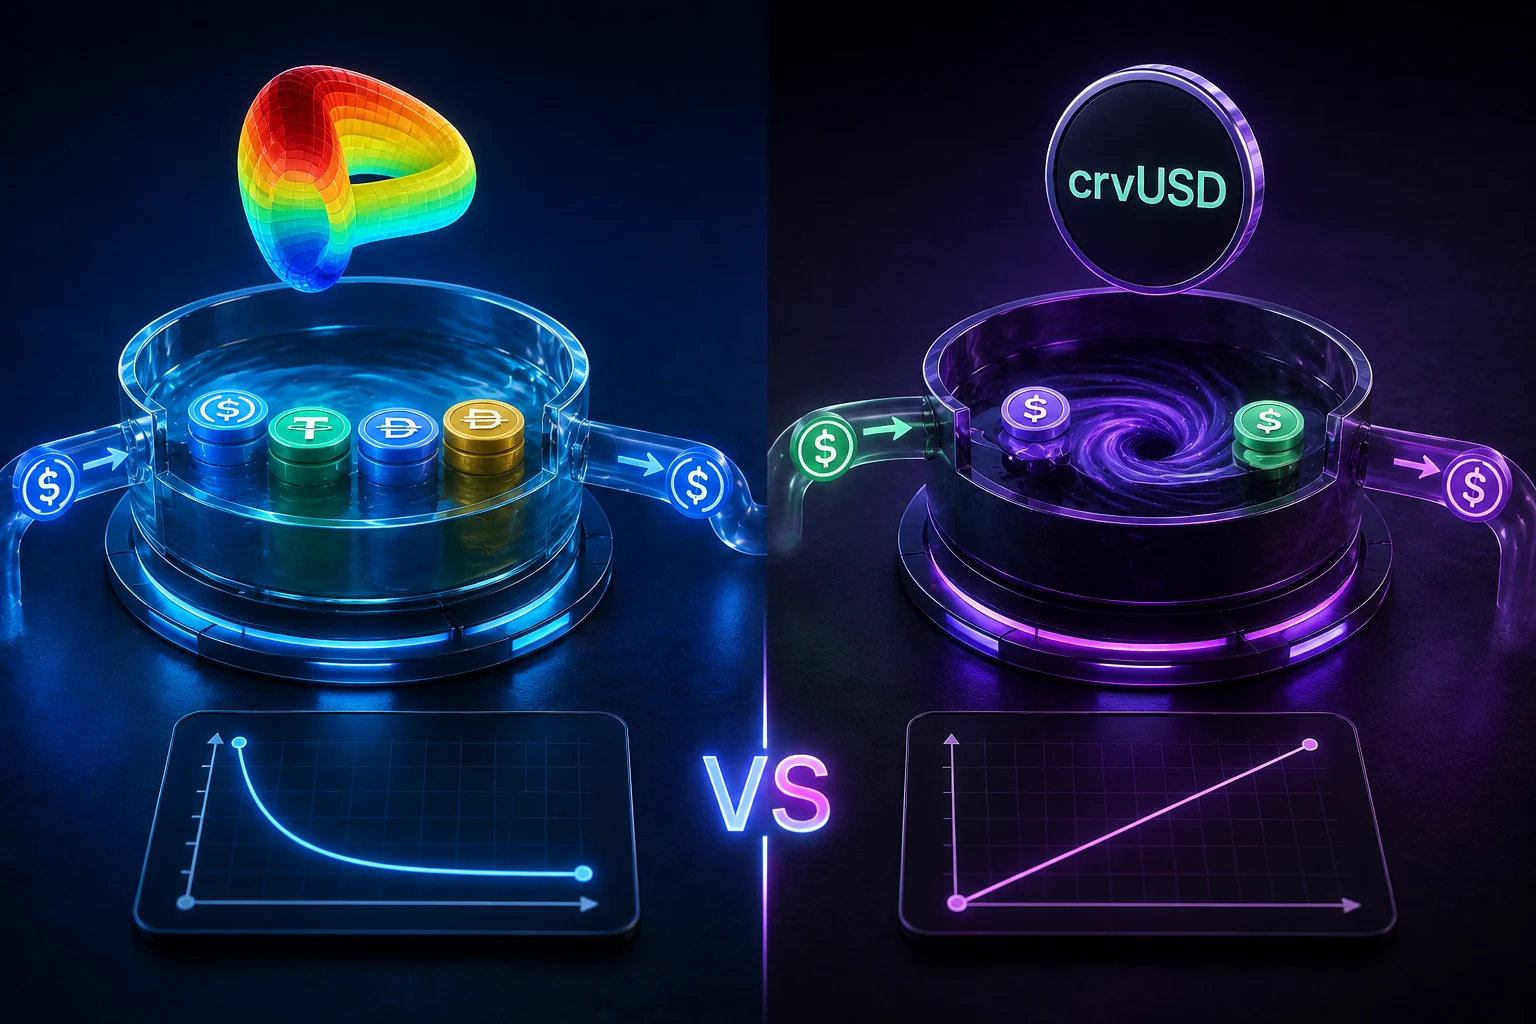
L’invariant StableSwap de Curve combine deux idées de tarification bien connues. Une courbe à somme constante traiterait un USDC comme un USDT indéfiniment, produisant presque aucun slippage, mais permettant à un trader de vider l’actif le plus solide du pool si un token perd de la valeur. Une courbe à produit constant, utilisée par les premiers AMM, protège le pool en rendant les dernières unités coûteuses, mais peut imposer un slippage notable même lorsque les deux actifs valent réellement environ un dollar.
Le coefficient d’amplification, communément appelé A, contrôle la position de Curve entre ces modèles. Une amplification plus élevée rend la courbe plus plate près du prix cible. En pratique, le pool se comporte davantage comme un marché à taux fixe profond lorsque les soldes sont assez équilibrés. À mesure que le pool devient déséquilibré, la courbe se comporte de plus en plus comme un marché protecteur à produit constant et le prix évolue fortement.
Prenons un pool simplifié contenant 10 millions de dollars de USDC et 10 millions de dollars de USDT. Si un trader vend 100 000 dollars de USDC contre USDT alors que les deux sont considérés comme proches de 1 dollar, un pool Curve fortement amplifié peut restituer près de 100 000 dollars de USDT avant frais. Un pool basique à produit constant avec les mêmes réserves proposerait généralement un prix un peu moins favorable. Le résultat exact dépend de A, des frais, des soldes, des décimales des tokens et de l’implémentation du pool, une cotation en direct est donc plus utile qu’un calcul manuel.
Cette efficacité n’est pas une promesse de prix un pour un. Si les marchés commencent à valoriser USDC à 0,90 dollar, les traders d’arbitrage peuvent échanger du USDC dans le pool contre du USDT jusqu’à ce que le prix du pool reflète le marché externe. L’invariant fait alors ce pour quoi il a été conçu : il rend le retrait du USDT restant progressivement plus coûteux. À ce stade, toutefois, les LP peuvent détenir nettement plus de USDC et beaucoup moins de USDT.
Le risque central : l’amplification peut pénaliser les LP de stablecoins lors d’une perte d’ancrage
L’amplification est une arme à double tranchant. Elle concentre la liquidité utilisable près de l’ancrage, ce qui est précieux pour les paiements ordinaires, le trading et le rééquilibrage. Mais cela signifie aussi qu’un pool peut offrir des prix attrayants pour un stablecoin défaillant au début d’une perte d’ancrage. Les arbitragistes n’exploitent pas nécessairement un bug. Ils réagissent à la règle de prix affichée par le pool et déplacent le risque d’eux-mêmes vers les LP passifs.
Un pool avec USDT, USDC et FRAX peut sembler diversifié parce qu’il contient trois noms, pourtant un choc de marché peut le transformer en position concentrée sur l’actif dont les investisseurs veulent le plus sortir. C’est souvent appelé sélection adverse. Les fournisseurs de liquidité gagnent des frais lorsque les traders ont besoin de liquidité, mais le flux le plus urgent peut arriver précisément lorsque le modèle du pool est le moins adapté à recevoir davantage d’un seul actif.
L’histoire donne à ce risque une forme concrète. TerraUSD s’est effondré en 2022 après l’échec de son mécanisme de stabilisation, tandis que le token LUNA associé chutait spectaculairement avec la disparition de la confiance et de la liquidité. D’autres stablecoins se sont échangés sous leurs objectifs après des préoccupations liées à la banque, au collatéral, au rachat ou à la réglementation. Un pool de stablecoins ne perd pas forcément chaque dollar lors de chaque événement, mais son token LP peut souffrir à la fois de l’inventaire désancré qu’il reçoit et d’une baisse de confiance dans le pool lui-même.
Les risques de smart contract et de gouvernance s’ajoutent au risque de marché. Curve a subi des exploits impliquant des implémentations de pools vulnérables, et les incidents DeFi montrent fréquemment qu’un code audité n’est pas la même chose qu’un code assuré. Les clés d’administration, les permissions de mise à niveau, les dépendances aux oracles de prix, les émissions de récompenses et les bridges peuvent chacun créer des voies de défaillance. Avant de déposer des fonds, les lecteurs doivent déterminer quel contrat détient les fonds et si le pool est immuable, évolutif ou dépendant de systèmes externes.
Comment l’approche AMM à courbe convexe de Frax modifie le compromis
Un AMM à courbe convexe fait généralement varier sa réponse de prix sur l’ensemble de la plage des réserves plutôt que de s’appuyer sur une simple forme de produit constant. La courbe peut être conçue pour fournir une liquidité profonde dans une zone privilégiée tout en devenant plus défensive en dehors de celle-ci. Dans un contexte de stablecoin, cela peut aider à cibler le capital là où un protocole s’attend à ce que l’essentiel du trading ait lieu, mais cela ne supprime pas la nécessité de décider quels actifs méritent cette confiance.
Les systèmes de liquidité liés à Frax ont aussi mis l’accent sur des mécanismes au-delà de la courbe de swap elle-même, notamment des incitations de liquidité et, dans certains déploiements, des fonctionnalités de trading pondérées dans le temps. Un AMM pondéré dans le temps permet à un ordre important de s’exécuter progressivement sur une période définie au lieu de concentrer tout l’impact de prix dans un seul bloc. Cela peut réduire l’impact d’exécution immédiat pour une transaction planifiée, mais introduit des considérations de calendrier, d’exécution et de conception de contrat différentes d’un swap spot standard.
La comparaison avec Curve n’est donc pas simplement une opposition entre mathématiques fixes et meilleures mathématiques. L’invariant StableSwap de Curve repose sur une hypothèse claire de proximité de l’ancrage et en expose les conséquences. Le cadre d’AMM à courbe convexe de Frax peut rendre l’allocation de liquidité plus flexible, mais la flexibilité peut ajouter des paramètres, des choix de gouvernance et des incitations plus difficiles à évaluer. Un pool qui semble résilient dans un tableau de bord peut dépendre d’émissions susceptibles de changer ou d’actions de protocole discrétionnaires.
FRAX lui-même nécessite aussi une analyse distincte de l’AMM qui le négocie. Sa structure de collatéral, ses voies de rachat, sa gouvernance et la configuration actuelle du protocole influencent son comportement de marché. Ne déduisez pas la sécurité d’un stablecoin d’un pool à faible slippage, d’une marque familière ou d’un APY affiché élevé. Ces observations décrivent les conditions actuelles, pas une liquidité de sortie garantie en période de stress.
Le maintien de l’ancrage face au rendement des LP est le vrai compromis économique
Les pools de liquidité de stablecoins aident les ancrages à fonctionner en donnant aux utilisateurs un lieu où échanger des tokens lorsque l’offre et la demande divergent. Si FRAX se négocie légèrement sous sa valeur prévue, des acheteurs et des arbitragistes peuvent l’acheter dans un pool, tandis que le rachat par le protocole ou les mécanismes de collatéral peuvent créer des incitations supplémentaires pour combler l’écart. Le pool soutient l’infrastructure de marché, mais il n’est pas le mécanisme d’ancrage à lui seul.
Les LP fournissent cette infrastructure en acceptant un inventaire changeant. Leur rendement peut inclure des frais de swap, des incitations liées à CRV ou à FRAX, et d’autres tokens de récompense. L’APR ou l’APY affiché peut paraître élevé parce qu’il annualise une courte période de récompenses. Il peut ne pas soustraire les baisses de prix des tokens, le gas, les frais de retrait, le slippage, les effets fiscaux, la dilution due aux nouvelles émissions ou la perte liée au fait de finir surpondéré dans un actif qui perd son ancrage.
L’influence de la conception de crvUSD par Curve est pertinente ici, car elle met en évidence une autre manière de penser la stabilité des stablecoins. crvUSD utilise un mécanisme de prêt conçu pour ajuster les ventes et les achats de collatéral sur plusieurs bandes de prix plutôt que de compter uniquement sur un pool de liquidité pour absorber toute la pression. Cela ne rend pas crvUSD sans risque. Cela montre bien pourquoi les traders doivent distinguer la conception d’émission et de liquidation d’un stablecoin de la courbe AMM utilisée pour les swaps sur le marché secondaire.
Pour un LP, la question clé n’est pas de savoir si les frais sont actuellement supérieurs à zéro. C’est de savoir si les frais compensent plausiblement le fait de prendre le côté indésirable d’un marché sous stress. Cette réponse ne peut pas être connue à l’avance. Elle dépend des actifs, de la profondeur du pool, du réglage d’amplification, de la crédibilité du rachat, de la corrélation du collatéral et de la gravité d’un futur événement de liquidité.
Pourquoi les données de pool, les bots et la manipulation pilotée par LLM exigent du scepticisme
Les données on-chain sont publiques, mais leur interprétation est difficile. Un pool peut afficher un volume élevé en raison d’une demande réelle, d’arbitrage, de farming d’incitations ou d’une activité circulaire. La liquidité peut disparaître rapidement si de grands LP se retirent. Un prix spot coté peut différer du prix réalisable pour une transaction significative, surtout après prise en compte de l’impact de prix et des coûts de transaction.
Les risques de manipulation de pools pilotée par LLM ajoutent une couche plus récente. Des systèmes automatisés utilisant de grands modèles de langage peuvent résumer des publications sociales, réagir à des titres, générer des signaux de trading ou coordonner l’attention autour d’une prétendue perte d’ancrage ou d’un exploit. Ils peuvent répéter de fausses affirmations à grande échelle, mal interpréter des divulgations techniques ou réagir à des captures d’écran trompeuses. Un LLM ne peut pas vérifier des réserves, confirmer une adresse de contrat ou établir qu’une affirmation virale est vraie simplement parce que de nombreux comptes la répètent.
Les manipulateurs peuvent exploiter des pools à faible liquidité au moyen de transactions temporaires, de captures d’écran de tableaux de bord trompeuses, de fausses propositions de gouvernance ou de rumeurs encourageant des retraits précipités. Dans des attaques plus techniques, un mouvement de prix de courte durée peut être utilisé pour influencer un oracle faible, déclencher des liquidations ou créer un récit trompeur autour d’un token. La présence de commentaires générés par AI rend la vérification des sources plus importante, pas moins.
Les vérifications utiles incluent la comparaison de l’adresse officielle du contrat avec un explorateur de blocs, la lecture de la documentation de gouvernance actuelle, l’examen des conditions de rachat du stablecoin et la vérification de la persistance du volume dans le temps. Croiser les affirmations d’un pool avec le fonctionnement des pertes d’ancrage des stablecoins et l’impermanent loss dans la DeFi peut révéler des risques qu’une page d’APY omet.
Ce que les traders et les fournisseurs de liquidité devraient faire différemment
Les traders devraient considérer les pools Curve et Frax comme des lieux d’exécution, et non comme des garanties concernant les actifs échangés. Vérifiez l’itinéraire réel, le niveau de frais, la sortie attendue et l’impact sur le prix avant de soumettre une transaction. Pour un ordre important, comparez plusieurs plateformes et demandez-vous si fractionner l’échange ou utiliser une méthode pondérée dans le temps convient à la situation. Un meilleur taux affiché n’est pas automatiquement meilleur après des transactions échouées, des retards et des conditions de marché changeantes.
Les LPs devraient commencer par le scénario défavorable. Demandez-vous quels actifs resteraient dans le wallet si un stablecoin se négociait nettement en dessous de sa cible, si les récompenses tombaient à zéro ou si les retraits devenaient saturés. Examinez le paramètre d’amplification des pools Curve, les règles de courbe et de liquidité des pools Frax, l’exposition aux tokens de récompense, les contrôles administratifs et vérifiez si le pool contient des versions bridged ou génératrices de rendement d’un token.
De petites transactions de test peuvent réduire les erreurs opérationnelles, mais elles ne testent pas une crise. Évitez de déposer de l’argent nécessaire pour des factures à court terme ou des réserves d’urgence. La diversification entre pools n’offre pas une protection complète si les pools partagent le même stablecoin, bridge, émetteur de collatéral ou récit de marché. Il s’agit d’éducation, pas de conseils financiers, et la capacité de risque individuelle compte davantage qu’un rendement mis en avant.
Lisez les signaux des AMM de stablecoins avec esprit critique grâce à Zippfeed
Les conditions de Curve StableSwap et des AMM Frax peuvent changer rapidement lorsque des rumeurs de depeg, des votes de gouvernance, des rapports d’exploit, des mises à jour de remboursement et des mouvements de liquidité arrivent sur le marché. Suivre manuellement chaque source pertinente est difficile et conduit souvent à réagir au bruit. Zippfeed met en avant des titres concernant CRV, FRAX, les stablecoins et DeFi avec une notation de sentiment bullish, neutral ou bearish ainsi qu’une note d’importance, aidant les lecteurs à distinguer une mise à jour de routine d’un développement qui mérite d’être examiné avant d’agir.
Le sentiment n’est pas une preuve et une note d’importance n’est pas un signal de trading. Utilisez-les comme point de départ pour vos recherches, puis vérifiez les sources primaires, les données on-chain et les mécanismes exacts du pool. Ce processus est particulièrement utile lorsqu’une affirmation spectaculaire semble expliquer un mouvement de prix, mais que les faits sous-jacents restent incomplets.
 TheBlock